アキレスという社名から、「瞬足」や「アキレス・ソルボ」といったシューズを思い浮かべる人は多いでしょう。
ところが現在の利益構造を見ると、「靴の会社」というイメージと実態にはかなり大きなギャップがあります。
アキレスには半導体ウエハー搬送資材、ESD(静電気対策)製品、そして独自のポリピロールめっき法という、一般消費者からはほとんど見えない電子材料の顔があります。
特に注目したいのが、ポリピロールめっき法を用いたガラス基板、さらにTGV(Through Glass Via:ガラス貫通電極)への展開です。
ただし、この技術をすでに大きな利益を稼ぐ「新セグメント」と考えるのはまだ早いでしょう。
現在のアキレスで起きていることを
「既存の半導体資材がすでに利益を伸ばしている」
「赤字だったシューズの損失が縮小している」
「その上にTGV向けめっきという次の成長オプションが育っている」
という3層に分けて整理します。
「靴の会社」ではないアキレス シューズは売上の11%で現在も赤字
まず現在のアキレスの事業構造を確認します。
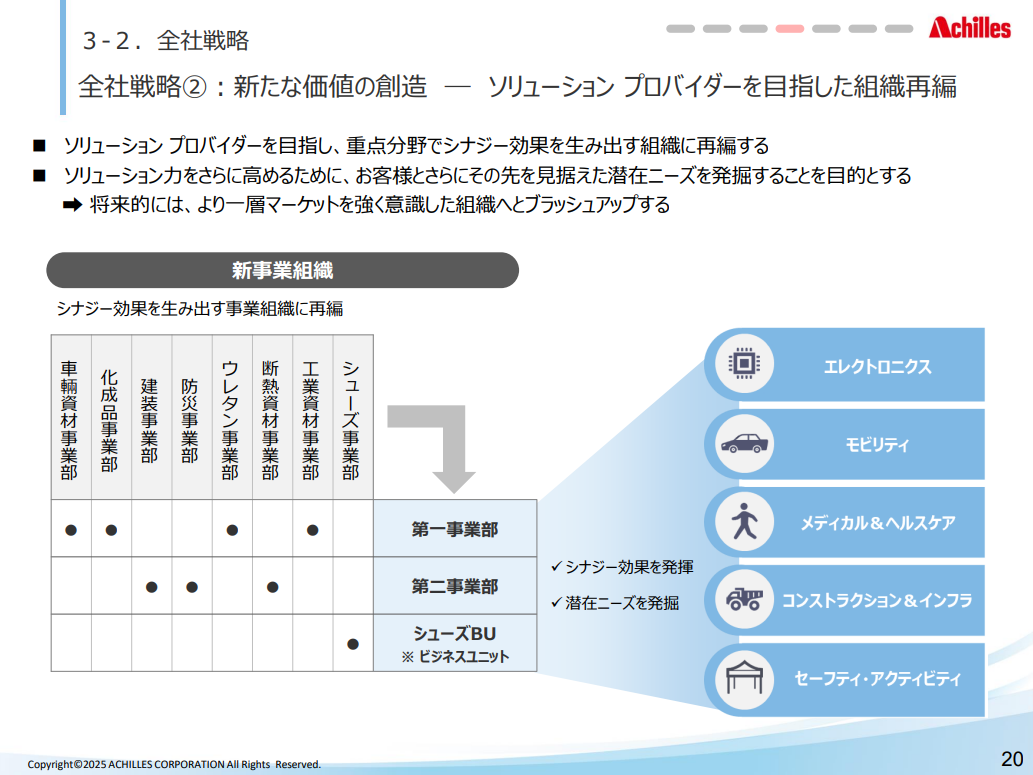
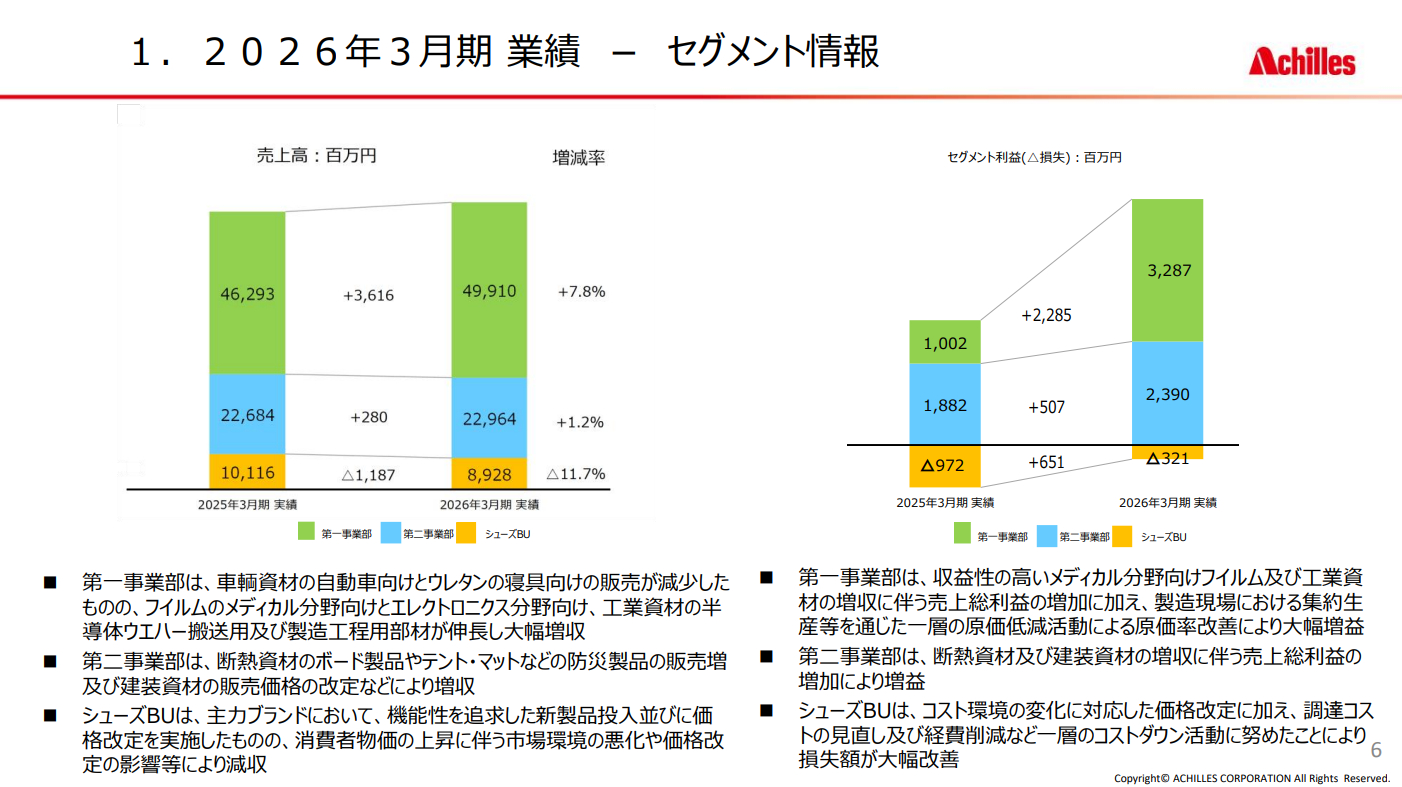
2026年3月期の連結売上高は818億円。このうちシューズ事業の売上高は89.28億円で、全社売上の約11%です。
逆にいえば、約89%はシューズ以外から生まれています。
さらに重要なのは利益です。
2026年3月期のシューズBUは89.28億円を売り上げましたが、セグメント損失は3.21億円でした。
一方、半導体関連の工業資材、フィルム、車輌資材などを含む第一事業部は、売上高499億円、セグメント利益33億円を計上しています。
つまり、「靴で稼いで、その利益で新規事業に挑戦している会社」ではありません。
むしろ現在は、産業資材側が利益を生み、シューズ側が全社利益を押し下げている構造です。
ただし、シューズの損益は改善しています。
2025年3月期には9.7億円あったセグメント赤字が、2026年3月期には3.2億円まで縮小しました。
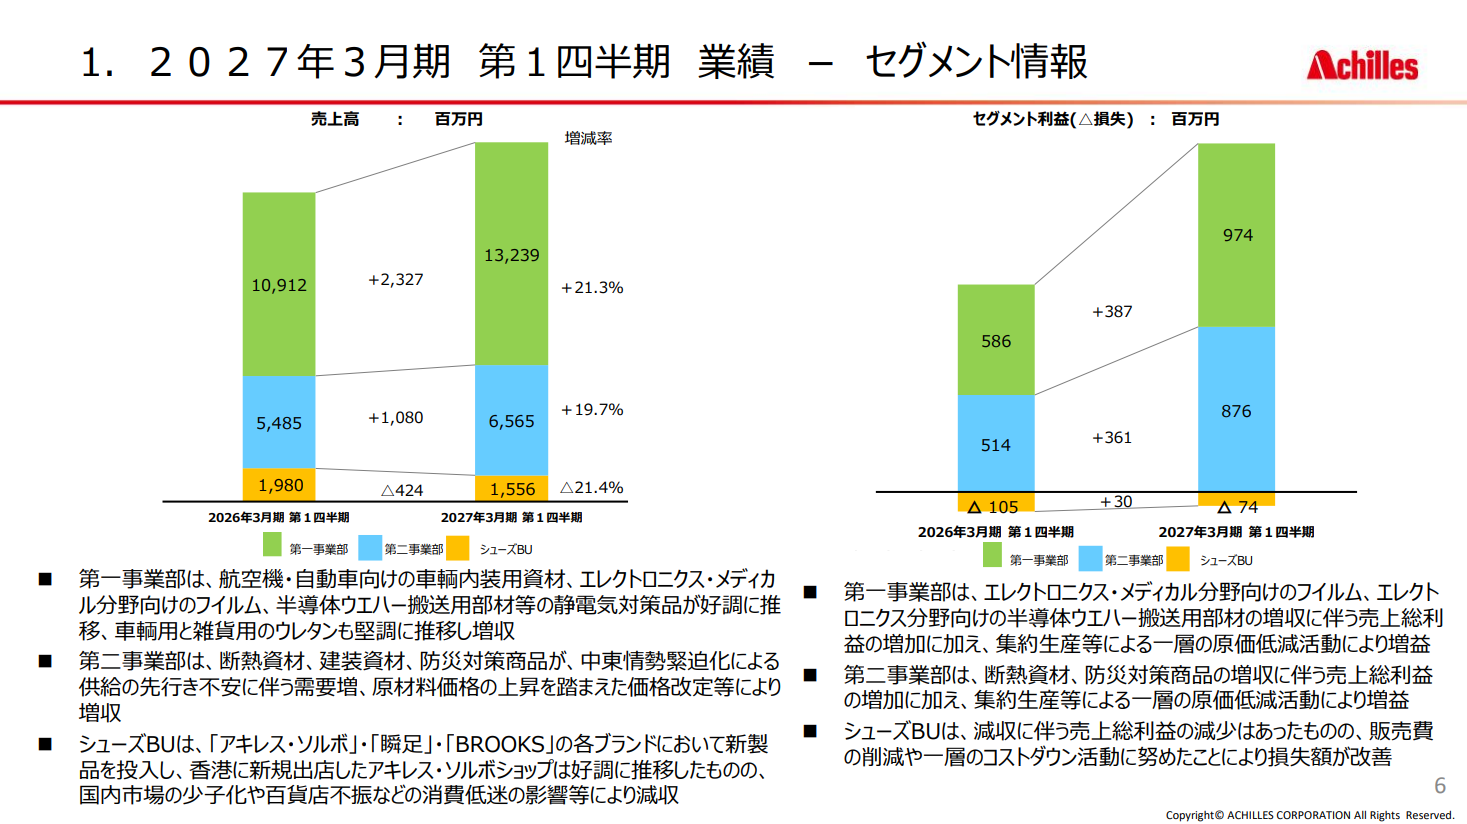
2027年3月期第1四半期も、シューズBUの売上高は前年同期の19.80億円から15.56億円へ減少したものの、セグメント損失は1.05億円から0.74億円へ改善しています。
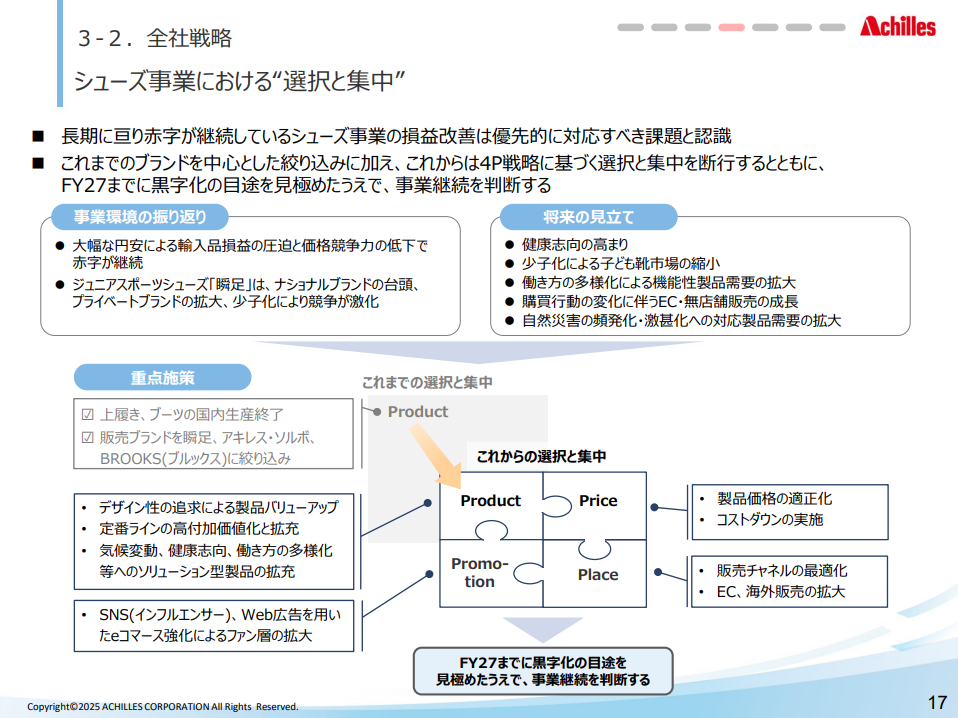
会社側もシューズ事業を構造改革対象と位置づけています。
2026年3月末までに国内生産を終了し、「瞬足」「アキレス・ソルボ」「BROOKS」などへブランドを絞り込む方針です。中期経営計画では、2027年度までに黒字化の目途を見極めたうえで事業継続を判断するとしています。
売上を大きく伸ばさなくても、赤字がなくなるだけで全社P/Lにはプラスになります。
ポイント
-
・全社売上に占めるシューズ比率は約11%
-
2026年3月期シューズBUの3.21億円のセグメント赤字
-
国内生産終了とブランド集約による構造改革
-
利益を稼ぐ中心となっている産業資材側
ポリピロールめっき法とは? アキレスが20年以上育ててきた導電材料技術
では、アキレスの稼ぎ頭である産業資材セグメントでは何が売れているのか。
ここで注目したいのが、アキレス独自の「ポリピロールめっき法」です。
これは最近になって突然生まれた半導体向け技術ではありません。
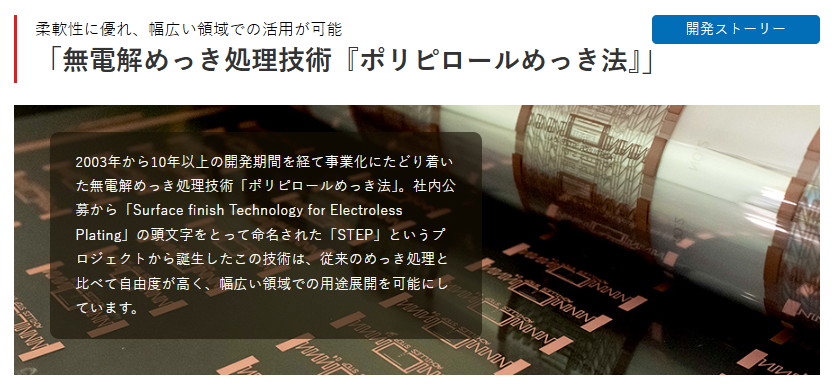
アキレスは導電性を持つ高分子「ポリピロール」を長年扱っており、2003年から10年以上をかけて無電解めっき技術を開発、事業化しました。
仕組みを単純化すると、
-
ナノサイズに分散したポリピロール液を基材へ塗る
-
ポリピロールを塗った部分を起点に金属めっきを析出させる
-
必要な場所だけを選択的に金属化する
というものです。
一般的な回路形成では、全面に金属膜を形成したあと、不要部分をエッチングして回路形状を残す方法があります。
一方、アキレスの方法では、ポリピロールを印刷した場所に選択的にめっきを形成できます。
不要部分を後から除去するのではなく、「必要なところに金属を付ける」という発想です。
アキレスが長年培ってきた製膜技術や印刷技術を組み合わせられるため、フィルム状の基材ではロールtoロールによる連続生産にも展開されています。
すでにスマートフォンなどの電磁波シールド用途で実用化されており、ポリピロールめっき法そのものは研究室だけの技術ではありません。
技術上のポイントは、単なる「めっき液」ではないことです。
基材へポリピロールをどう均一に付着させるか。
どの場所へ塗布するか。
その後、どのように金属を析出させるか。
つまり材料、塗工、印刷、表面処理を組み合わせたプロセス技術です。
アキレスはこのポリピロールめっき法について約50件の特許を権利化しています。
ポイント
-
ナノ分散ポリピロールを起点とした選択的な無電解めっき
-
不要部分を除去するエッチング工程の削減
-
製膜・印刷技術との組み合わせ
-
ロールtoロールで実用化してきた量産ノウハウ
-
関連特許約50件による知財蓄積
なぜガラス基板とTGVなのか AI半導体の大型化が生む新しい配線課題
このポリピロールめっき法が、次にガラス基板へ向かっています。
背景には、AI半導体を中心とした先端パッケージの大型化・高密度化があります。
従来のように1枚の半導体チップだけで性能を引き上げるのではなく、GPU、CPU、HBMなど複数のチップやチップレットを一つのパッケージ内で高密度に接続する重要性が増しています。
すると、半導体チップだけではなく、それらを載せて接続する「パッケージ基板」の性能も重要になります。
現在主流の有機材料は、パッケージが大型化するほど熱による伸縮や反り、寸法変化が問題になりやすくなります。
そこで候補となっているのがガラスです。
Intelはガラス基板について、高い平坦性、熱・機械的安定性、寸法安定性を特徴として挙げています。2026年7月にはLens Technologyとの協業も発表し、AI・データセンター向けを念頭にガラス基板ベースの先端パッケージ開発を進めています。
つまりガラス基板は、単なる研究材料から、半導体サプライチェーン各社が量産技術を構築する段階へ徐々に進みつつあります。
intel「インテルはより強力なコンピューティングの需要に応えるために業界をリードするガラス基板を発表しました」
ただし、ガラスを基板として使うには、その表面や内部に電気を流す金属配線を作らなければなりません。
そこで必要になるのがTGVです。
TGVは「Through Glass Via」の略で、ガラスに微細な貫通孔を形成し、その孔を金属化して表裏を電気的につなぐ技術です。
基板を平面的に配線するだけではなく、ガラスの厚み方向にも電気を通すことで、高密度な3次元配線が可能になります。
ガラスメーカーのCorningも、ガラスは高周波領域で電気損失が小さく、高い剛性や熱膨張係数の調整性を持ち、高精度なTGVを再配線などに活用できるとしています。
出所 Corning「Semiconductor Glass Wafers」
ただし、ここで新しい問題が生まれます。
ガラスは「配線基板として優れた材料」である一方、「金属を強固に密着させる」ことは簡単ではありません。
しかもTGVでは平面だけではなく、微細な穴の内壁まで均一かつ密着性高く金属化する必要があります。
ここにアキレスの技術が接続します。
低温・常圧でガラスとTGVをめっき アキレス技術のどこが面白いのか
アキレスは2024年、ポリピロールめっき法を使い、ガラス基板へ高密着なめっき膜を形成する技術を発表しました。
さらに2025年には、平面のガラス基板から一段進み、貫通孔付きガラス基板、つまりTGVの孔内部にもめっきを形成する技術を開発しました。
会社説明によれば、一般的なガラス基板への高密着めっきでは300℃以上の熱処理が必要になる場合があります。
これに対してポリピロールめっき法では、低温・常圧のプロセスでガラスへ密着性の高いめっき膜を形成できることを特徴としています。
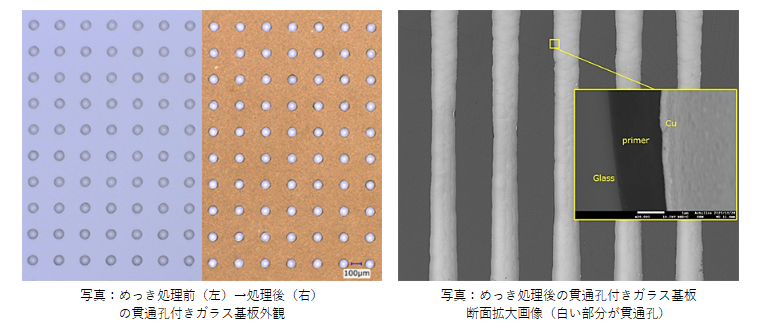
さらに、ポリピロール液の粘度や塗工方法を調整することで、平面だけでなくTGVの孔内部へのめっきにも対応しました。
アキレス株式会社「ガラス基板への高密着めっき形成技術を開発」
ここで重要なのは、アキレスが「ガラスそのもの」を作っているわけではないことです。
価値を取ろうとしているのは、ガラスという難めっき材を「電気回路として使える状態」にする工程です。
半導体産業では、新しい材料が採用されれば、その材料特有の加工課題も同時に生まれます。
ガラス基板が普及するほど、
「どう穴を開けるか」
「どう金属膜を密着させるか」
「どう微細配線を形成するか」
「どう量産歩留まりを確保するか」
といった工程技術の価値が高まります。
アキレスは、その中の「金属化」に入り込もうとしていると捉えられます。
ただし、ここは現在の業績と切り分ける必要があります。
2026年9月時点で、会社はTGV向け技術について、半導体関連企業と協力しながら微細配線形成技術や量産技術の研究開発を進める段階と説明しています。
有価証券報告書でも、このTGV技術は研究開発本部による新技術として記載されています。
量産採用企業、売上高、利益額などは現時点で開示されていません。
したがって、TGV向けポリピロールめっきは「すでに利益を稼ぐ半導体事業」ではなく、既存技術から派生した将来のオプションとして見るのが適切です。
ポイント
-
ガラスへの高密着めっきを低温
-
常圧で形成する技術
-
平面ガラスからTGV孔内への適用拡大
-
ガラス基板普及時に必要となる「金属化工程」へのポジショニング
-
現時点では量産技術確立を進める研究開発段階
-
量産採用、売上高、利益額は未開示
実は半導体ですでに稼いでいる ウエハー搬送材とESDがP/Lの土台
一方、アキレスの半導体関連事業すべてが将来期待というわけではありません。
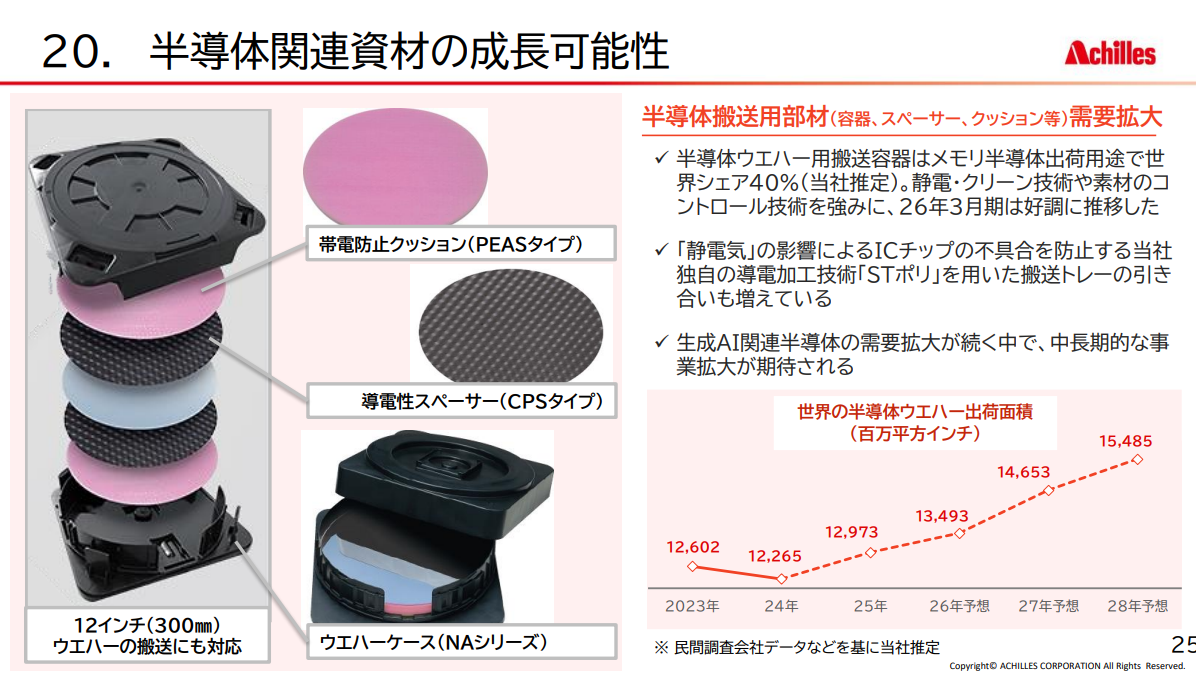
すでに業績へ寄与しているのが、半導体ウエハー搬送用資材です。
アキレスは「プロトスキャリア」と呼ばれるウエハー搬送容器を展開しています。
対応するのはSiウエハーだけではありません。
薄膜ウエハー、化合物ウエハー、フレーム付きウエハーなども対象とし、CPU、DRAM、NAND、アナログ、パワー半導体、CMOSなどさまざまな半導体の搬送に使用されます。
半導体用の搬送容器は、単なる「プラスチックの箱」ではありません。
輸送中の物理的な破損を防ぐことに加えて、
-
静電気
-
パーティクル
-
イオンコンタミネーション
-
アウトガス
まで管理する必要があります。
アキレス株式会社 「静電気に関するヒヤリハット~トラブル事例と対策~」
アキレスは容器だけでなく、スペーサーやクッションも供給しており、静電気・クリーン技術を一つのシステムとして持っています。
会社推定では、メモリ半導体向けウエハー輸送梱包材で世界シェア40%です。
そして、ここでもポリピロールが登場します。
アキレスの「STポリ」は、プラスチックなどの表面へポリピロールの極薄膜を形成して導電性を与える技術です。
カーボンなどを材料内部へ大量に練り込むのではなく、表面へ薄く導電層を形成できるため、基材本来の性質を維持しやすいことが特徴です。
さらに、低アウトガス、低イオンコンタミネーション、シリコーンフリーなど、半導体工程で求められるクリーン性を持たせられます。
2026年3月期には、半導体ウエハー搬送用・製造工程用部材の販売増加が全社増収の一因となりました。
第一事業部のセグメント利益は、前年の10.02億円から32.87億円へ増加しています。
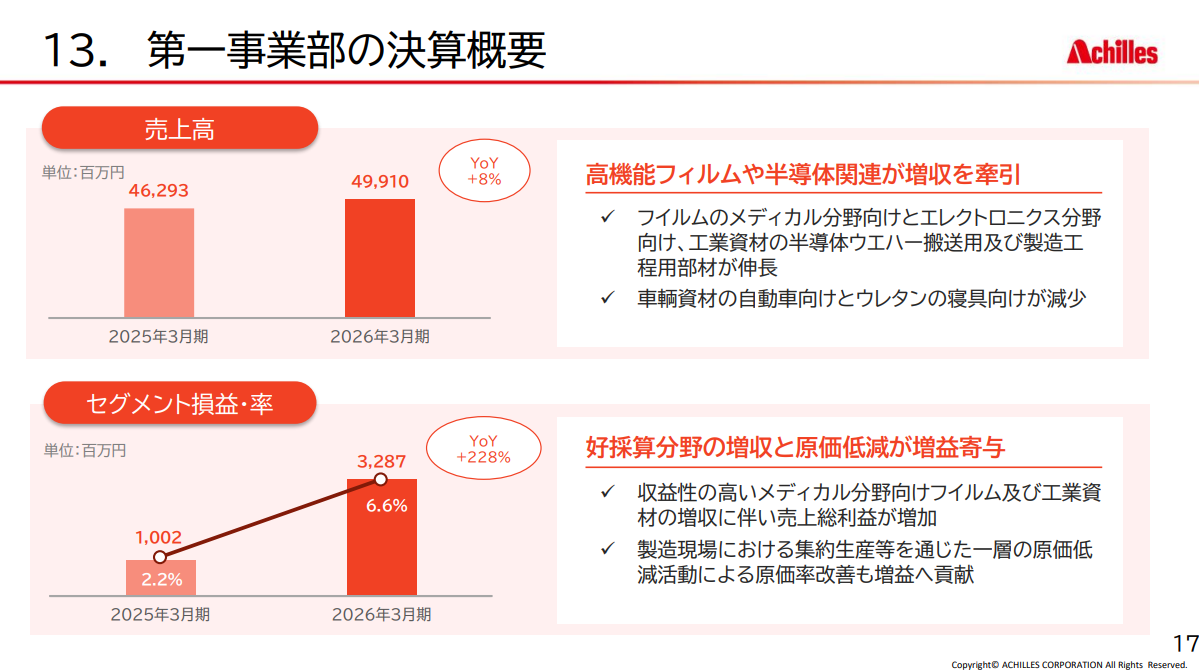
もちろん、この22.85億円の増益すべてが半導体によるものではありません。
メディカル向けフィルムの増収や原価低減も大きく寄与しています。
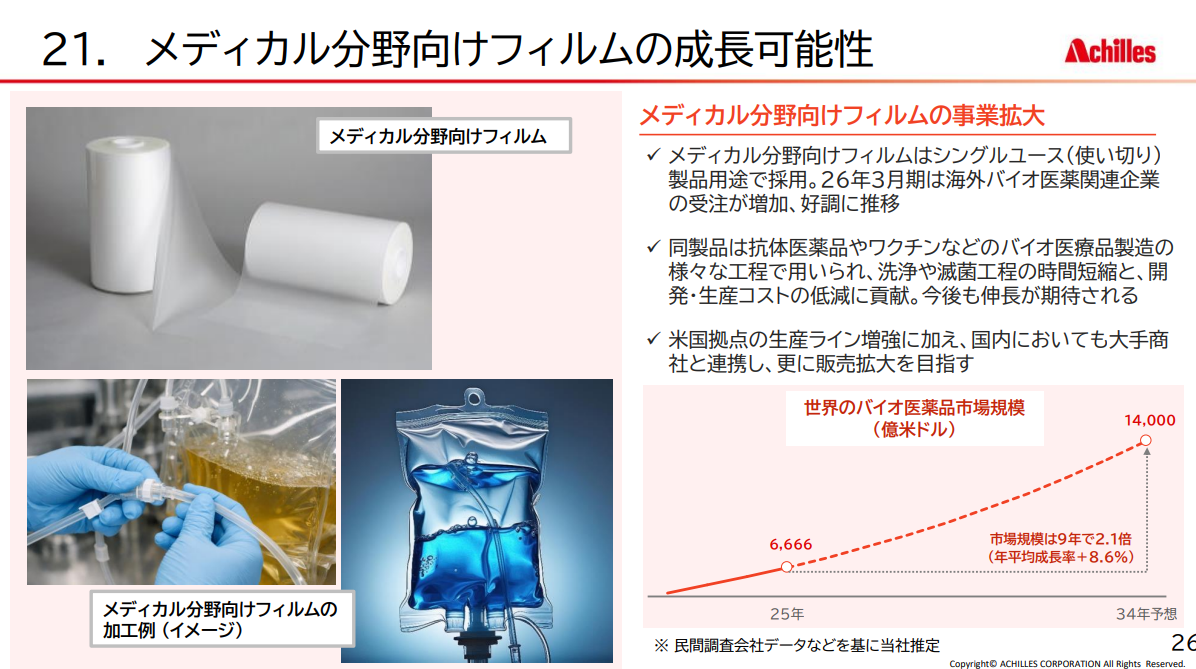
それでも会社自身が、半導体ウエハー搬送用・製造工程用部材の伸長を増収・増益要因として明記しています。
2027年3月期第1四半期もその流れは続きました。
第一事業部の売上高は前年同期109.12億円から132.39億円へ21.3%増加し、セグメント利益は5.86億円から9.74億円へ増加。
会社は、半導体ウエハー搬送用部材などの静電気対策品が好調だったと説明しています。
ポイント
-
メモリ半導体向け輸送梱包材で世界シェア40%(会社推定)
-
ウエハー容器、スペーサー、クッションまで揃う搬送システム
-
STポリを核とするESD・クリーン技術
-
すでに2026年3月期、2027年3月期1Qの増益に寄与する半導体資材
-
既存の半導体顧客基盤からTGVへ展開できる事業上の接続性
シューズ赤字縮小+めっき事業化 P/Lが変わる条件は何か
最後に、これらをP/Lへ落として考えます。
2026年3月期のアキレスの営業利益は29.72億円でした。
これに対してシューズBUのセグメント損失は3.21億円です。
単純計算では、他の条件を一定としてシューズ事業が損益ゼロまで改善するだけで、3.21億円の利益改善になります。
これは2026年3月期の連結営業利益29.72億円に対して約10.8%に相当します。
シューズには、大幅な成長を前提としなくても「赤字が消えるだけで利益が増える」という余地があります。
その一方で、ポリピロールめっきのTGV用途は新しい利益を上乗せする方向です。
現時点では会社から売上高や利益率が示されていないため、事業価値を直接計算することはできません。
そこで予想ではなく、P/L感応度として考えてみます。
仮に将来、ポリピロールめっき関連から年間3億円の営業利益が生まれる規模まで育ったとします。
3億円は、2026年3月期の営業利益29.72億円の約10%です。
仮に営業利益率を置いて逆算すると、
-
営業利益率10%の場合 売上高約30億円
-
営業利益率15%の場合 売上高約20億円
-
営業利益率20%の場合 売上高約15億円
で3億円の営業利益になります。
これはあくまで感応度を見るための仮定であり、アキレスの会社計画ではありません。
ただ、全社売上818億円に対して15~30億円なら約2~4%です。
つまり、高付加価値な材料・加工事業として十分な利益率を確保できるなら、全社売上に占める割合が小さくてもP/Lへの寄与は見える可能性があります。
さらに、
「シューズの3.21億円の赤字が消える」
「新しいめっき関連事業から3億円程度の利益が生まれる」
という二つが仮に重なれば、利益改善額は約6.2億円。
2026年3月期営業利益の約21%に相当します。
もちろん、これは将来利益の予想ではありません。
むしろ投資家が追うべきなのは、「売上が何億円になるか」を今から当てにいくことではなく、ポリピロールめっきが研究開発から事業へ移る過程です。
確認したいのは特に以下のような点でしょうか。
-
半導体メーカーや基板メーカーとの共同評価開始
-
微細配線形成技術の完成
-
TGV向け量産プロセスの確立
-
顧客による工程認定や量産採用
-
専用設備や生産能力増強への投資
-
決算資料における「ポリピロールめっき」の売上寄与への言及
-
第一事業部の利益率上昇
-
シューズBUの損益分岐点到達
現時点のアキレスを「TGV関連銘柄」とだけ捉えると、少し順番が逆です。
まず、ウエハー搬送材やESD製品という既存半導体事業がすでにP/Lを押し上げています。
次に、長年全社利益を押し下げてきたシューズ事業では構造改革が進み、赤字が縮小しています。
そして、そのさらに先にポリピロールめっきのガラス基板・TGV展開があります。
-
既存半導体資材の成長による現在の利益拡大
-
シューズ赤字縮小による利益の取り戻し
-
TGV向けポリピロールめっきによる将来の追加利益オプション
-
「靴の会社」という市場イメージと実際の利益構造のギャップ
ポリピロールめっきが本当に重要になるのは、「優れた技術だ」と評価されたときではありません。
顧客の半導体製造工程へ入り込み、研究開発費を使う技術から、粗利益を積み上げる技術へ変わったときです。
アキレスを見るうえでは、この変化とシューズ事業の損益改善を同時に追うことで、「瞬足の会社」という従来の姿とは異なるP/Lが見えてくる可能性があります。