アステラス製薬を見るうえで、避けて通れないのが前立腺がん治療薬「イクスタンジ(XTANDI)」です。
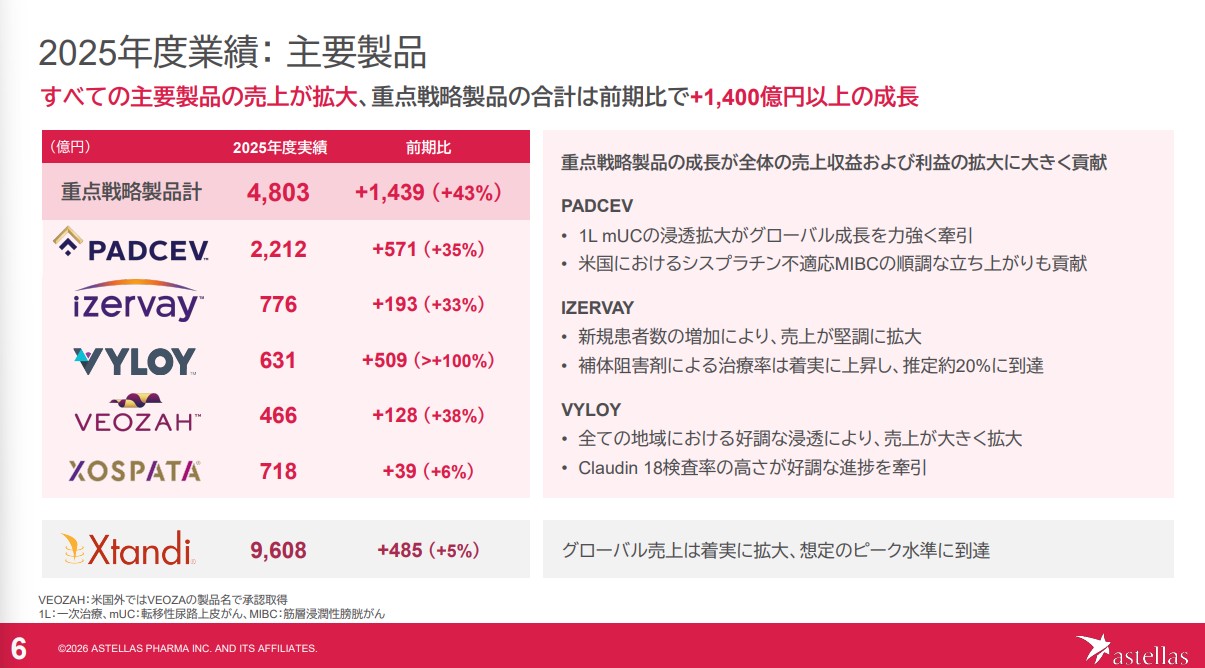
2025年度のイクスタンジ売上は9,608億円。
同年度のアステラス製薬全体の売上収益2兆1,392億円に対して、約45%を1製品で稼いでいます。
一方、そのイクスタンジは主要市場で特許満了が近づいています。
そこでアステラスを見る際の問いはシンプルです。
「イクスタンジがなくなるのか」ではありません。
イクスタンジの売上が減り始めるまでに、
「次の製品群をどこまで育てられるか」
です。
現在のアステラスには、
イクスタンジ
↓
5つの重点戦略製品
↓
次世代パイプライン
という3段階の収益構造があります。
この記事では、それぞれがどの時点でP/Lへ貢献するのかを整理します。
イクスタンジはアステラス製薬の利益をどれだけ支えているのか
まず、イクスタンジの大きさを確認します。
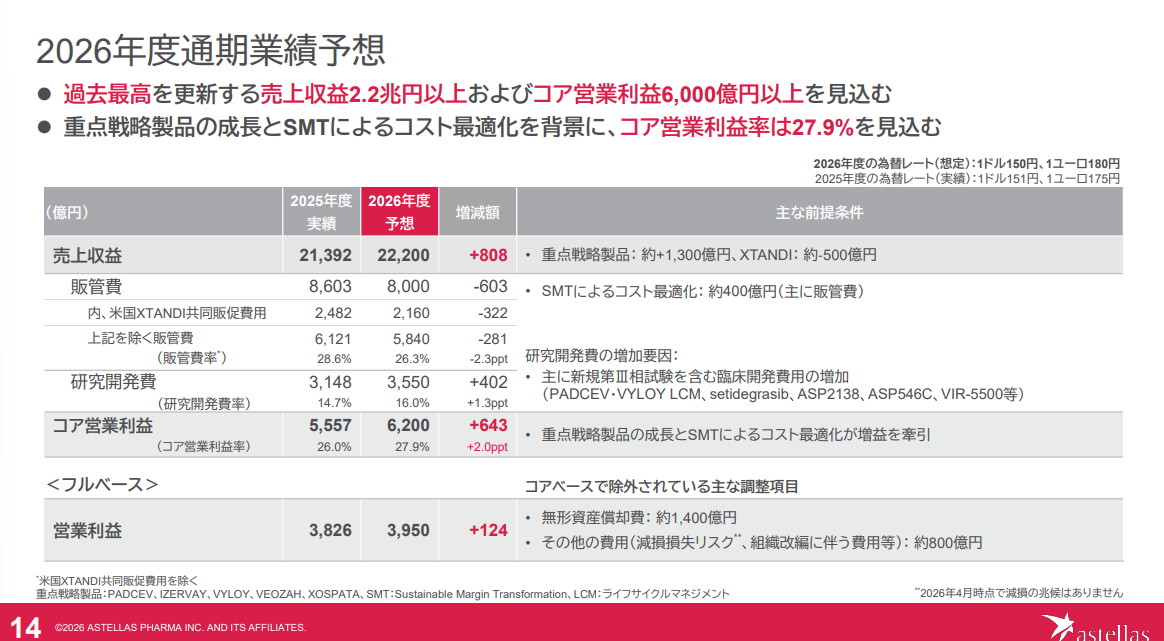
2025年度のアステラス製薬は、
売上収益 2兆1,392億円
コア営業利益 5,557億円
コア営業利益率 26.0%
を計上しました。
そのうちイクスタンジの売上高は9,608億円です。
単純計算すると、全社売上の約44.9%を占めます。
ただし、
「売上の45%だから、利益の45%もイクスタンジ」
とは考えられません。
アステラスは製品別の営業利益やフリーキャッシュフローを開示していないためです。
さらに米国ではPfizerとの共同販促契約があり、2025年度だけでイクスタンジの米国共同販促費用を2,482億円計上しています。
つまりイクスタンジは巨大な売上を生む一方、その売上に連動する大きな販促費用もあります。
この点は、特許切れ後の利益を考えるうえで重要です。
アステラスは2026年度について、
イクスタンジ売上 約500億円減少
を見込む一方、
米国イクスタンジ共同販促費用 322億円減少
を想定しています。
売上が500億円落ちても、その500億円がそのまま営業利益から消えるわけではありません。
売上低下とともに一部の費用も落ちるからです。
それでも、9,000億円を超える製品が利益・キャッシュ創出の中心にあることに変わりはありません。
実際、アステラスは経営計画2026で、イクスタンジやミラベグロンのライフサイクルに合わせたコスト削減を明示しています。
つまり会社側も、イクスタンジの売上縮小に合わせて費用構造そのものを変える前提で経営しています。
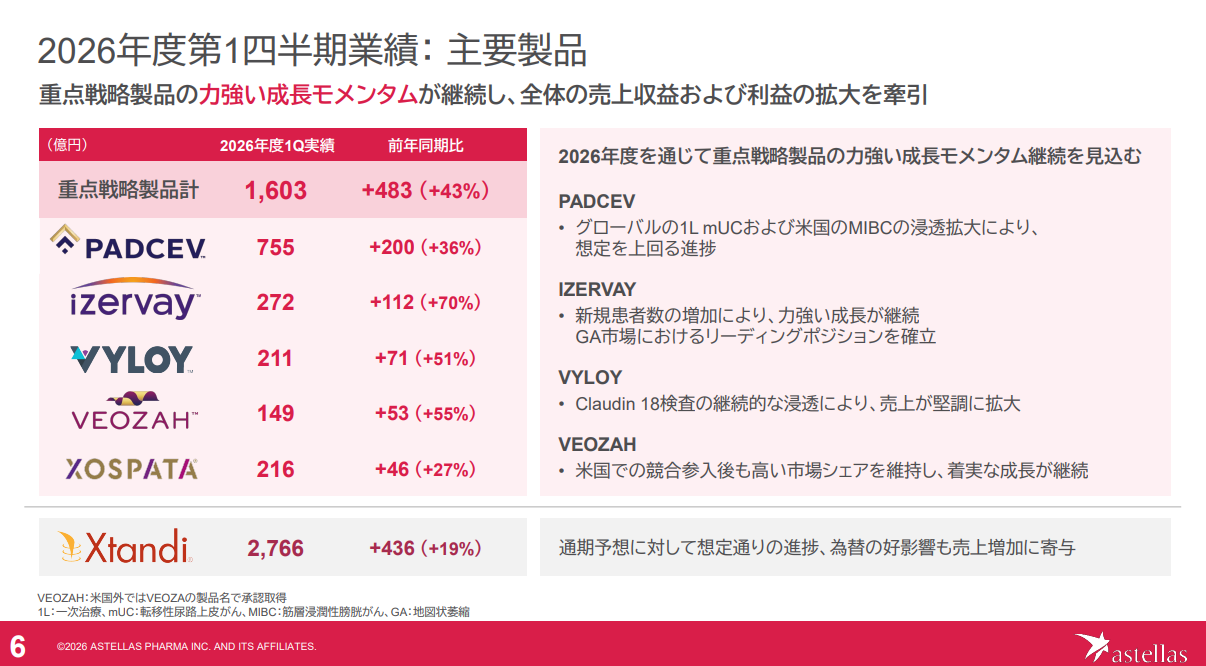
なお、2026年度第1四半期のイクスタンジ売上は2,766億円と、前年同期比436億円、19%増加しました。
現時点ではまだ「特許切れで急減している製品」ではありません。
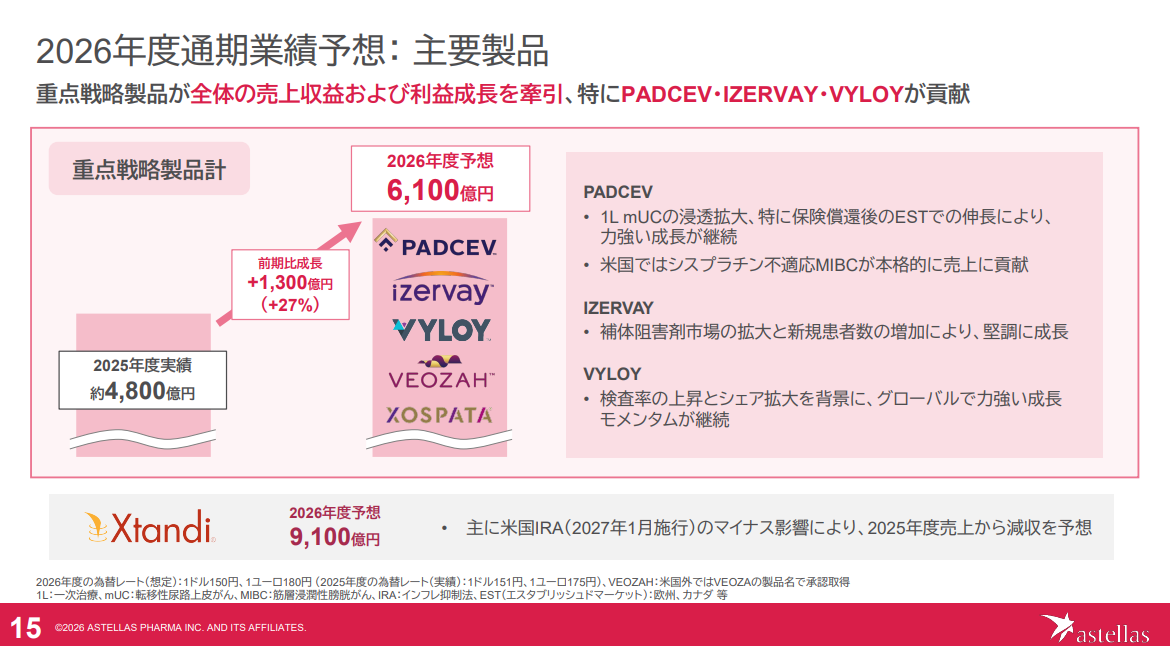
2026年度通期予想は9,100億円で、会社は主な減収要因として2027年1月に施行される米国IRA(インフレ抑制法)の薬価影響を挙げています。
つまり現在は、
「イクスタンジがまだ大きく稼いでいる間に、次の柱を育てる期間」
にあります。
イクスタンジの特許切れはいつ? アステラス製薬に何が起きるのか
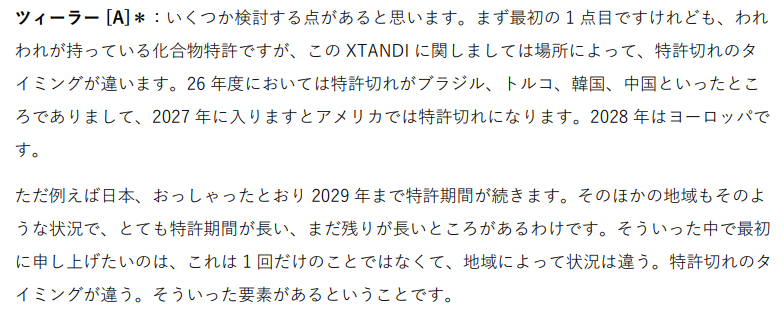
イクスタンジの化合物特許は主要市場で順番に満了します。
アステラスが公表している時期は、
-
米国 2027年8月
-
欧州 2028年6月
-
日本 2029年7月
です。
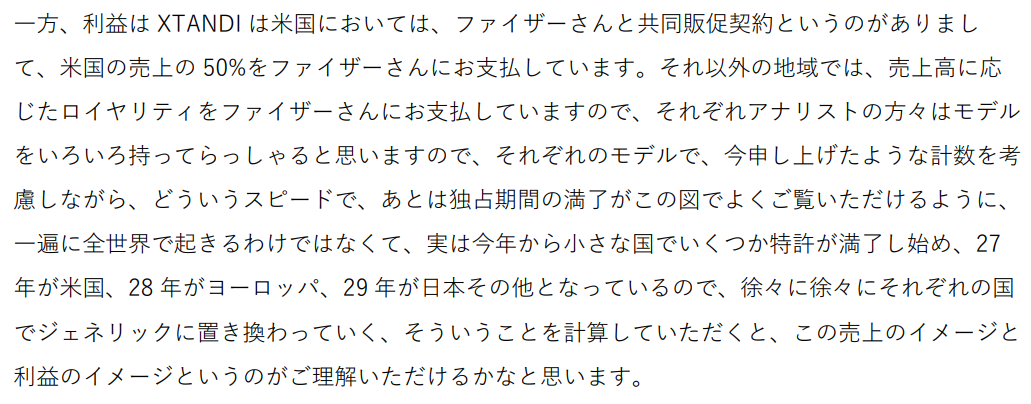
そして最新の会社説明でも、
2026年 中国・韓国・ブラジル・トルコなど
2027年 米国
2028年 欧州
2029年 日本
という順番で化合物特許が切れていくことが改めて説明されています。
つまりイクスタンジの特許切れは、世界同時に発生する一日の「崖」ではありません。
地域ごとに売上が低下していく「坂道」に近い構造です。
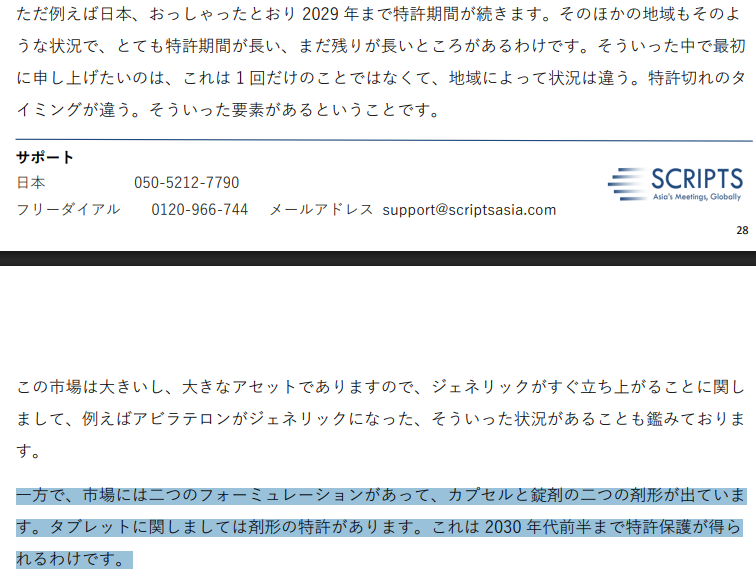
さらに、イクスタンジにはカプセル剤と錠剤があります。
会社によると、錠剤については2030年代前半まで保護される製剤特許があります。
そのため、
「2027年に米国の化合物特許が切れた瞬間、イクスタンジの売上がゼロになる」
という単純な構図でもありません。
一方で、会社は後発医薬品について「参入可能になれば早期に参入してくる」と想定しています。
巨大製品だけに、ジェネリックメーカー側にも強い参入インセンティブがあるためです。
アステラス自身も、イクスタンジを完全に守れることを前提には経営計画を組んでいないと説明しています。
したがって、投資家にとって重要なのは、
「特許切れの日付」
だけではありません。
売上が本格的に減少し始める2027~2029年に、
別の製品の増収がどこまで先行しているか
です。
ここで次の5製品が重要になります。
イクスタンジ後を埋める5つの重点戦略製品――新薬はどこまで育っているのか
アステラスがイクスタンジ後のキャッシュ創出を担う製品として位置付けているのが、
-
PADCEV
-
IZERVAY
-
VYLOY
-
VEOZAH
-
XOSPATA
の5つです。
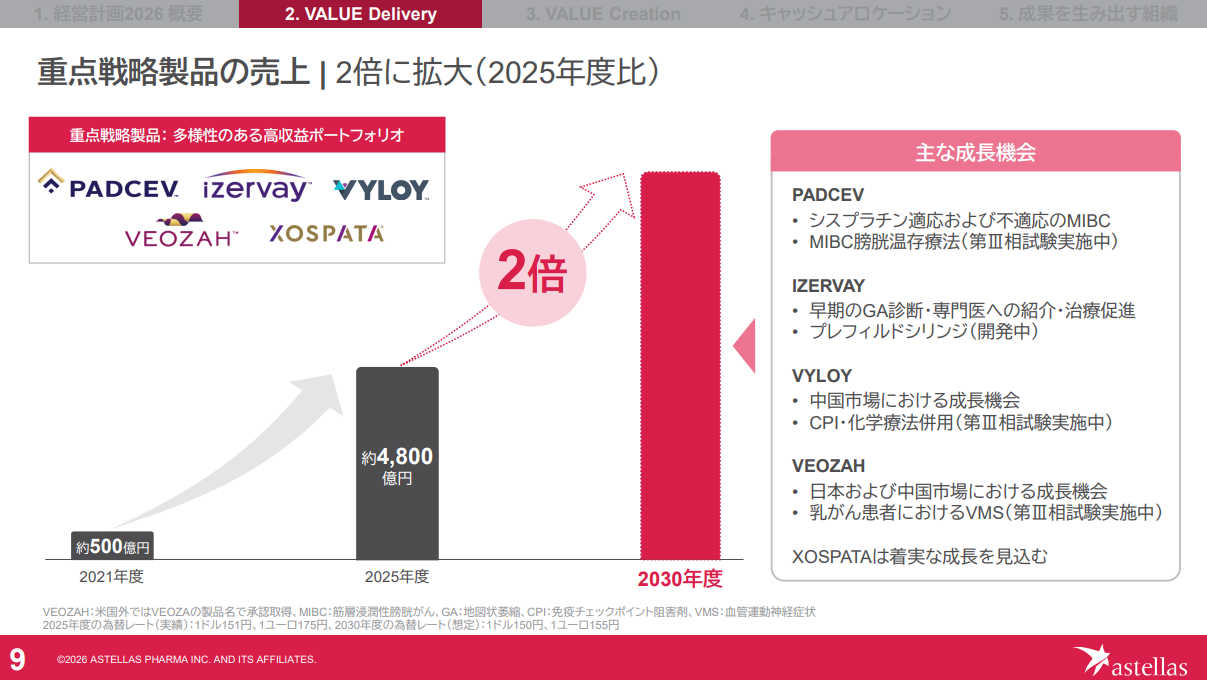
2025年度の5製品合計売上は4,803億円でした。
イクスタンジの9,608億円と比較すると、ちょうど約半分です。
ところが成長速度は大きく異なります。
5製品合計は2025年度に前年比43%増。
2026年度第1四半期にも合計1,603億円を売り上げ、前年同期比43%増となりました。
同じ第1四半期のイクスタンジ売上2,766億円と比較すると、5製品合計はすでに約58%の規模まで来ています。
それぞれをP/Lの観点から整理します。
PADCEV
尿路上皮がんを対象とする抗体薬物複合体(ADC)。
2025年度売上 2,212億円
2026年度1Q売上 755億円 前年同期比 +36%
5製品の中ではすでに最大です。
転移性尿路上皮がんに加えて筋層浸潤性膀胱がん(MIBC)へ適応を広げており、追加適応が次の成長ドライバーになります。
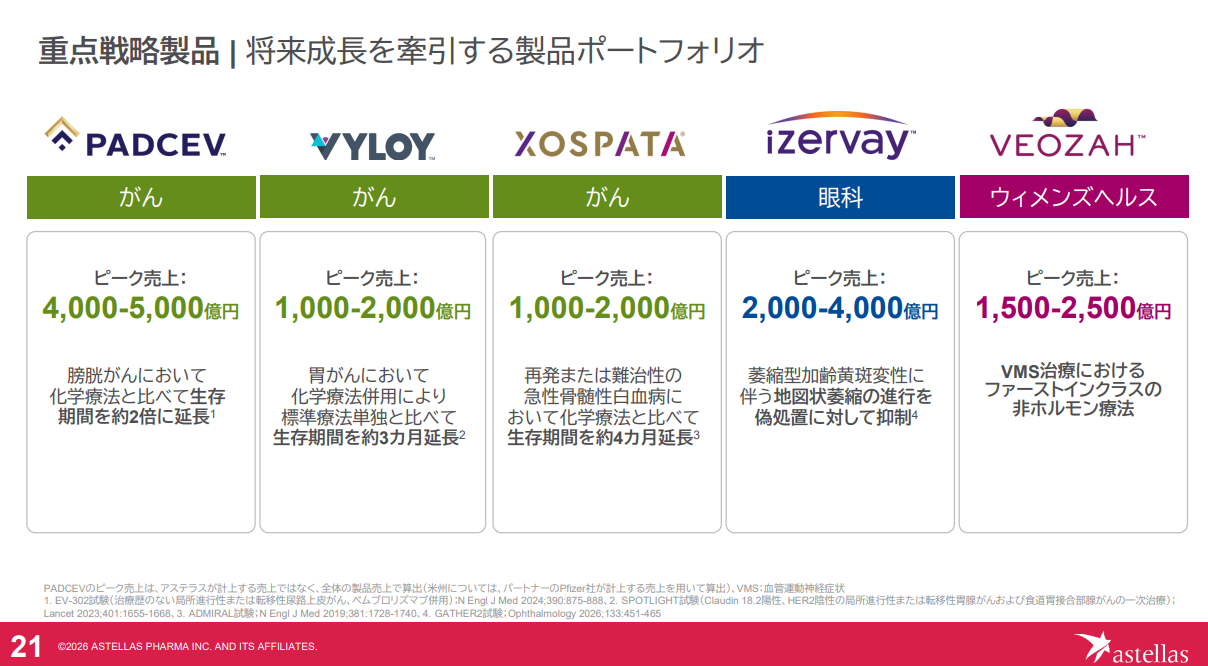
会社想定のピーク売上は4,000~5,000億円。
ただし、このPADCEVのピーク売上はアステラスが計上する売上だけではなく、Pfizerが米州で計上する分も含む製品全体の売上です。
そのため、ピーク売上4,000~5,000億円をそのままアステラスのP/Lへ足すことはできません。
IZERVAY
加齢黄斑変性に伴う地図状萎縮の治療薬。
2025年度売上 776億円
2026年度1Q売上 272億円 前年同期比 +70%
5製品の中でも足元の成長率が高い製品です。
会社想定ピーク売上は2,000~4,000億円。
VYLOY
CLDN18.2陽性、HER2陰性の胃がん・食道胃接合部がんを対象とする抗体医薬。
2025年度売上 631億円
2026年度1Q売上 211億円 前年同期比 +51%
2024年の上市後、想定を上回る速度で浸透しています。
会社想定ピーク売上は1,000~2,000億円。
VEOZAH
閉経に伴う中等度から重度の血管運動神経症状を対象とする非ホルモン治療薬。
2025年度売上 466億円
2026年度1Q売上 149億円 前年同期比 +55%
日本、中国や乳がん患者の血管運動神経症状など、対象市場の拡大も進めています。
会社想定ピーク売上は1,500~2,500億円。
XOSPATA
FLT3遺伝子変異を有する急性骨髄性白血病を対象とする治療薬。
2025年度売上 718億円
2026年度1Q売上 216億円 前年同期比 +27%
他の重点戦略製品ほど急激な立ち上がりではありませんが、すでに安定した売上規模を持っています。
会社想定ピーク売上は1,000~2,000億円。
会社は2026年度に、この5製品の合計売上を6,100億円まで伸ばす計画です。
対してイクスタンジは9,100億円の予想です。
単純比較すると、
2025年度
重点戦略製品 4,803億円
イクスタンジ 9,608億円
重点戦略製品はイクスタンジの約50%
2026年度会社予想
重点戦略製品 6,100億円
イクスタンジ 9,100億円
重点戦略製品はイクスタンジの約67%まで差が縮まります。
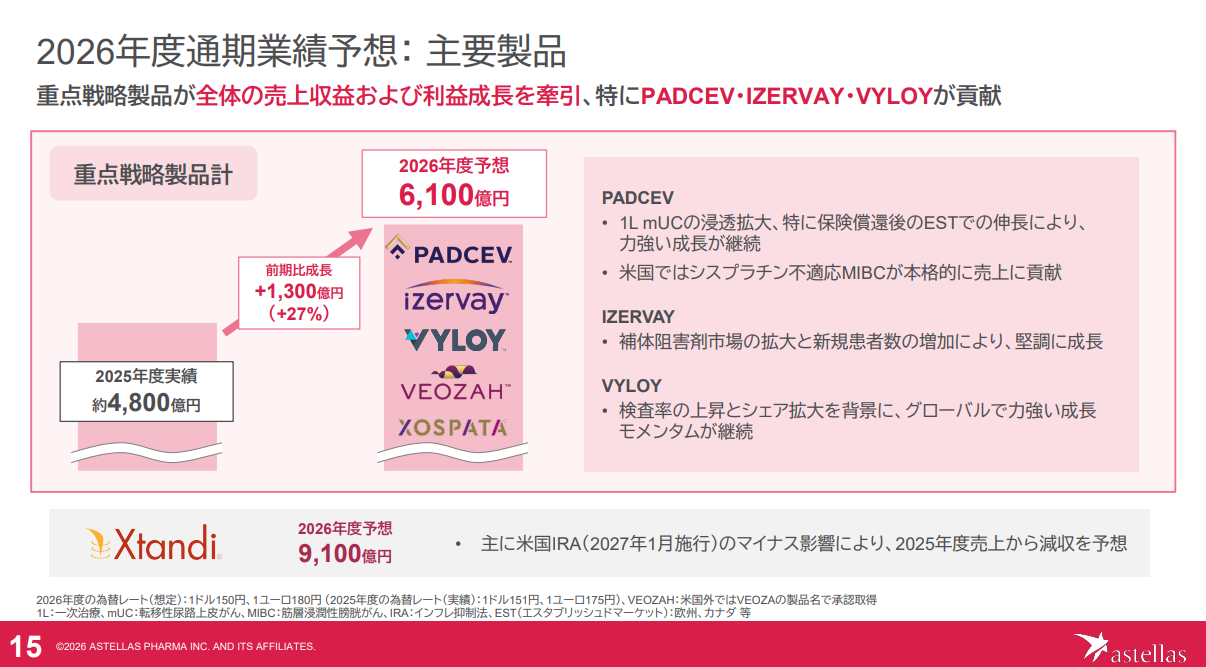
そして経営計画2026では、2030年度までに重点戦略製品の売上を2025年度比で2倍へ拡大する計画です。
約4,800億円の2倍なので、単純な目安では約9,600億円です。
さらに全社売上に占める重点戦略製品の構成比を、2025年度の約23%から2030年度には50%以上へ引き上げる方針です。
ここまでを見ると、「イクスタンジを5製品で置き換える」という方向性自体はかなり明確になっています。
2026年度だけを見れば、
重点戦略製品 約1,300億円増収
イクスタンジ 約500億円減収
という会社計画です。
少なくともイクスタンジ減収が始まる初期段階では、新薬群の増収が上回る構図になっています。
問題はその次です。
米国特許が切れる2027年、欧州が続く2028年に、重点戦略製品だけで減収を吸収し続けられるのか。
ここから先は、現在上市されている5製品だけでなく、次世代パイプラインも重要になります。
その先の新薬パイプラインは利益成長につながるか――アステラス製薬の今後を見るポイント
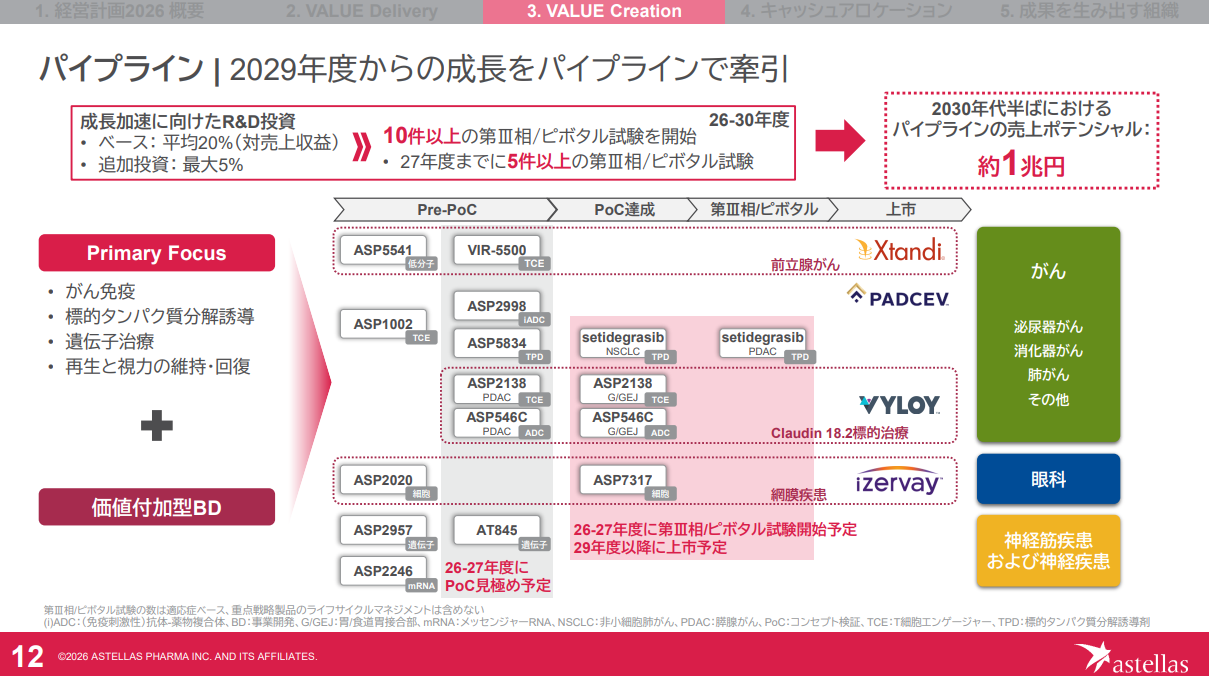
アステラスは経営計画2026で、パイプラインによる本格的な成長開始を「2029年度から」と明示しています。
2030年代半ばにおけるパイプラインの売上ポテンシャルは約1兆円。
2026~2030年度に10件以上の第III相・ピボタル試験を開始し、そのうち5件以上を2027年度までに開始する計画です。
ここで重要なのは、「パイプラインがたくさんある」ことではありません。
イクスタンジの特許切れより前に売上が立つのか、後なのか。
収益化までの距離で見る必要があります。
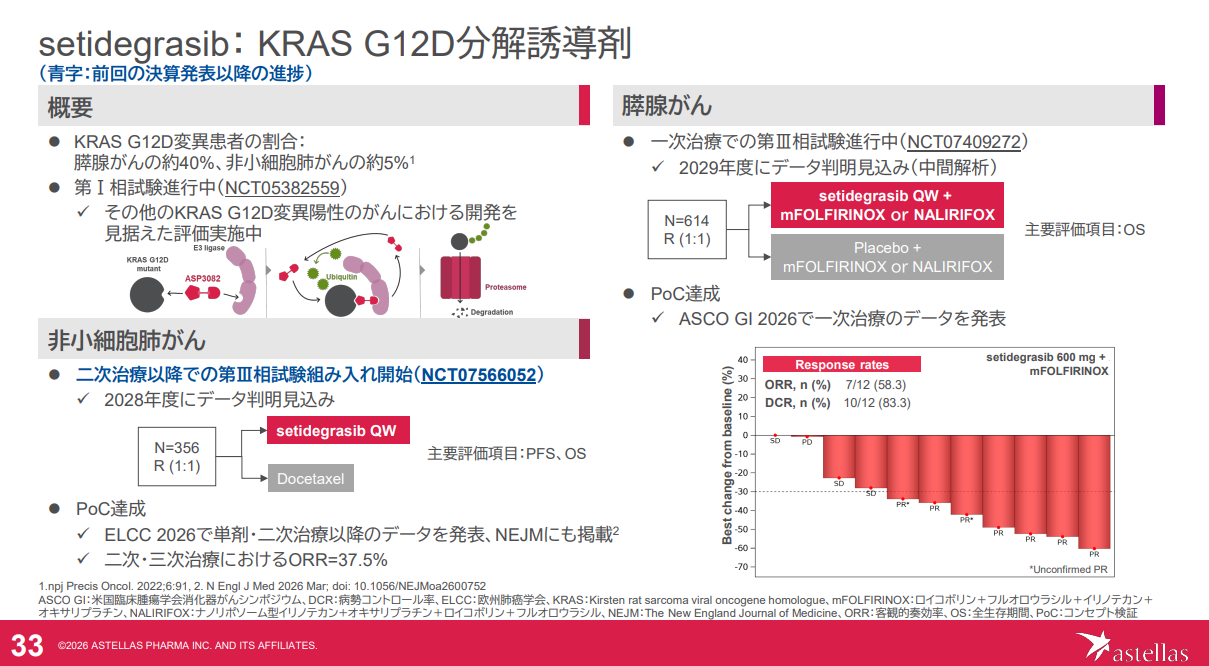
setidegrasib(ASP3082)
現在、次世代パイプラインの中で最も前に出ている候補の一つです。
KRAS G12D変異タンパク質を標的とするタンパク質分解誘導剤で、アステラスの自社創薬から生まれました。
膵腺がん一次治療で第III相試験が進行中。
非小細胞肺がんでも第III相試験を開始しています。
会社資料では、
非小細胞肺がん 第III相データ判明見込み 2028年度
膵腺がん 第III相中間解析 2029年度
としています。
つまり成功しても、売上貢献の中心はイクスタンジの米国特許切れ後になる可能性が高い製品です。
ASP2138
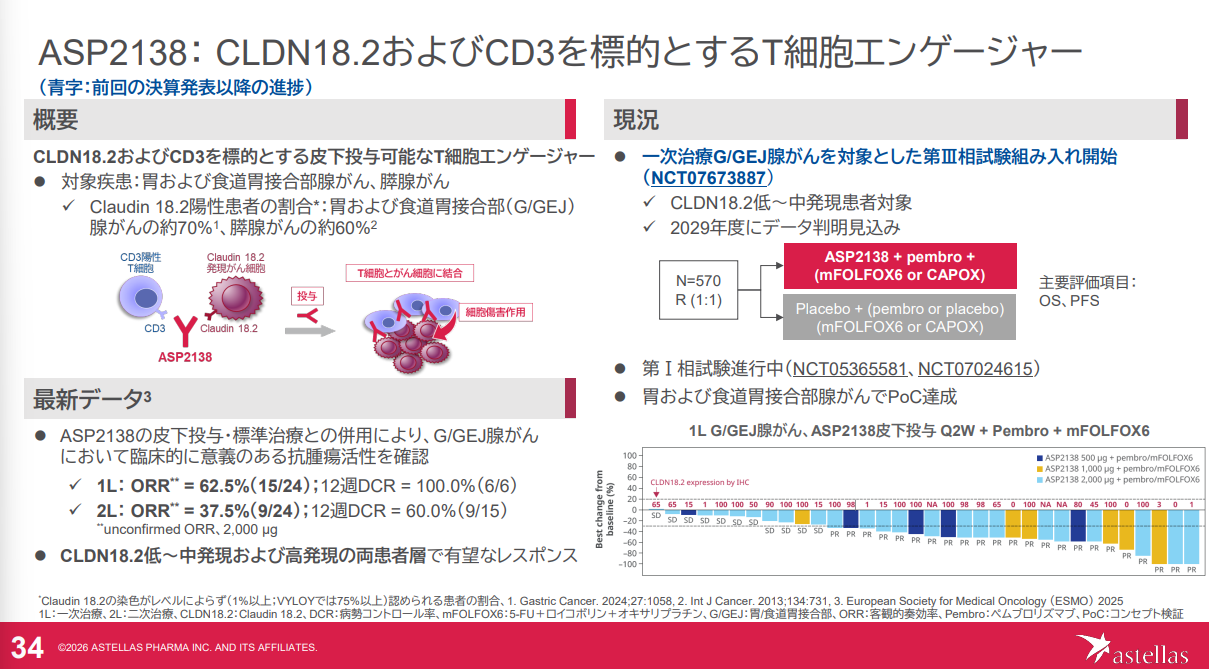
CLDN18.2とCD3を標的とするT細胞エンゲージャーです。
すでに販売しているVYLOYと同じCLDN18.2領域を、別の作用機序で広げようとする製品です。
2026年8月25日には、CLDN18.2陽性・HER2陰性の進行胃がん・食道胃接合部がん一次治療を対象とした国際共同第III相試験で最初の患者への投与を開始しました。
アステラス製薬株式会社「ASP2138 CLDN18.2陽性、HER2陰性の切除不能な局所進行性または転移性胃腺がんおよび食道胃接合部腺がんを対象とした国際共同第III相試験を開始」
会社資料では第III相データ判明を2029年度に見込んでいます。
したがってこちらも、イクスタンジ特許切れ直前の売上を埋める薬というより、2029年以降の次の成長波を作る候補です。
ASP546C
こちらもCLDN18.2を標的にしますが、VYLOYやASP2138とは異なるADCです。
抗体に抗がん剤を結合させ、CLDN18.2を発現するがん細胞へ薬剤を運ぶ仕組みです。
胃・食道胃接合部がんや膵がんで開発中ですが、現時点ではASP2138より開発段階が早く、第III相へ到達していません。
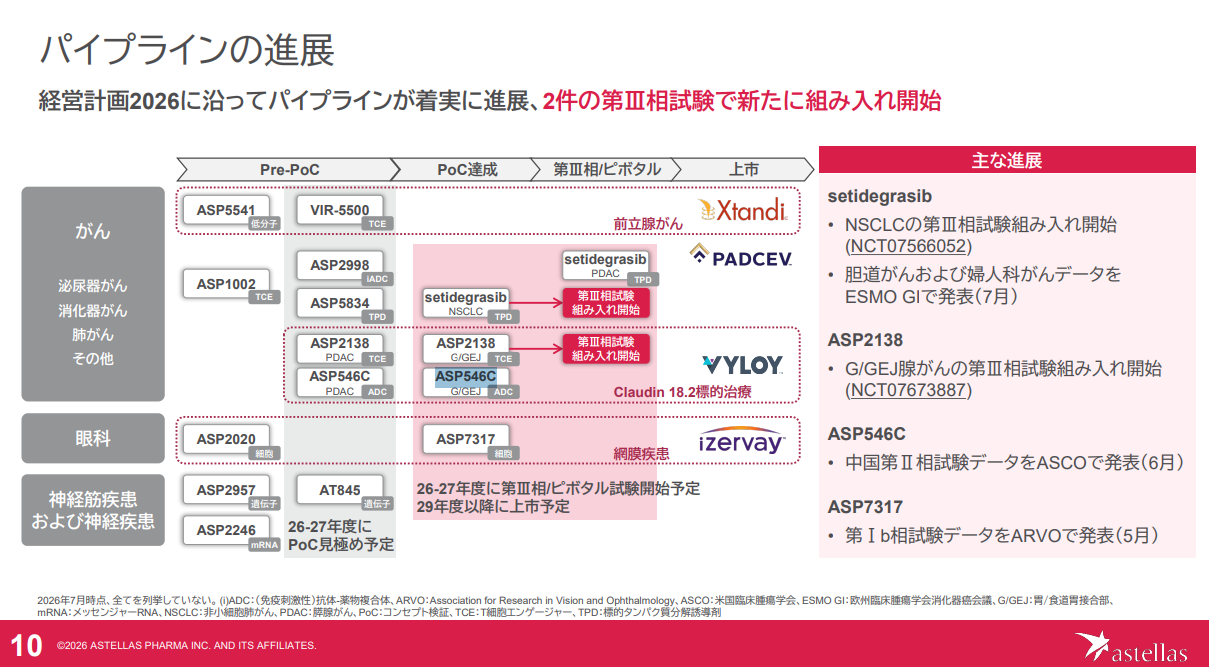
ASP7317
再生医療の候補です。
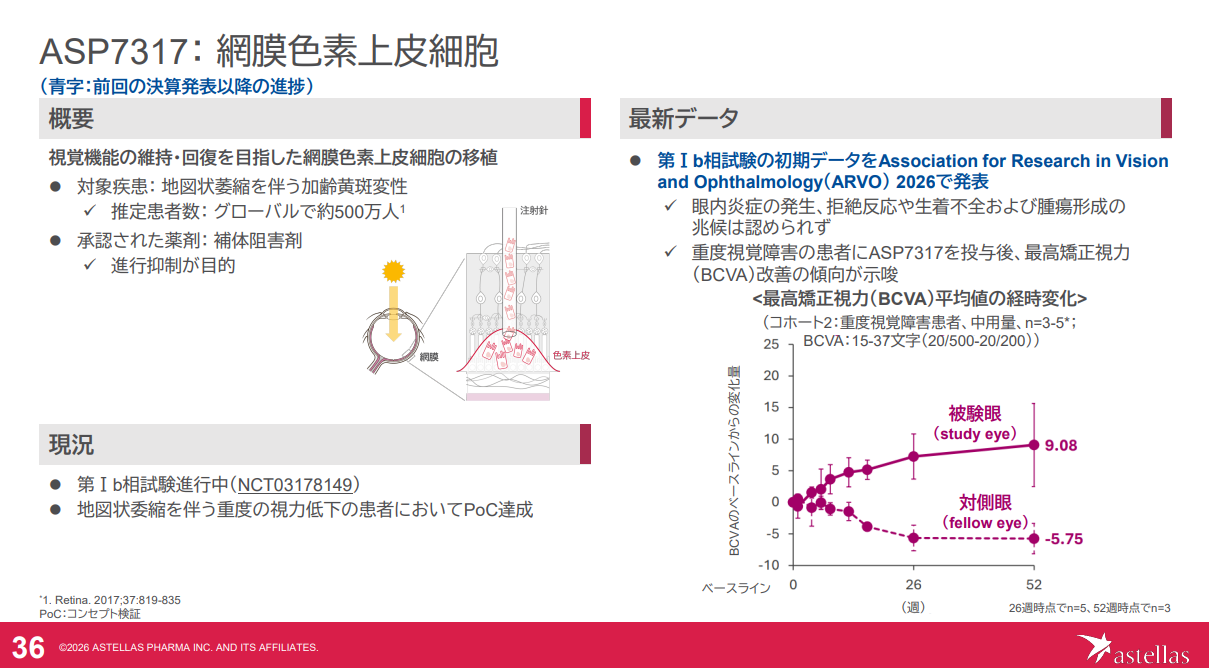
加齢黄斑変性によって失われた網膜色素上皮細胞を移植し、視機能の維持・回復を目指します。
第Ib相試験でPoCを達成していますが、まだ初期臨床開発です。
現在売上が急拡大しているIZERVAYが「病気の進行を抑える」薬であるのに対して、ASP7317は失われた視機能そのものの回復を目指すという、より長期のオプションです。
AT845
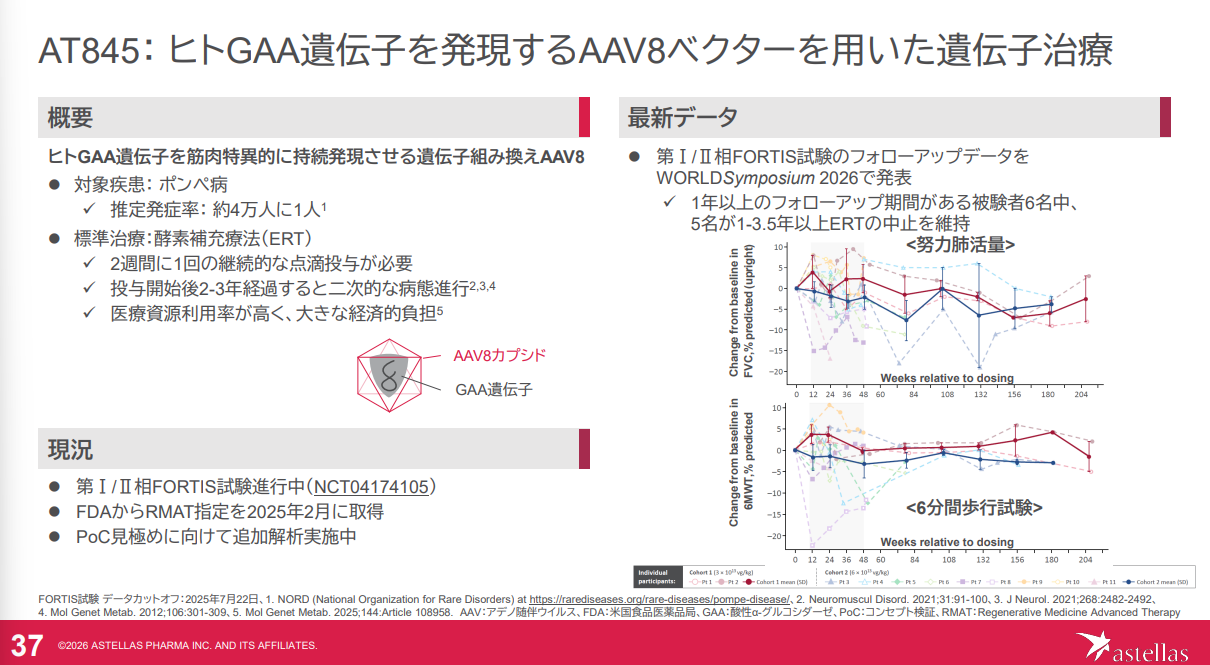
AAV8ベクターを用いたポンペ病の遺伝子治療です。
現在は第I/II相試験。
FDAからRMAT指定を受けていますが、会社は現在もPoC見極めに向けた追加解析を進めています。
AAV遺伝子治療という技術テーマ自体は大きいものの、現在の開発段階から考えると、2027~2028年のイクスタンジ減収を埋める製品として見るのは早いでしょう。
ここまで時間軸を並べると、アステラス製薬の今後はかなり整理しやすくなります。
2026~2028年
イクスタンジがまだ大きな売上を持つ間に、5つの重点戦略製品を急拡大させる期間
2027~2029年
米国、欧州、日本の順にイクスタンジの化合物特許が満了する期間
2029年以降
setidegrasib、ASP2138をはじめとする次世代パイプラインから新たな売上を作る期間
です。
したがって、アステラス製薬を見るうえで最も重要なのは、
「新薬候補がたくさんあるか」ではありません。
2027~2028年に始まるイクスタンジの減収よりも、
-
PADCEV
-
IZERVAY
-
VYLOY
-
VEOZAH
-
XOSPATA
の増収が先行できるか。
そして、その成長が鈍化する前に、
-
setidegrasib
-
ASP2138
-
その後のADC、再生医療、遺伝子治療
が売上へ接続できるか。
つまり、
イクスタンジ
↓
重点戦略製品
↓
次世代パイプライン
という「収益の橋」が途切れないかを見る必要があります。
2026年度は会社計画上、重点戦略製品の約1,300億円の増収がイクスタンジの約500億円の減収を大きく上回ります。
第一段階の橋渡しはすでに始まっています。
本当の試金石は、米国でイクスタンジの特許切れが始まる2027年以降です。
そこで新薬の増収が旧薬の減収を上回り続けられるか。
アステラス製薬の中期的な利益成長を見るうえでは、そこが最も重要なチェックポイントになります。