生成AIへの投資というと、GPUやHBMの数量を最初に思い浮かべるかもしれません。
しかし、GPUを増やすほど重要になるのが「GPU同士をどうつなぐか」です。
1台のサーバーを高速化する。
複数のサーバーを束ねる。
さらに複数のデータセンターそのものを一つの計算資源として動かす。
AIモデルの巨大化によって必要な演算能力が増えるほど、計算する半導体だけでなく、その間でデータを高速に移動させる通信インフラも増えていきます。
ここで電気配線の速度、距離、消費電力が制約になり、通信経路が光へ置き換わっていきます。
その「光を電気へ戻す」受光側のキーデバイスを作っている企業の一つがデクセリアルズです。
同社では2026年度第1四半期も、大手光トランシーバーメーカー向け高速応答フォトダイオードの販売が拡大。
モニターフォトダイオードも数量を伸ばしました。
一方で、光半導体の増産や開発に伴う固定費も先行しています。
つまり現在のデクセリアルズは、
「AI向け光半導体需要が増えている」
だけでなく、
「その需要を取り込むために会社の生産能力と事業ポートフォリオそのものを変えている」
局面にあります。
デクセリアルズの光半導体とは? AIデータセンターで何に使われるのか
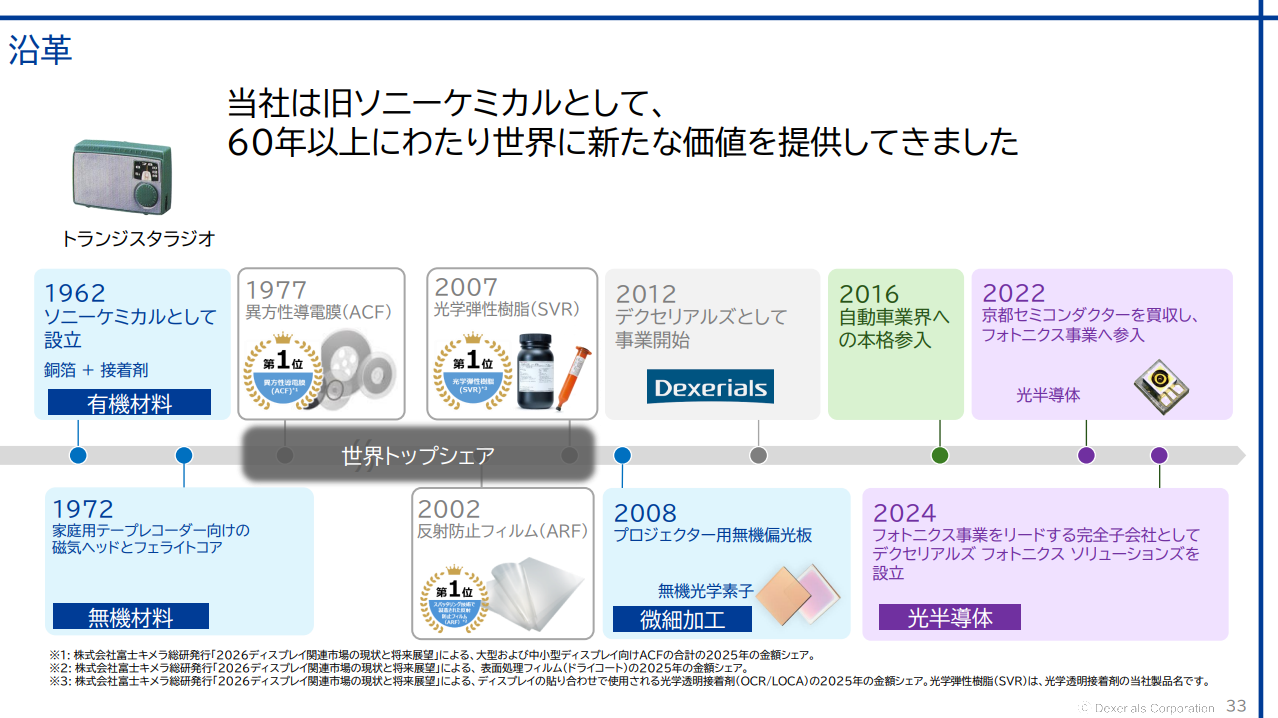
まず、デクセリアルズがもともと「光半導体専業メーカー」ではなかったことを押さえておきます。
同社の主力製品として知られてきたのは、
-
異方性導電膜(ACF)
-
反射防止フィルム(ARF)
-
光学弾性樹脂(SVR)
-
二次保護ヒューズ
などです。
フォトニクス事業への大きな転機は2022年。
光半導体を手掛けていた京都セミコンダクターを子会社化しました。
2024年には、京都セミコンダクターと無機光学デバイスを手掛けていたデクセリアルズ プレシジョン コンポーネンツを母体として、「デクセリアルズ フォトニクス ソリューションズ(DXPS)」が操業を開始しています。
現在、そのフォトニクス事業でAIデータセンター需要を取り込んでいる製品の中心が「フォトダイオード」です。
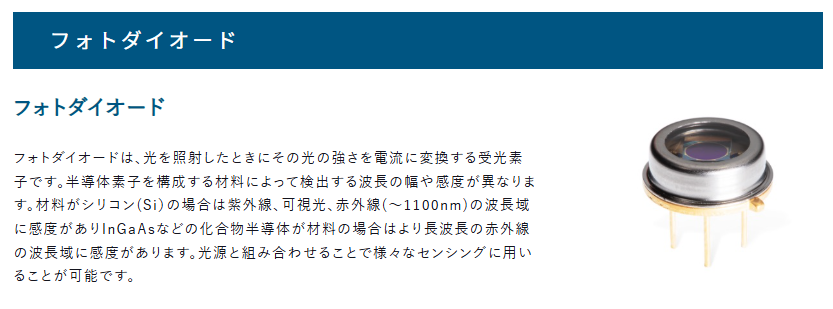
フォトダイオードとは、受け取った光の強さを電流へ変換する半導体です。
光通信では、
電気信号
↓
光信号へ変換
↓
光ファイバーで伝送
↓
フォトダイオードで受光
↓
電気信号へ戻す
という処理が行われます。
光トランシーバーは、この電気信号と光信号を相互変換する装置です。
デクセリアルズの高速応答フォトダイオードは、その「受信側の要」に当たります。
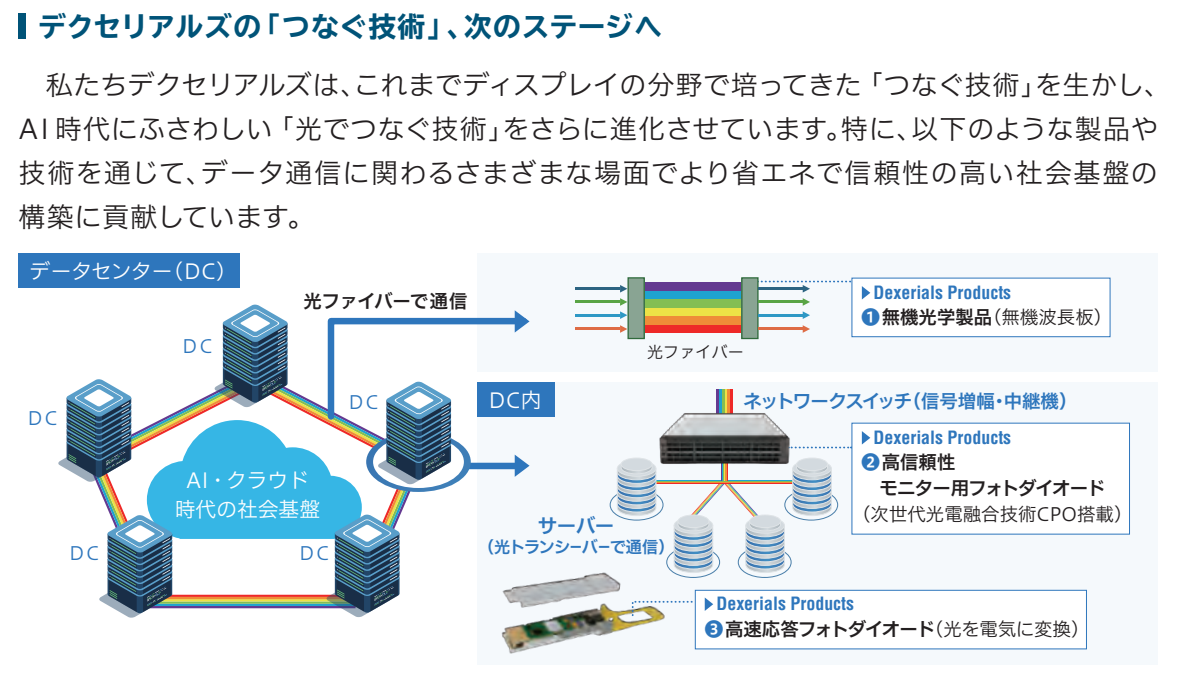
ここで重要なのが、AIの進化に伴って通信範囲そのものが広がっていることです。
デクセリアルズは最新の決算説明会で、
スケールアップ
=1台のサーバーやラック内の演算能力を高める
スケールアウト
=複数サーバー・複数ラックを束ねる
スケールアクロス
=複数のデータセンターを束ねる
という変化を説明しています。
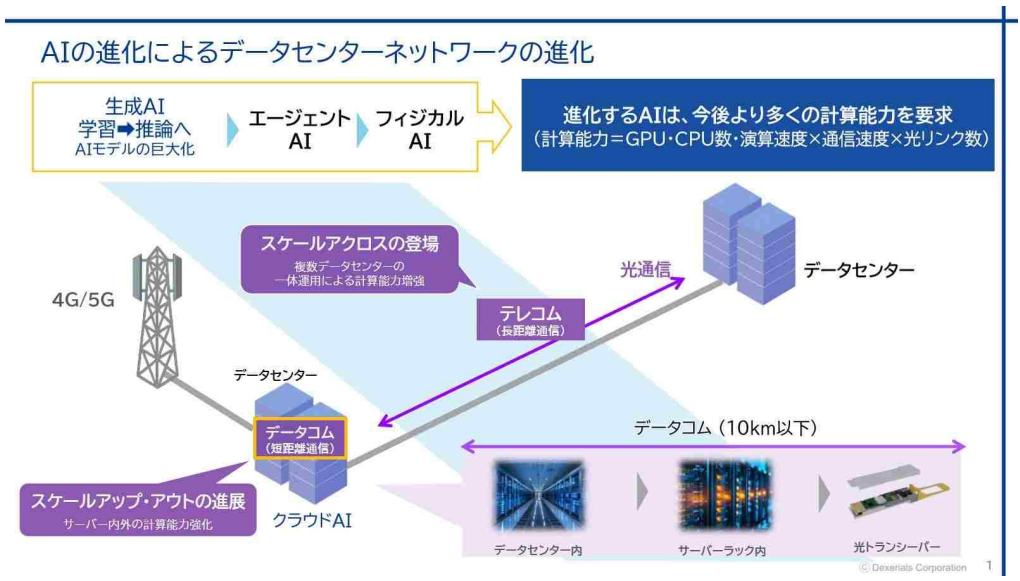
生成AIからAIエージェント、フィジカルAIへと進むほど必要な計算能力が増え、一つのサーバーだけでは演算能力を賄えなくなる。
するとGPUやサーバーを束ねる通信リンクが増えます。
さらにデータセンター同士まで同期して動かすようになれば、長距離通信でも単に「つながる」だけではなく、低遅延・高品質な光通信が必要になります。
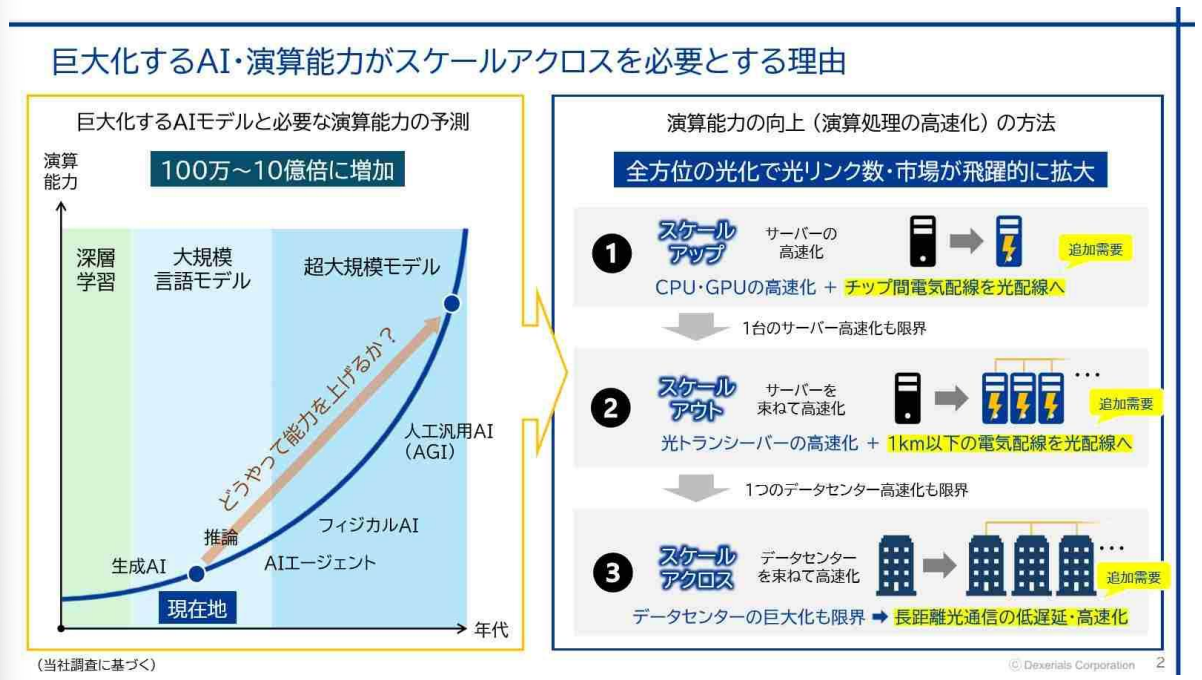
AI需要
↓
必要な演算能力の増加
↓
GPU・サーバー・データセンター間の通信量増加
↓
電気配線から光通信への移行
↓
光トランシーバー数量・性能要求の増加
↓
フォトダイオード需要増
というのが、デクセリアルズとAIデータセンターをつなぐ基本的な因果関係です。
NVIDIAや特定のハイパースケーラーへデクセリアルズが直接供給している、と会社が開示しているわけではありません。
「AI関連」という言葉から顧客を推測するのではなく、この通信インフラの変化を通じて需要が発生していると捉える方が適切です。
なぜAI需要で光半導体が増える? 800Gから1.6T・3.2Tへ進む光トランシーバー高速化
AIデータセンターによる追い風は、光トランシーバーの「台数が増える」ことだけではありません。
1台当たりの通信速度も上がっています。
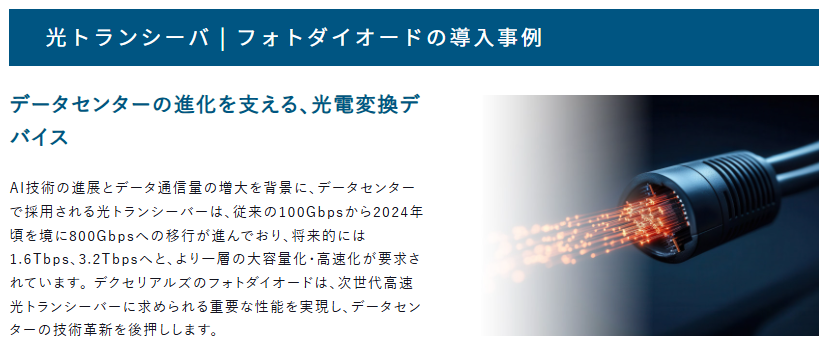
デクセリアルズによると、データセンターで使われる光トランシーバーは、従来の100Gbpsから2024年頃を境に800Gbpsへ移行。
今後は1.6Tbps、さらに3.2Tbpsへ高速化していくことが想定されています。
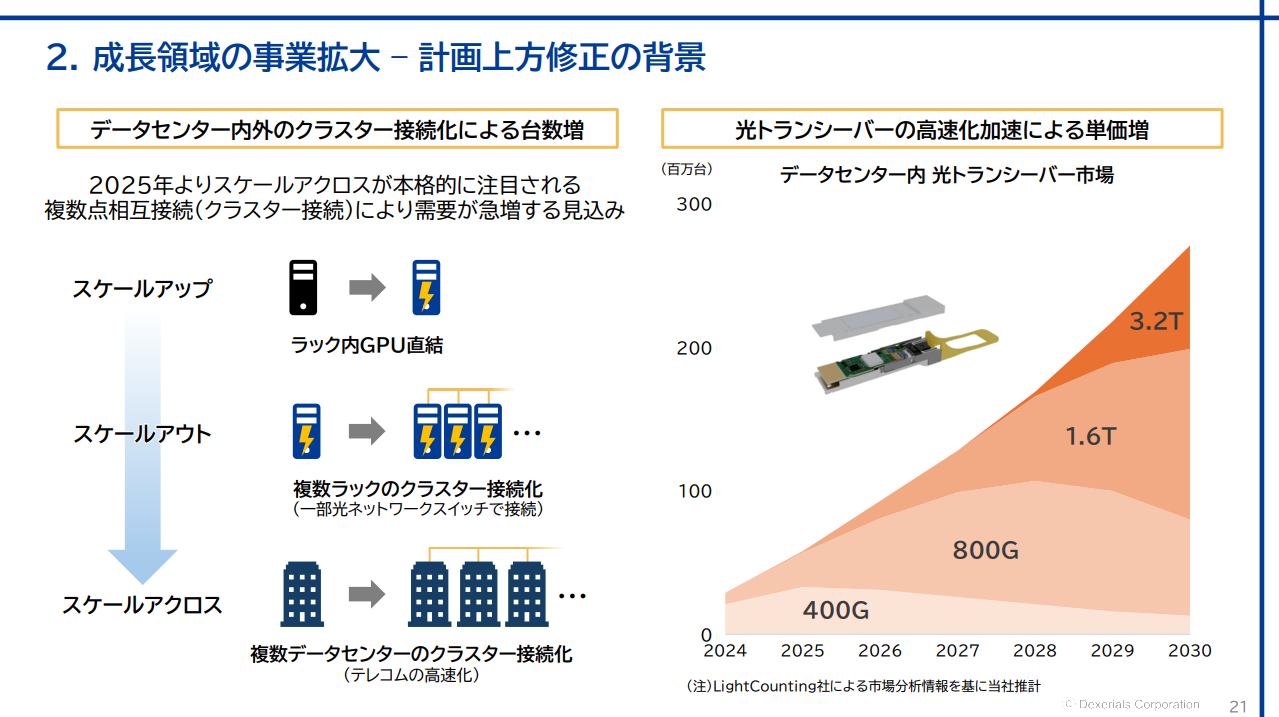
中期経営計画でも、
400G
↓
800G
↓
1.6T
↓
3.2T
という高速化トレンドを前提として、データセンター内光トランシーバー市場の拡大を見込んでいます。
そして高速化は、数量だけでなく光トランシーバーの高付加価値化にもつながると会社は見ています。
光トランシーバー全体の通信速度が上がると、その内部を構成する1本1本の通信レーンも高速化する必要があります。
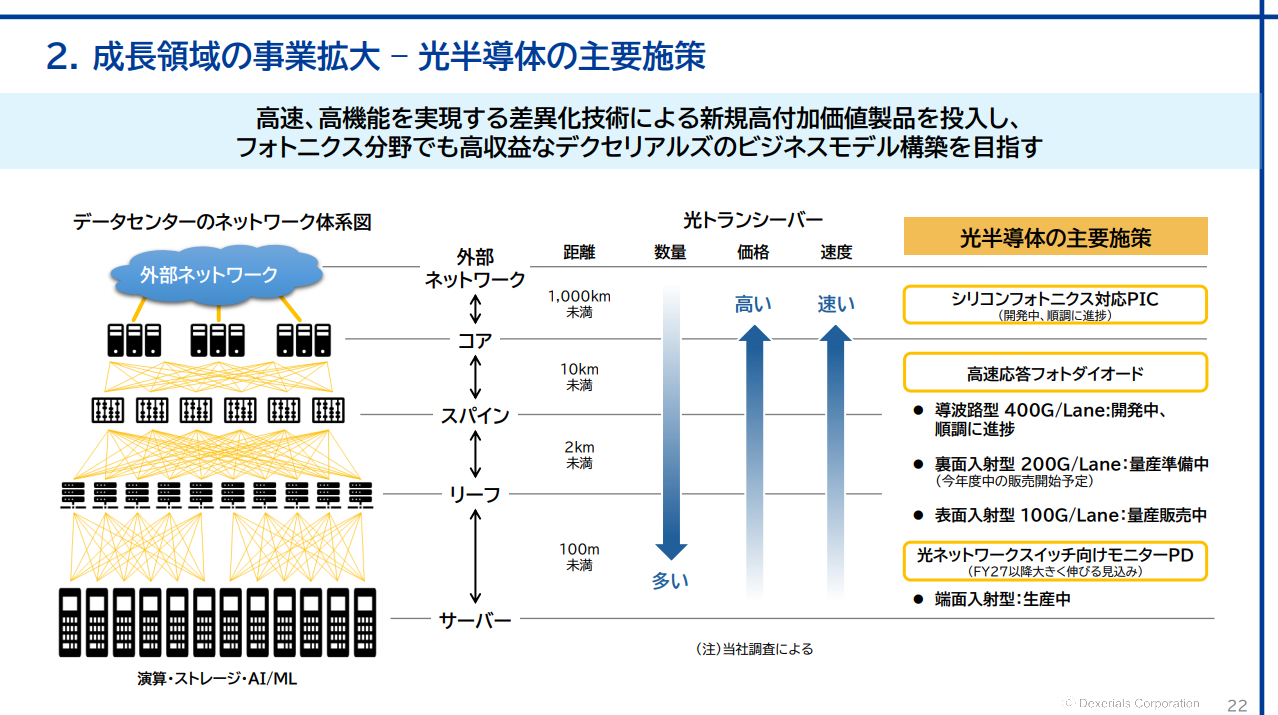
デクセリアルズの高速応答フォトダイオードは現在、
-
100G/Lane表面入射型 量産販売中
-
200G/Lane裏面入射型 量産準備中
-
400G/Lane導波路型 開発中
というロードマップです。
200G/Lane品は2026年度中の販売開始を予定。
400G/Laneでは、従来とは異なる「導波路型フォトダイオード」を開発しています。
最新の量産状況も一段進んでいます。
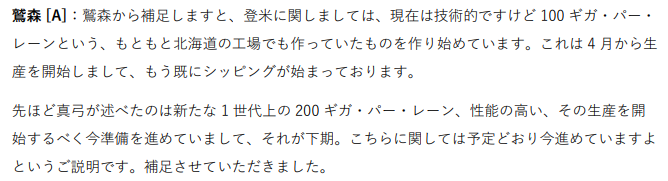
宮城県の登米事業所では2026年4月から100G/Lane品の生産を開始し、すでに出荷も始まっています。
200G/Lane品については2026年度下期の生産開始へ向け準備中です。
つまりデクセリアルズにとって、「光トランシーバー市場が伸びる」という数量要因に加え、「通信速度の高速化によって、より高性能な受光素子へ世代交代する」という製品ミックス要因があります。
データセンター棟数だけを見るのではなく、
光リンク数
×
トランシーバー数
×
通信速度
×
1トランシーバーに必要な光デバイス
という形で需要を見る必要があります。
デクセリアルズは光トランシーバーのどこで稼ぐ? 高速応答・モニター用フォトダイオードを整理
デクセリアルズの光半導体を理解するときは、少なくとも二つのフォトダイオードを分ける必要があります。
一つ目が「高速応答フォトダイオード」。
もう一つが「モニターフォトダイオード」です。
高速応答フォトダイオードは、通信されてきた光信号を電気信号へ変換します。
受信側で信号そのものを読む部品なので、通信速度が上がるほど短時間で正確に光を検出しなければなりません。
デクセリアルズのInGaAsフォトダイオードは900~1,700nmの波長域に対応する製品を持ち、光通信で使われる1,310nmや1,550nm帯をカバーしています。
なぜシリコンではなくInGaAsなどの化合物半導体を使うのか。
半導体材料によって、検出できる光の波長が違うからです。
シリコンの感度はおおむね1,100nmまでですが、InGaAsはより長波長の赤外線を検出できます。
長距離・高速光通信で使われる1,310nm、1,550nm帯を受けるために、InGaAsが重要になります。
さらに高速化すると別の課題が生まれます。
一般的な表面入射型フォトダイオードでは、光をしっかり吸収するために受光層を厚くすると、電子や正孔が移動する距離も長くなり、応答速度を上げにくくなります。
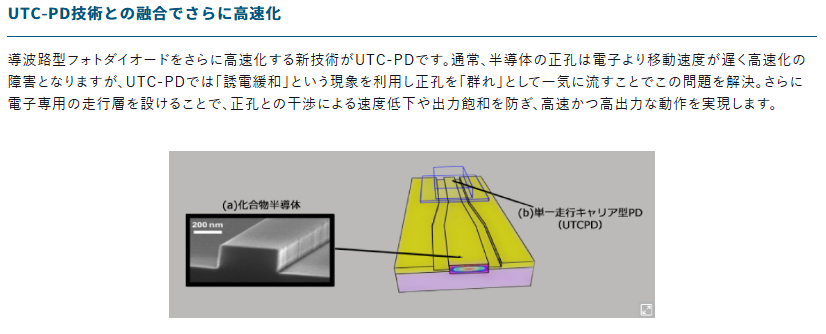
そこでデクセリアルズが開発しているのが導波路型です。
光を上から入れるのではなく、素子の横から入射させ、薄い光吸収層の中を水平方向へ進ませます。
これによって、光を十分吸収するための距離と電荷が電極まで移動する短い距離を両立し、高感度と高速応答を同時に狙えます。
さらにUTC-PD技術との組み合わせでは、300GHzを超える超高速動作を実現したとしています。
一方、モニターフォトダイオードは役割が違います。
通信データそのものを読む「受信装置」ではなく、レーザーダイオードなどから出ている光の強さを監視する部品です。
レーザー出力が変動していないかをリアルタイムで確認し、通信を安定させます。
デクセリアルズは海底ケーブルで長年使われてきたモニターPDの実績を持ち、これを次世代ネットワークへ展開しようとしています。
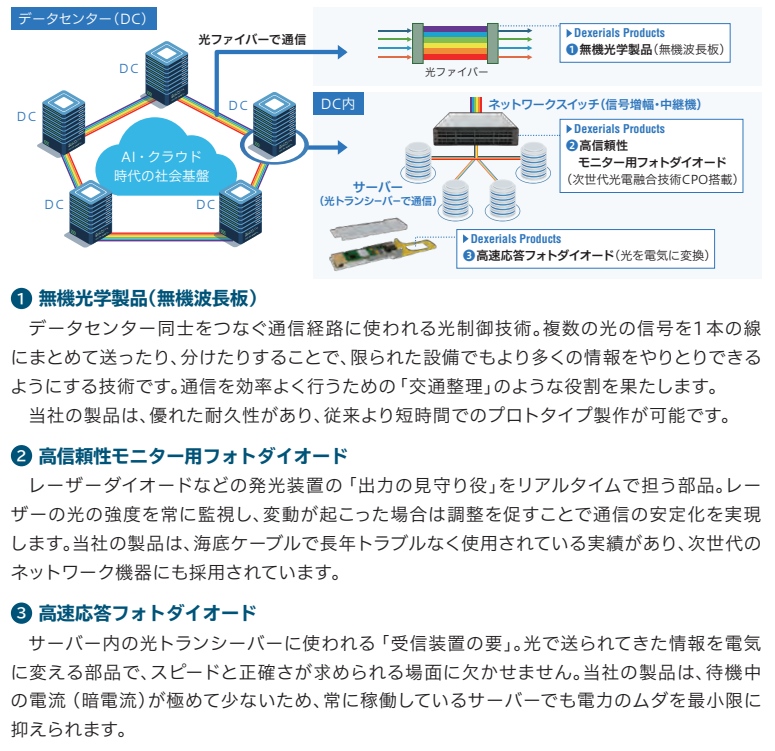
ここがデクセリアルズの技術的な競争を見るポイントです。
単に「フォトダイオードを作れる」だけではありません。
高速化するほど、
-
高速応答
-
高い受光感度
-
低暗電流
-
小型化
-
高密度実装
-
高信頼性
-
量産時の歩留まり
を同時に満たす必要があります。
2026年度第1四半期には、大手光トランシーバーメーカー向け高速応答フォトダイオードの販売が順調に拡大しています。
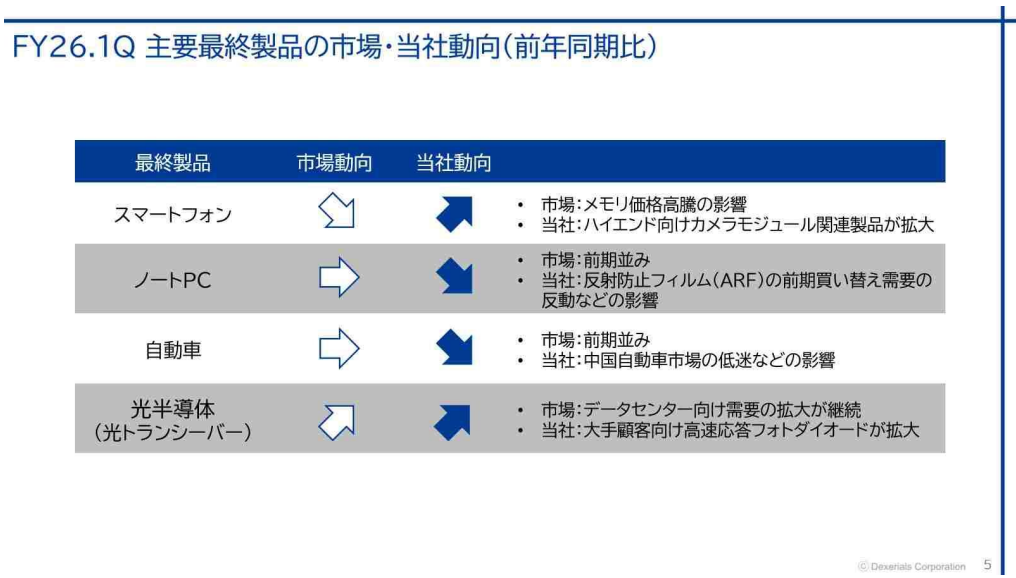
高速化によって製品要求が厳しくなれば、単なる数量増だけでなく、高性能製品への切り替えを通じた高付加価値化も可能になります。
したがって投資家として確認したいのは「光半導体市場が何%伸びるか」だけではありません。
100G/Laneから200G/Lane、400G/Laneへ世代が変わったときにも、デクセリアルズが採用ポジションを維持できるかです。
光電融合・CPOまで進むと何が変わる? デクセリアルズの次の成長領域
現在の光通信でも、すべてが光になっているわけではありません。
データセンターの演算部分へ近づくほど電気配線が残っています。
デクセリアルズは最新質疑で、特に1km以下の領域にはまだ電気通信が残っており、ここが光へ変わることを新しい事業機会と説明しています。
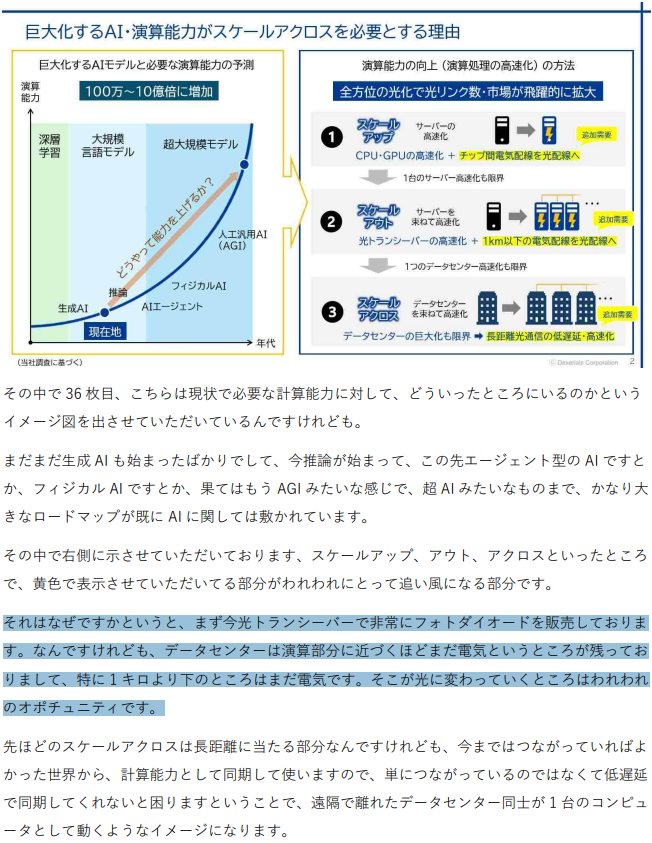
現在一般的なプラガブル光トランシーバーでは、スイッチASICなどの演算・通信チップと光トランシーバーの間に一定の距離があります。
その区間を高速な電気信号で伝送するほど、消費電力や信号損失が問題になります。
そこで光変換部分を演算チップのすぐ近くへ置くのがCPO、Co-Packaged Opticsです。
電気で引き回す距離を短くし、より早い段階で光へ変換することで、高速化と低消費電力を狙います。
デクセリアルズは、このCPOでモニターフォトダイオードの需要が生まれると見ています。
光源が演算部に近づき、光リンクが増えるほど、それぞれの光出力が正常かを監視する機能も必要になるためです。
最新の会社資料では、
約1km以下
SiGe系受光素子+モニターPD
CPOや光ネットワークスイッチ、光リンク数増加
約10km
InP系高速受光PD
高速化・台数増加
約1,000km
InP系高速受光PD+モニターPD
大規模分散光リンク数増加
という形で潜在的な事業機会を整理しています。
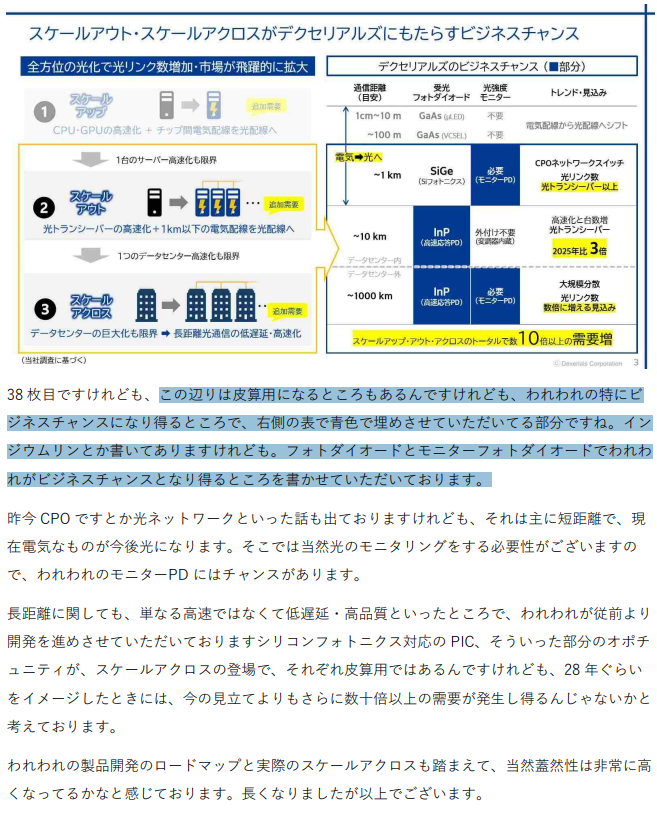
この図で特に興味深いのが、スケールアウトとスケールアクロスです。
会社はあくまで「皮算用」と前置きしていますが、スケールアップ・アウト・アクロスを合わせた場合、2028年頃には現在の見立てをさらに上回る「数十倍以上」の需要が発生する可能性にも言及しています。
これは正式な売上計画ではありません。
現在の中期計画325億円へそのまま足し込める数字でもありません。
しかし、会社側がAIデータセンターの光化について「既存の光トランシーバー数量増だけではない」と見ていることは分かります。
一方、CPOや光電融合は、現在のフォトダイオード売上と混同しない方がよいでしょう。
デクセリアルズは2026年、オランダのフォトニクス研究機関PITCと共同研究を開始。
光電融合デバイスの高性能化、実装技術などを研究しています。
デクセリアルズ株式会社「オランダのフォトニクス研究機関『PITC』との共同研究を開始」
またOFC 2026では、産業技術総合研究所の光電融合研究センターが主催するコンソーシアムで試作したCPOモックアップを展示しています。
この試作でデクセリアルズが担当したのは、ポリマー材料と導波路形成プロセスです。
デクセリアルズ株式会社「アメリカ・ロサンゼルスで開催される『OFC 2026』に出展」
2026年9月のCIOEでも、
・CPO向けモニターフォトダイオード
・導波路型高速フォトダイオード
・コヒーレント方式向けPIC
・トランシーバー向け接着剤
などを展示しています。
デクセリアルズ株式会社「中国・深圳で開催される『CIOE 2026』に出展」
IOWNについても、デクセリアルズは2024年からIOWN Global Forumへ参加しています。
ただし、これはNTTへの製品供給を意味するものではありません。
公開情報で確認できるのは、フォーラムへ参加し、光電融合技術を活用したフォトニクス製品・技術の開発を通じてIOWN構想へ貢献する方針までです。
デクセリアルズ株式会社「『IOWN Global Forum』へ参加」
したがって現時点では、
現在のP/L
=高速応答PD・モニターPDを中心とする既存光半導体
将来の追加市場
=CPO・シリコンフォトニクス・PIC・光電融合
と分けて見る必要があります。
光半導体はデクセリアルズの利益をどこまで変える? 売上325億円計画と増産投資を見る
最後に、光半導体をP/Lへ落として考えます。
2025年度のデクセリアルズ全社売上高は1,138億円。
このうちフォトニクス事業は103億円でした。
全社売上に占める割合は約9%です。
ところが、2026年5月にリフレッシュした中期経営計画では、
-
2025年度実績 103億円
-
2026年度計画 120億円
-
2027年度計画 165億円
-
2028年度計画 325億円
までフォトニクス事業を拡大する計画です。
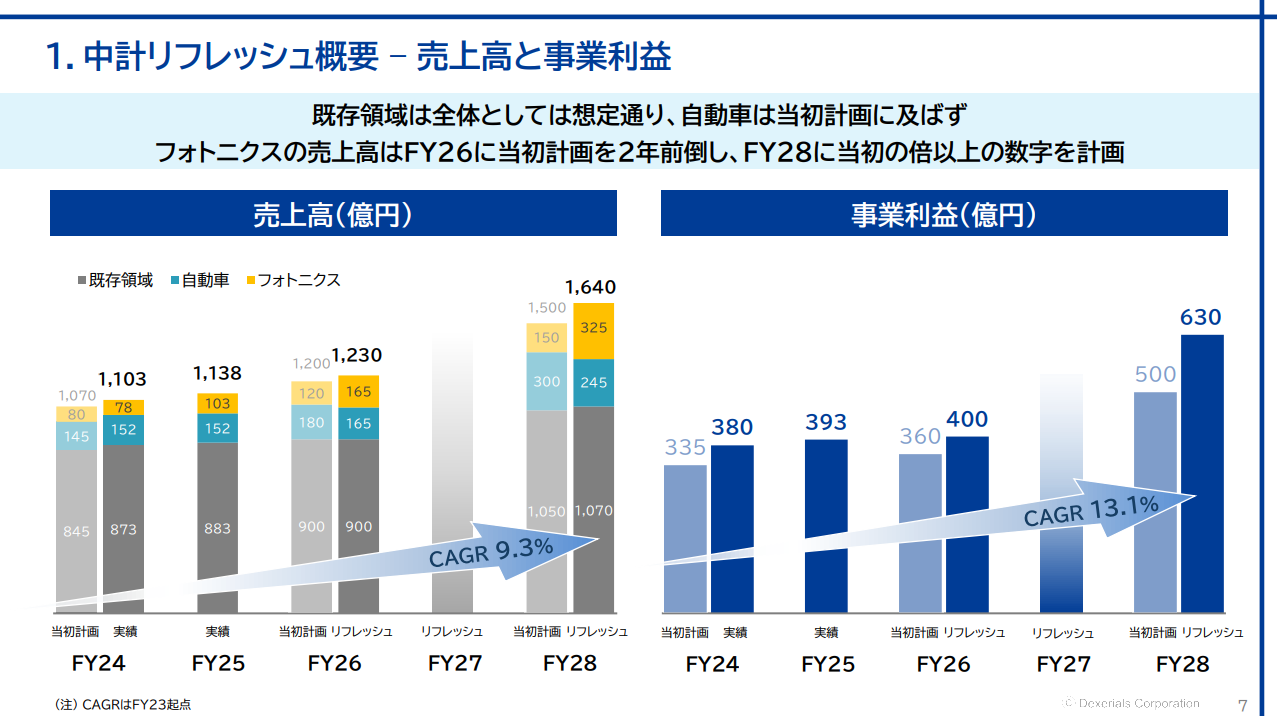
従来の2028年度計画は150億円だったため、わずか2年で計画値を325億円へ2倍以上に引き上げました。
2028年度の全社売上目標は1,640億円。
フォトニクス325億円が実現すれば、単純計算で全社売上の約20%を占めます。
現在約9%の事業が、3年間で約20%まで上昇する計画です。
これは会社の事業ポートフォリオを変える規模です。
従来のデクセリアルズは、ACFやARFなどスマートフォン・PC・ディスプレイ関連の高シェア製品から利益を得てきました。
2028年度には、
既存領域
+
自動車
+
フォトニクス
のうち、フォトニクスだけで約2割の売上を作る計画になります。
そして、その需要増を取るために先に設備投資が発生しています。
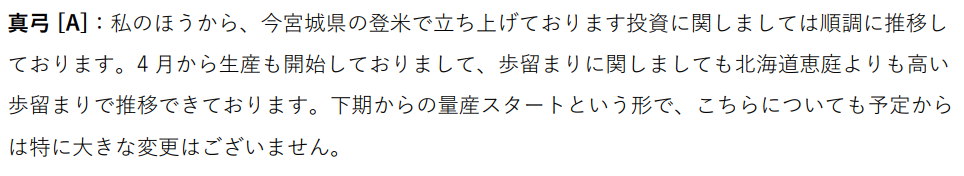
2026年4月には宮城県の登米事業所で光半導体の新生産ラインが稼働しました。
会社によると、現在生産している100G/Lane品の歩留まりは、既存の北海道恵庭拠点より高い水準で推移しています。
ただし、利益は売上より少し遅れて出てきます。
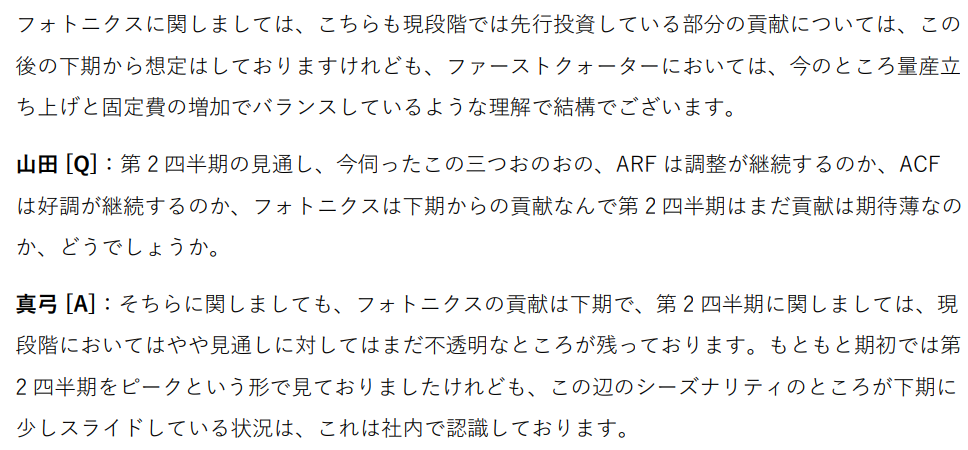
2026年度第1四半期では、高速応答PDとモニターPDの数量増がプラスとなった一方、光半導体を中心とした成長投資で固定費も増加。
会社はフォトニクスについて、第1四半期は「量産立ち上げと固定費増加がバランスしている」状態で、本格的な貢献は下期から想定していると説明しています。
この点は重要です。
設備を増やす
↓
人員・減価償却など固定費が先に増える
↓
量産数量が増える
↓
工場稼働率が上がる
↓
固定費負担が薄まる
↓
利益寄与が拡大する
という順番になるからです。
デクセリアルズ自身も、フォトニクス分野で「高収益なデクセリアルズのビジネスモデル」を構築する方針を掲げていますが、フォトニクス単独の利益率は開示していません。
したがって、325億円の売上計画だけから利益額を逆算するのはまだ早いでしょう。
また、増産にはサプライチェーン上の制約もあります。
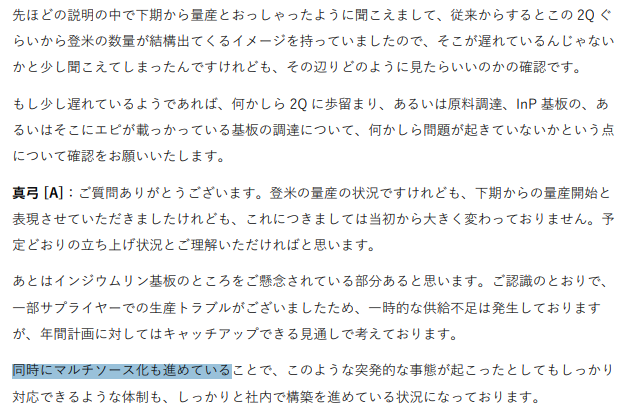
2026年度第1四半期には、一部サプライヤーの生産トラブルによってInP基板が一時的に供給不足となりました。
会社は年間計画にはキャッチアップ可能と見ており、同時にマルチソース化を進めています。
今後、光半導体が本当に連結P/Lを変えているかを確認するなら、
-
フォトニクス売上が120億円→165億円→325億円の計画線を進むか
-
登米事業所の稼働率・歩留まり改善
-
200G/Lane品の量産開始
-
400G/Lane導波路型PDの事業化
-
FY27以降に見込む光ネットワークスイッチ向けモニターPDの拡大
-
CPO、シリコンフォトニクス対応PICの量産案件化
-
増産に伴う固定費増を数量・製品ミックスの改善が上回るか
-
InP基板の調達マルチソース化
を見る必要があります。
デクセリアルズの光半導体事業で興味深いのは、単に「生成AIでデータセンターが増えるから需要が増える」という話ではありません。
AIモデルが巨大になる。
GPUが増える。
GPUを束ねる。
ラックを束ねる。
データセンターまで束ねる。
そのたびに通信リンクが増え、電気だった場所が光へ置き換わり、さらに1本当たりの通信速度も上がっていきます。
つまり需要は、
「台数」
だけでなく、
「リンク数」
「光化する距離」
「通信速度」
の3方向から増える可能性があります。
そしてデクセリアルズは、現在量産している高速応答フォトダイオードだけでなく、モニターPD、400G/Lane導波路型PD、シリコンフォトニクス対応PICまで、その光化の範囲が広がる側へ製品ロードマップを伸ばしています。
投資家として見るべきなのは、「デクセリアルズはAI関連銘柄か」という分類ではありません。
AIの計算能力増大
↓
ネットワークの光化
↓
光トランシーバー数量・速度の上昇
↓
デクセリアルズ製光半導体の数量・製品ミックス改善
↓
登米の稼働率上昇
↓
フォトニクス事業の利益拡大
という経路が、実際の決算数字としてつながっていくかです。
2025年度103億円だったフォトニクス事業を、2028年度325億円まで育てる計画。
この数字が実現するなら、光半導体はデクセリアルズの「新しい成長製品」ではなく、会社の利益構造そのものを変える事業になっていきます。