ジャパンマテリアル(6055)を「特殊ガスの会社」と理解しているだけでは、この会社の強みは少し見えにくいかもしれません。
同社が手掛けているのは、半導体製造そのものではありません。しかし半導体工場では、製造装置を置くだけでは製品を作れません。特殊ガスや超純水、薬品を必要な品質で供給し、電力や空調を維持し、製造装置を止めないための保守を続ける必要があります。
ジャパンマテリアルは、こうした工場の「ライフライン」を構築し、その後の運転まで担う会社です。
この事業構造を掘り下げていくと、キオクシアとの深い関係、一度工場に組み込まれたインフラを簡単には変更しにくい半導体産業特有の事情、そして工場新設後にも収益機会が残り続ける理由が見えてきます。
本稿では、単なる「国内半導体設備投資の恩恵銘柄」という整理から一歩進み、ジャパンマテリアルが半導体工場のどこに入り込み、なぜそのポジションに価値があるのかを見ていきます。
ジャパンマテリアル(6055)は何の会社?半導体工場を動かすインフラ企業
ジャパンマテリアルの2026年3月期売上高は579.76億円。そのうちエレクトロニクス関連事業が560.47億円を占めており、事実上の主力事業です。
その中身は、半導体メーカーでも単純な材料商社でもありません。
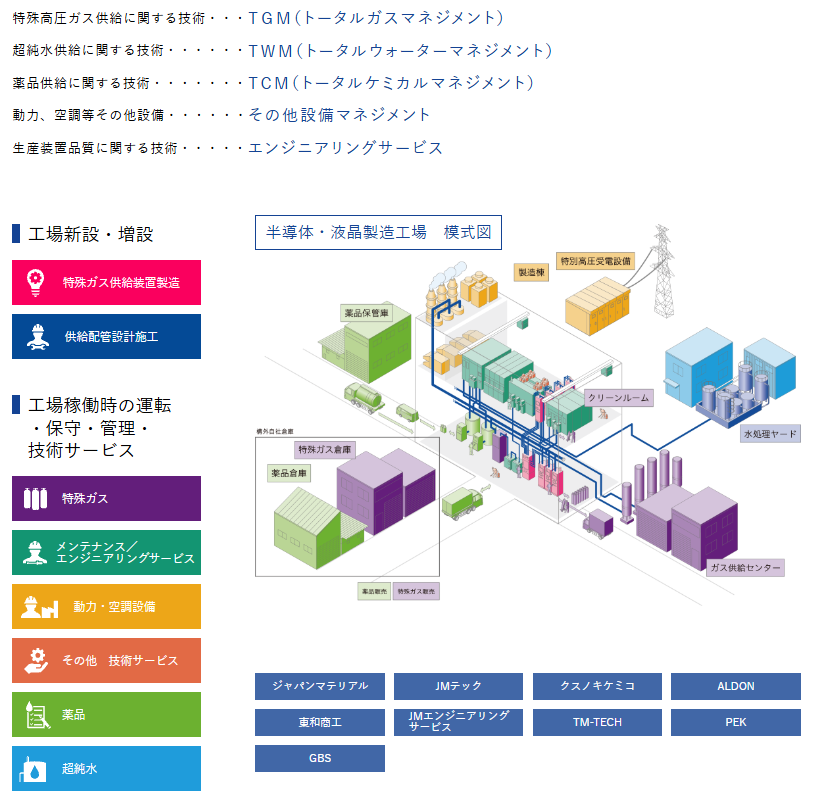
ジャパンマテリアルは、特殊ガス、超純水、薬品、動力・空調といった半導体工場のインフラから、製造装置のメンテナンスまでを手掛けています。
同社はこれを、特殊ガスを扱う「TGM(トータルガスマネジメント)」、超純水を扱う「TWM(トータルウォーターマネジメント)」、薬品を扱う「TCM(トータルケミカルマネジメント)」などへ展開し、工場全体を支える「TFM(トータルファシリティマネジメント)」へと事業領域を広げてきました。
半導体工場の新設・増設時には特殊ガス供給装置をつくり、製造装置まで配管を引く。工場が稼働すれば、ガス供給、超純水、薬品、動力設備を管理し、製造装置を保守する。
つまり「工場をつくる段階」と「工場を動かし続ける段階」の両方に仕事を持つことが、ジャパンマテリアルの特徴です。
ジャパンマテリアルは特殊ガスで何をしている?ガスを「売る」だけではない
半導体製造では、成膜、エッチング、洗浄など多くの工程で特殊ガスが使われます。
難しいのは、必要なガスを調達することだけではありません。
半導体製造では微細な異物や水分の混入が品質へ影響するため、製造装置までガスを届ける供給系そのものにも高い品質が求められます。
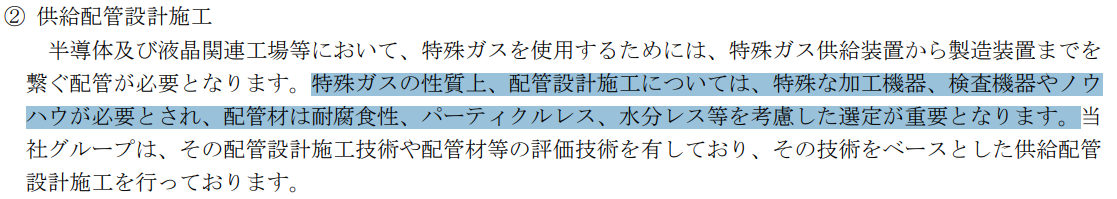
ジャパンマテリアルは有価証券報告書で、特殊ガス供給について安全性、安定性、純度が要求されると説明しています。また、供給配管についても耐腐食性、パーティクルレス、水分レスなどを考慮した材料選定と、特殊な加工・検査技術、ノウハウが必要としています。
ここに、「ガス販売会社」と呼ぶだけでは見えてこない技術的な役割があります。
同社が担当する範囲は、特殊ガスそのものの販売だけではありません。
供給装置の開発・設計・製造、供給配管の設計施工、ガスボンベの交換、日常点検、受発注管理、保守までを一貫して手掛けます。
競争力の源泉を考えるとき、重要なのは「特定の特殊ガスを独占しているか」ではなく、「ガスを製造装置まで安全かつ安定して届け続ける仕組み」を構築し、運営できることです。
設備、配管、品質、安全、運転という複数の要素をまとめて請け負うため、顧客との接点は一度の納品で終わりません。
ジャパンマテリアルとキオクシアの関係は?四日市工場の中に事業所を置く
ジャパンマテリアルを理解するうえで、最も重要な顧客の一つがキオクシアです。
両社の関係は、「同じ半導体関連銘柄」という程度のものではありません。
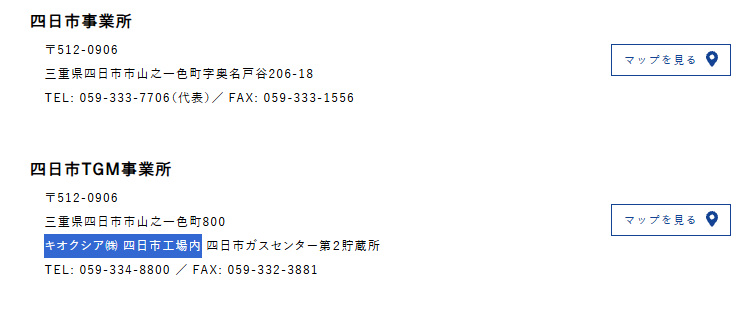
ジャパンマテリアルの拠点一覧を見ると、「四日市TGM事業所」の所在地は三重県四日市市山之一色町800番地。そして、その所在地には「キオクシア株式会社 四日市工場内 四日市ガスセンター第2貯蔵所」と明記されています。
つまり、ジャパンマテリアルは顧客であるキオクシアの工場の中に特殊ガス管理の拠点を持っています。
これは同社の事業を象徴する立地です。
外部から材料を納品して終わる会社ではなく、顧客の製造拠点そのものへ入り込み、工場インフラの運用に関与していることが分かります。
取引規模も大きなものです。
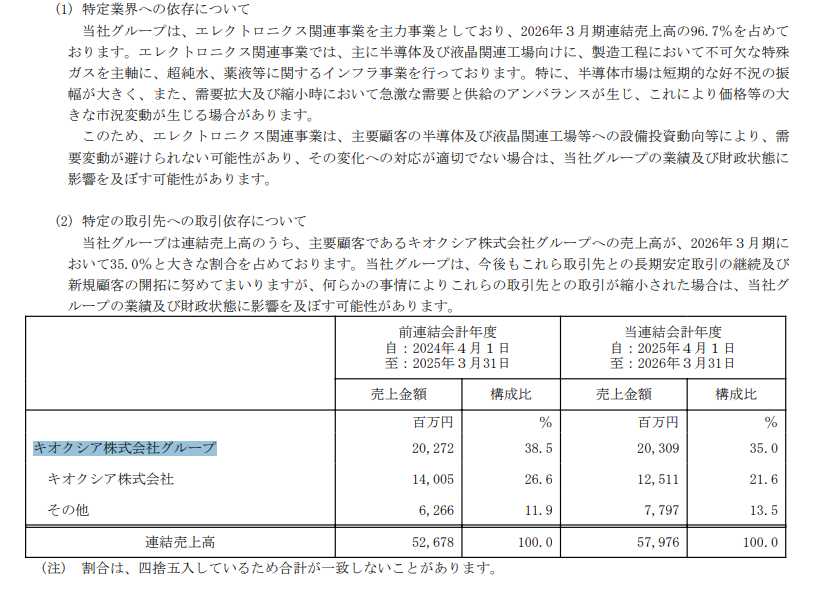
2026年3月期のキオクシアグループ向け売上高は203.09億円で、ジャパンマテリアルの連結売上高579.76億円の35.0%を占めました。
前期も202.72億円、構成比38.5%だったため、金額ベースでは約200億円規模の取引が続いています。
「キオクシア関連銘柄」という言葉だけでは、むしろ関係の深さを過小評価してしまいます。キオクシアグループは、ジャパンマテリアルの事業構造そのものに大きな影響を持つ主要顧客です。
一方、これはリスクでもあります。
ジャパンマテリアル自身も、キオクシアグループとの取引が縮小した場合には、業績や財政状態へ影響する可能性があると有価証券報告書で説明しています。
顧客工場へ深く入り込めることが競争力になる反面、主要顧客への依存度が高くなる。この両面を見る必要があります。
なぜ半導体工場のインフラは簡単に他社へ替えにくい?スイッチングコストの正体
ここからが、ジャパンマテリアルの競争優位を考えるうえで重要な部分です。
同社について「工場インフラを抑えている」と表現する場合、設備を所有して顧客を物理的に囲い込んでいるという意味ではありません。
重要なのは、供給装置の設計、配管施工、ガス供給、運転、保守という工場の実務プロセスへ連続して関与していることです。
一般的な購入品なら、同等品を安く供給できる会社が現れれば取引先を変更することもできます。
しかし半導体工場のインフラでは、変更によって「製造品質や安全性に影響しないか」を確認する必要があります。
この半導体産業特有の「変更の重さ」を理解するうえで参考になるのが、キオクシアの品質ガイドラインです。
キオクシアは量産設計などを変更する際、変更要求を出した後に変更製品を評価し、変更申請用の資料や必要に応じてサンプルを作成し、承認を経て工場へ切り替え指示を出す変更管理フローを定めています。
さらに部品・材料についても、仕様と要求品質を定めたうえで品質認定や受入検査を行い、取引先とは品質保証協定を締結し、定期工程監査などを行うとしています。
半導体製造では「今まで問題なく動いていたものを替える」こと自体が、評価や品質保証の対象になるわけです。
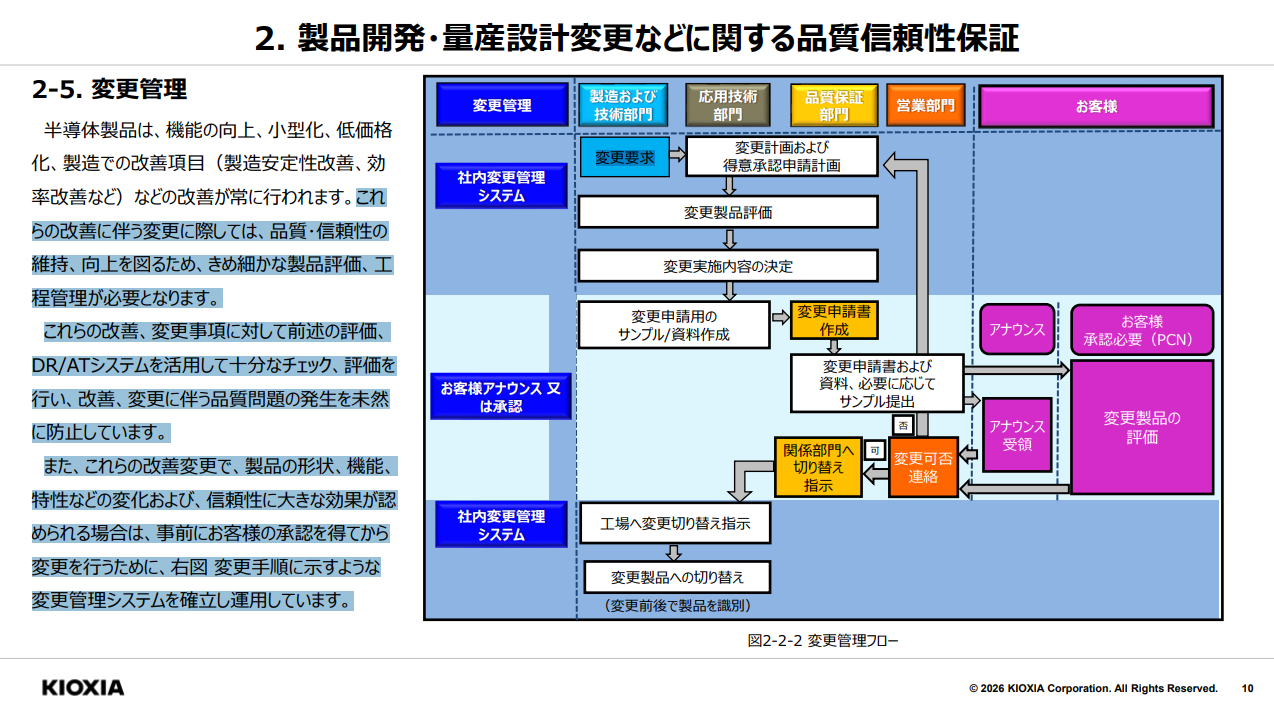
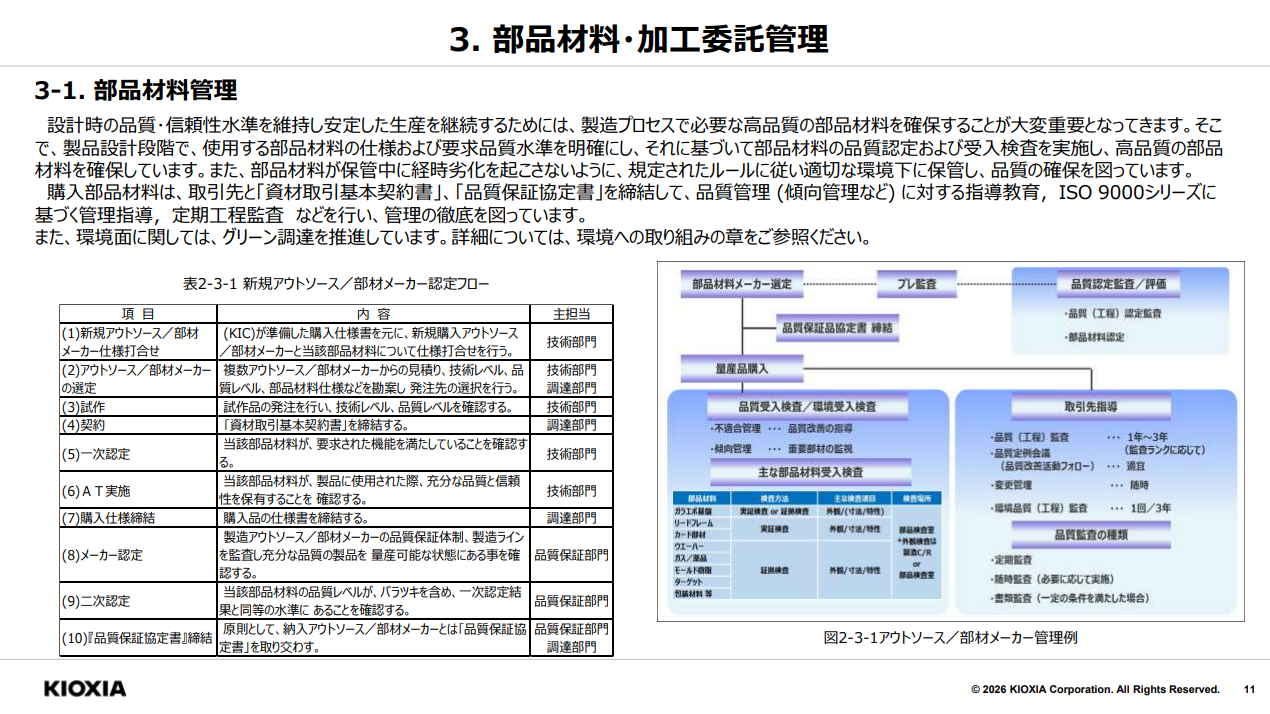
製品やプロセスに影響を及ぼし得る変更を事前に評価し、記録し、承認したうえで量産へ反映するというのが半導体に限らずメーカーの品質管理思想です。
ここへジャパンマテリアルの事業構造を重ねると、実務上のスイッチングコストが見えてきます。
新しい会社へ切り替えるには、単に見積価格を比較するだけでなく、新しい供給体制で純度や安全性を維持できるかを確認し、既設設備や配管との整合性を取り、作業手順を整え、現場固有の運転ノウハウを引き継ぎ、工場を止めずに移行する必要があります。
しかも、変更によって得られるコスト削減額が小さい一方で、万一の品質事故や供給停止による損失が大きければ、顧客にとって積極的に既存業者を変更する合理性は低くなります。
つまりジャパンマテリアルのモートは、「他社には絶対にできない設備」を持つことだけではなく、顧客工場のインフラへ入り込み、安全・品質・運転実績と現場ノウハウを積み上げることで、変更する側にコストとリスクが発生する構造にあると考えられます。
ポイント
-
品質・安全・生産停止リスクまで含む変更コスト
-
供給装置・配管・運転・保守をまたぐ現場ノウハウ
-
顧客工場内・隣接拠点で積み重なる運転実績
-
価格だけでは判断できない実務上のスイッチングコスト
設備投資だけでは終わらない?「イニシャル+オペレーション」の収益構造
ジャパンマテリアルを単純な半導体設備投資関連企業として見ると、もう一つ重要な点を見落とします。
同社のエレクトロニクス関連事業には、工場の新設・増設に伴う「イニシャル部門」と、工場の生産活動に伴う「オペレーション部門」があります。
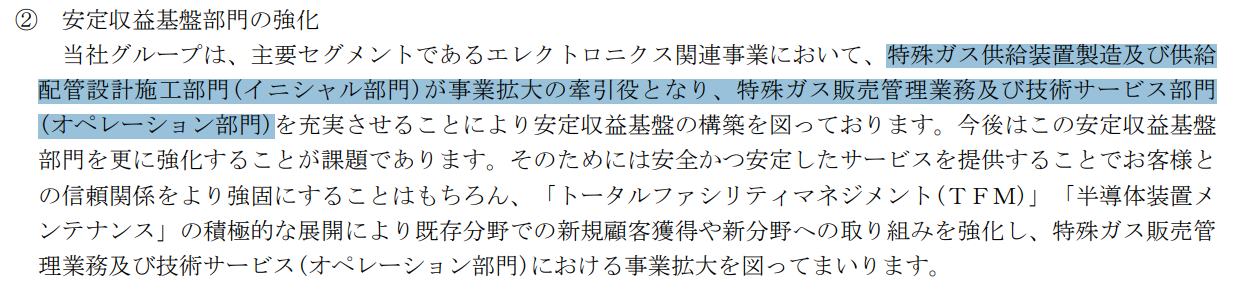
2026年3月期の販売実績は、特殊ガス供給装置製造が26.38億円、供給配管設計施工が179.49億円でした。
一方、特殊ガス販売管理業務は156.99億円、技術サービスは195.02億円です。
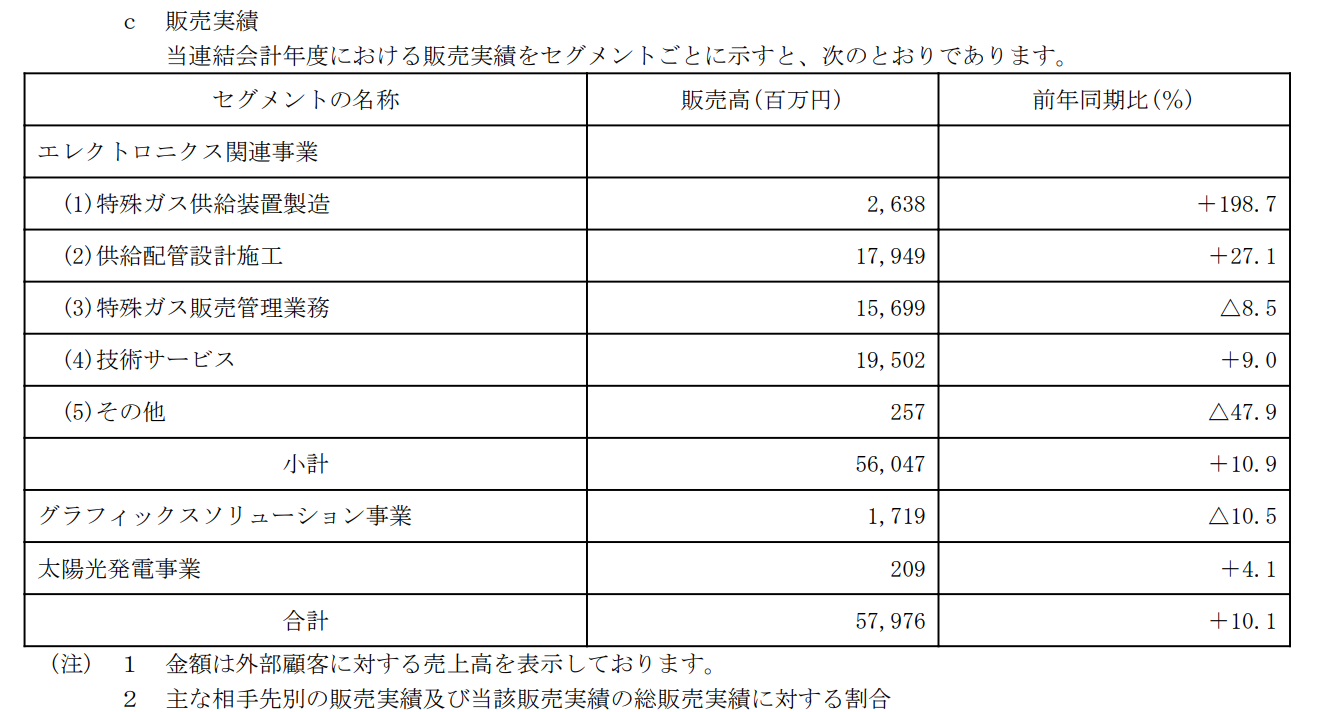
特殊ガス販売管理業務と技術サービスを合計すると352.01億円となり、エレクトロニクス関連事業売上高560.47億円の約62.8%に相当します。
これは「ストック売上高」として会社が定義した数字ではなく、本稿で単純合算したものです。しかし、新設工事だけがジャパンマテリアルの収益源ではないことは分かります。
会計上の収益認識にも違いがあります。
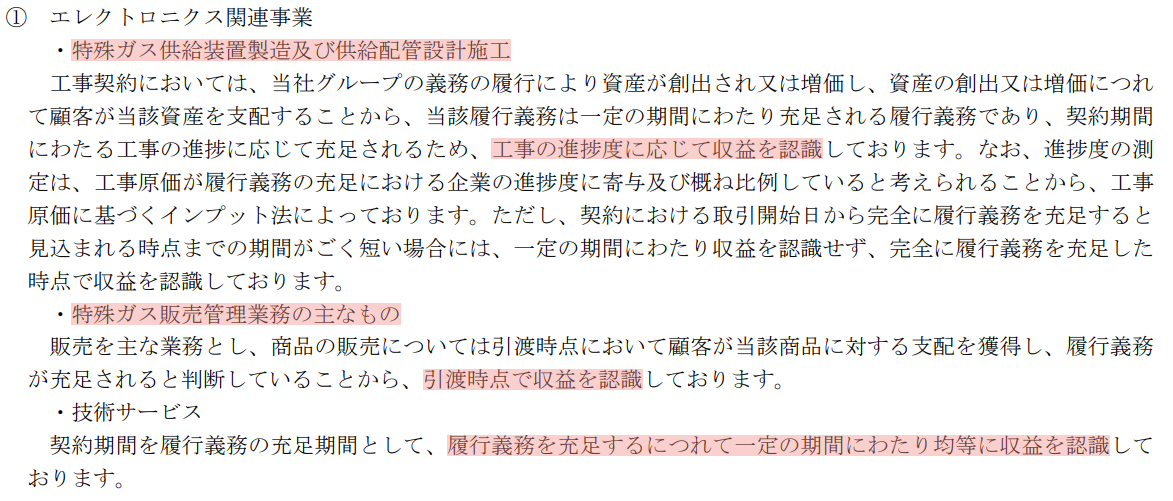
供給装置や配管工事は工事の進捗に応じて収益を認識する一方、特殊ガスは商品の引き渡し時に売上となります。技術サービスについては、契約期間にわたって履行義務を充足するものとして、一定期間にわたり均等に収益を認識すると説明されています。
つまり設備投資による一時的な工事需要とは別に、工場が稼働することで発生する収益があります。
事業の流れを簡略化すると、次のようになります。
-
半導体工場の新設、増設で供給装置や配管工事を受注
-
完成した工場で半導体生産が始まる
-
特殊ガスの使用量が発生
-
供給管理や製造装置メンテナンスなどの技術サービスが発生
-
ライン増設や設備更新で再びイニシャル需要が発生
新工場を取ることが、完成時点の工事売上だけではなく、その後のオペレーション事業へ接続し得るのがポイントです。
この構造は最新決算にも表れています。
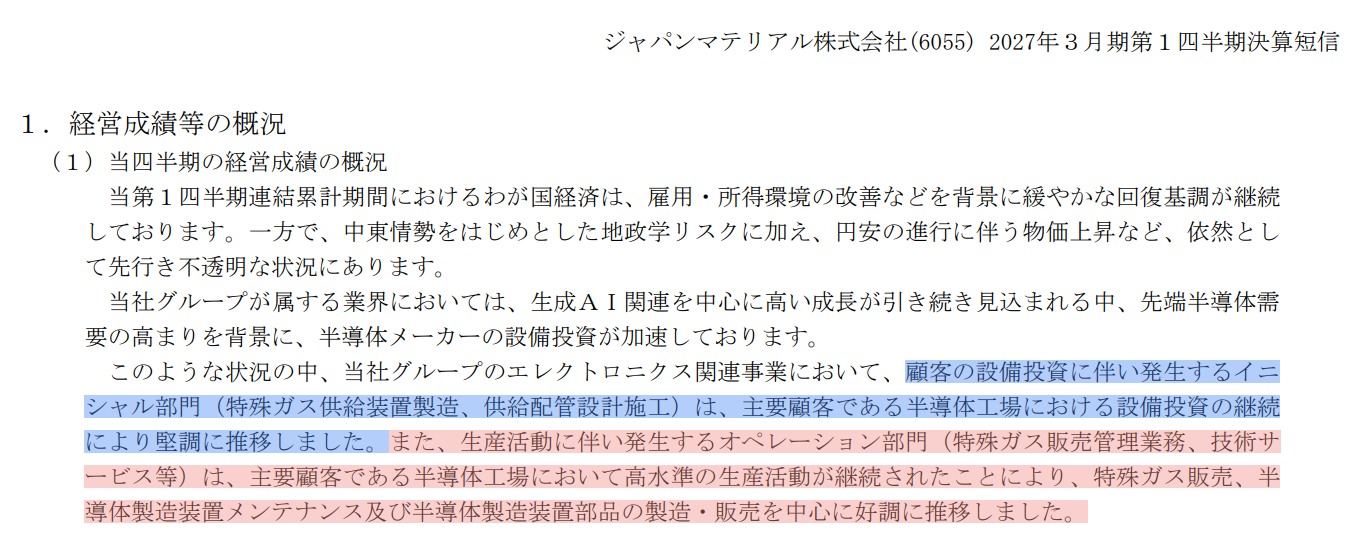
2027年3月期第1四半期は、主要顧客の設備投資継続によってイニシャル部門が堅調に推移する一方、高水準の生産活動を背景に、特殊ガス販売、半導体製造装置メンテナンス、装置部品などのオペレーション部門も好調でした。
結果として売上高は159.74億円で前年同期比20.5%増、営業利益は47.41億円で48.6%増となっています。
設備投資と工場稼働の双方が収益ドライバーになることが、足元の業績からも確認できます。
半導体工場の保全人員不足は追い風になるのか
半導体工場の増設というと、製造装置や材料への需要が注目されがちです。
しかし工場が増えれば、その設備を24時間安定して動かす人も必要になります。
ガス、超純水、薬品、動力・空調、製造装置は、導入しただけでは動き続けません。監視、点検、交換、修理、異常時の対応を担う人材が必要です。
この保全人員の不足は、すでに半導体業界側でも課題として認識されています。
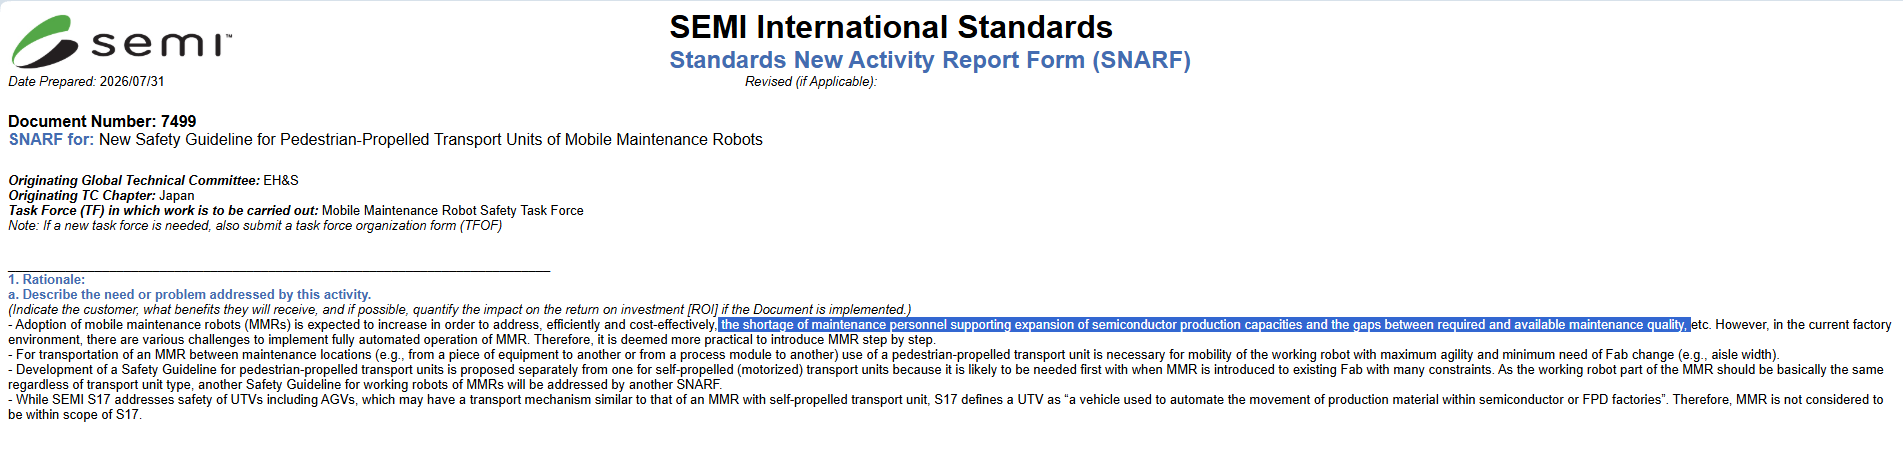
SEMIが2026年7月に作成したモバイルメンテナンスロボットの安全ガイドライン策定資料では、半導体生産能力の拡大を支える「メンテナンス人員の不足」と、要求される保全品質と供給可能な保全品質のギャップへの対応を、ロボット導入が必要になる背景として明記しています。
これは半導体保全人員全体を定量化した統計ではありませんが、半導体生産能力の拡大に対して保全人員が制約になりつつあることを、業界団体自身が標準策定の理由に挙げている点は注目できます。
この状況は、ジャパンマテリアルのTFM事業を考えるうえで重要です。
半導体メーカーがガス、超純水、薬品、空調、製造装置それぞれの専門人材をすべて自社で抱えるなら、採用だけでなく教育、安全管理、資格、交代勤務まで自社で構築する必要があります。
その一部を専門事業者へ任せることができれば、半導体メーカー側は製品開発や製造プロセスといった中核領域へ人材を集中できます。
言い換えれば、ジャパンマテリアルにとっては「装置を持っていること」だけでなく、「必要な場所へ必要な技術者を継続的に配置できること」自体がサービス価値になっていく可能性があります。
ただし、人手不足はジャパンマテリアルにとって一方向の追い風ではありません。
顧客側で外部委託ニーズが高まっても、ジャパンマテリアル自身が技術者を採用・教育できなければ、受注を増やせません。
したがって、人員不足は需要を生み出す要因であると同時に、同社自身の成長を制約する要因でもあります。
国内半導体工場の新設・増設でどこまで恩恵を受ける?
ジャパンマテリアルは四日市だけでなく、北海道千歳、岩手県北上、広島、熊本など、国内の主要な半導体生産地域に拠点を持っています。
ただし、「半導体工場の近くに拠点がある」ことと、「その半導体メーカーから実際に受注している」ことは分けて考える必要があります。
キオクシアについては、四日市工場内のTGM事業所と売上高の双方が公表資料から確認できます。
一方、所在地だけを根拠に「MicronやRapidusも顧客」と推定することはできません。
熊本については、より明確な実績があります。
ジャパンマテリアルは、Japan Advanced Semiconductor Manufacturing(JASM)向け売上高として、2024年3月期に80.24億円、連結売上高の16.5%を計上しました。2025年3月期にも42.01億円、8.0%の売上高があります。
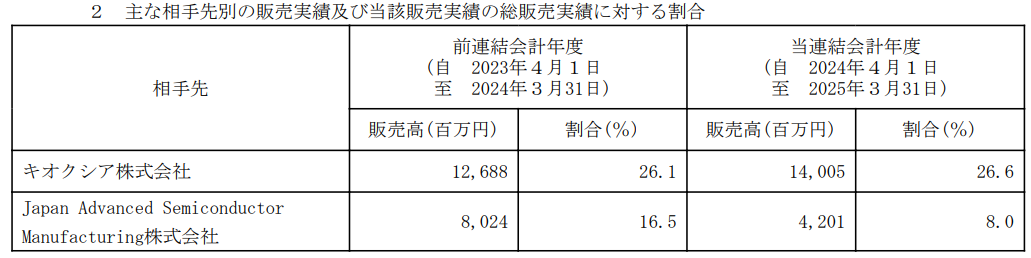
JASMの工場立ち上げ局面で、ジャパンマテリアルに大きな売上が発生したことは公表資料で確認できます。
なお、2026年3月期の有価証券報告書ではJASM向け売上高は個別開示されていません。したがって、公表がなくなったことをもって「取引がなくなった」と判断することも、逆に足元の取引規模を推定することもできません。
この実績から見えてくるのは、「国内半導体投資が増えるから一律に恩恵を受ける」という単純な構図ではありません。
重要なのは、新工場の特殊ガス供給装置や配管などに入り込めるか。そして工場完成後にガス供給管理や技術サービスまで仕事を広げられるかです。
設備投資額そのものより、「どの工場へ、どの段階から入ったか」を見る方が、ジャパンマテリアルの将来収益を考えるうえでは重要です。
ジャパンマテリアルの営業利益率はなぜ高い?ROE・ROICの見方
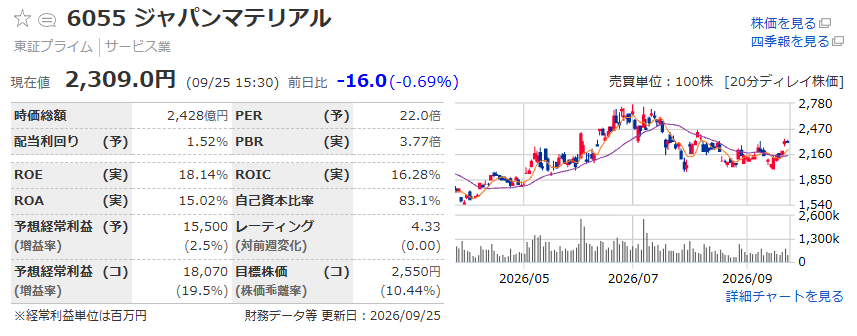
2026年3月期のジャパンマテリアルは、売上高579.76億円に対して営業利益146.40億円。営業利益率は25.3%でした。
ROEは18.1%、自己資本比率は83.1%です。
高いROEを借入による大きな財務レバレッジだけで作っている会社ではないことが分かります。
では、なぜ高い収益性を確保できているのでしょうか。
公開資料だけから利益率の要因を完全に分解することはできませんが、事業構造からいくつかの特徴は見えてきます。
供給配管の施工について、ジャパンマテリアルは自社基準を満たす施工能力を持つ工事業者へ施工を外注し、自社が進捗管理を行うことで品質維持と工事遅延防止を図っています。
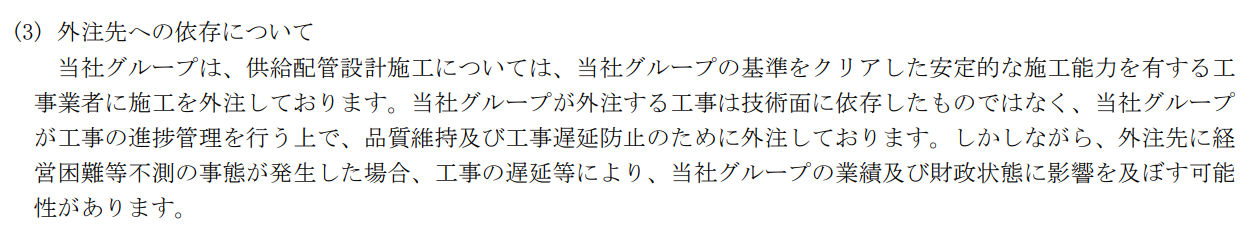
つまり、すべての施工能力を自社人員や固定設備として抱えるのではなく、外部の施工能力も使いながら、顧客との窓口、品質、工程、安全、インフラ全体の管理を担う構造です。
さらにジャパンマテリアル自身が数千億円規模の半導体製造工場を所有するわけではありません。
顧客が保有する巨大な製造資産の周辺で、品質・安全面の重要度が高いインフラと運転サービスを提供する立場です。
そこへ、工場稼働後の特殊ガス販売管理や技術サービスが加わります。
高い営業利益率を考えるうえでは、「工事会社だから高収益」というよりも、
-
半導体工場に不可欠で品質・安全要求の高いインフラ
-
設計施工から運転・保守まで続く顧客接点
-
変更時に評価・移行負担が生じやすい事業領域
-
工場稼働後も続く特殊ガス販売管理・技術サービス
-
巨大な半導体製造設備そのものを自社保有しない事業構造
という複数の要素が重なっていると見るのが自然です。
なお、ジャパンマテリアルはROICを主要指標として開示していません。
ROICは投下資本の定義によって数値が大きく変わるため、本稿では独自計算による見かけ上の高ROICを示すのではなく、営業利益率、ROE、自己資本比率と実際の事業構造を合わせて見ることとします。
ジャパンマテリアルの今後を見るポイント――設備投資だけを追わない
ここまで見てくると、ジャパンマテリアルを追う際に「国内半導体設備投資額」だけを見るのでは不十分だと分かります。
新しい工場を取ることと、その工場が完成した後に仕事を積み上げることの両方を見る必要があります。
今後、確認しておきたい項目を整理すると次のようになります。
-
特殊ガス供給装置・供給配管の受注高と受注残高
-
主要顧客による工場新設・増設の進捗
-
特殊ガス販売管理業務の売上推移
-
技術サービス売上高の積み上がり
-
キオクシアグループ向け売上高と顧客集中度
-
既存半導体工場の稼働率
-
技術者の採用・教育と施工・保全能力
この会社の強みを一言で「特殊ガス」とまとめてしまうと、本質を外します。
ジャパンマテリアルが担っているのは、特殊ガスという物質だけではなく、それを安全かつ高純度で製造装置まで届け、その状態を維持し続ける仕組みです。
新工場ができれば供給装置をつくり、配管を引く。
工場が動けばガスを供給し、設備を管理する。
生産が続けば製造装置を保守する。
増設されれば再び設備工事が発生する。
そして、一度そのインフラと運転プロセスへ深く組み込まれれば、顧客は価格だけを見て簡単に供給体制を変更できるわけではありません。
キオクシア四日市工場の中に実際の事業所を構え、キオクシアグループだけで売上高の35%を占めるという事実は、この「顧客工場への組み込まれ方」を象徴しています。
一方で、その強さはキオクシアへの顧客集中リスクとも表裏一体です。また、人手不足によって外部保全ニーズが高まったとしても、ジャパンマテリアル自身が技術者を確保できなければ成長余地を取り込めません。
したがって今後を見るポイントは、「半導体工場がどれだけ建つか」だけではありません。
どの工場へ入り込めたか。
その工場がどれだけ稼働しているか。
稼働後のオペレーション業務をどれだけ積み上げられたか。
そして、それを支える人材を確保できているか。
この4点を追うことで、ジャパンマテリアルの事業の強さがより見えやすくなります。