2024年、武蔵精密工業の子会社が手掛けるハイブリッドスーパーキャパシタ(以下、HSC)が、AIデータセンター向けの電源システムに採用されるとして注目を集めました。
きっかけの一つが、米国の大手製造受託企業Flexとの協業です。武蔵エナジーソリューションズがHSCを供給し、Flexがキャパシタを使った蓄電システム「CESS」を設計・製造するという内容でした。[武蔵エナジーソリューションズと米Flex社が提携]
自動車部品メーカーとAIデータセンター。一見すると距離がある組み合わせですが、その接点にあるのが「電力の急激な変動」という課題です。
当時は、どのような製品なのか、どれほど売れるのかを想像する部分も多いテーマでした。その後、製品展開や工場建設は進んだ一方、量産体制の拡大には遅れも生じています。
今回は、2024年に書いた記事をもとに、会社の概要、HSCの仕組み、事業の進展、そして今後確認したい点を整理します。
1.武蔵精密工業はどんな会社か
武蔵精密工業は、愛知県豊橋市に本社を置く自動車部品メーカーです。証券コードは7220。四輪車・二輪車向けに、駆動系や足回りの部品を開発・製造しています。
例えば、左右の車輪の回転差を調整するデファレンシャル、動力を伝えるギヤ、足回りに使うボールジョイントなどです。製品分野としては、パワートレインのPT、リンケージ&サスペンションのLS、二輪車向けの2Wという区分が使われています。
ホンダとの関係が深い会社でもあります。2027年3月期第1四半期の決算説明資料では、売上高の52%がホンダ向けでした。製品分野別ではPTが62%、2Wが28%、LSが10%となっています。
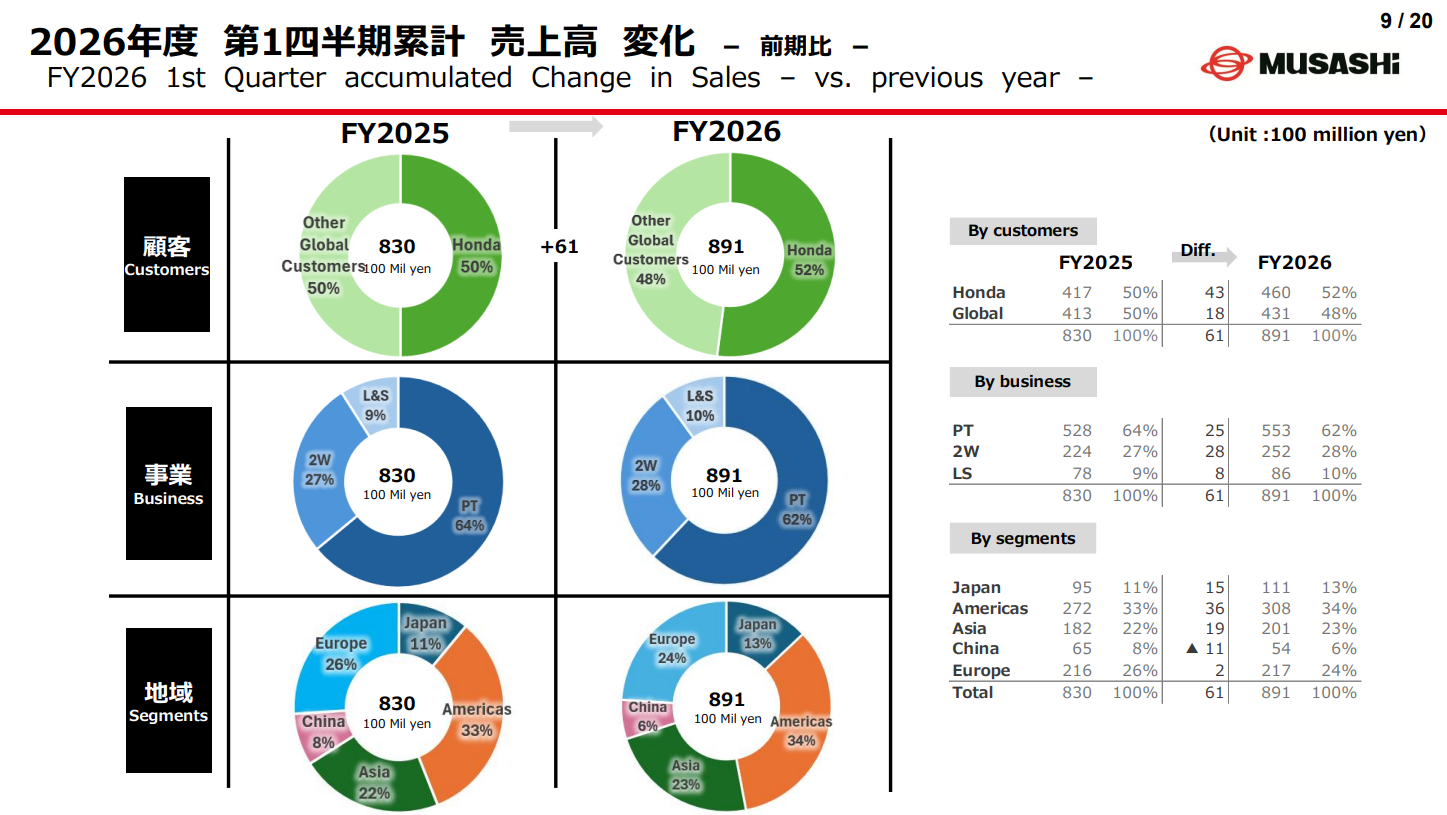
なお、決算短信の会計上の報告セグメントは、日本・米州・アジア・中国・欧州という地域別です。PTやLSなどの製品分野とは、区分の切り口が異なります。
この既存事業を土台に、新しい成長分野として取り組んでいるのが、HSCを中心とするエネルギーソリューション事業です。
2.武蔵エナジーソリューションズのルーツ
HSCを開発・製造する武蔵エナジーソリューションズは、もともと「JMエナジー」という会社でした。
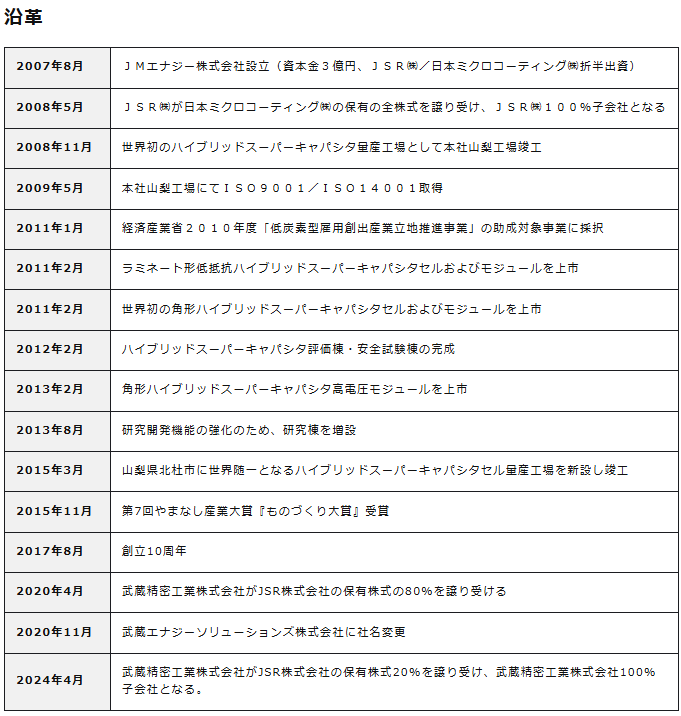
主な経緯を整理すると、次のようになります。
-
2007年:JSRと日本ミクロコーティングの折半出資で設立。
-
2008年:JSRの完全子会社となり、山梨工場が竣工。
-
2020年:武蔵精密工業が株式の80%を取得。同年に現在の社名へ変更。
-
2024年:残る20%も取得し、武蔵精密工業の完全子会社に。
量産工場の歴史は2008年までさかのぼります。生成AIの登場より前から、技術と製造の蓄積があったわけです。
JSRは2020年の株式譲渡時、自社グループだけでさらに収益を拡大することは難しく、顧客との接点や生産・販売ノウハウを持つ武蔵精密工業との相乗効果を期待したと説明していました。技術だけでなく、売り先や事業の育て方も問われていたことがうかがえます。[JSRの株式譲渡発表]
3.キャパシタ、コンデンサ、HSCの違い
まず、キャパシタとコンデンサは、基本的には同じ部品を指す呼び方です。
日本では大容量の蓄電デバイスを「キャパシタ」と呼ぶ場合がありますが、単純に「大きな機械に使うものがキャパシタ、小さな電子機器に使うものがコンデンサ」と区別できるわけではありません。[武蔵エナジーソリューションズ「キャパシタとは?」]
その中でHSCは、異なる仕組みの電極を組み合わせた蓄電デバイスです。
正極には電気二重層キャパシタと同様の活性炭を、負極にはリチウムイオンを取り込める炭素材料を使います。さらに、あらかじめ負極へリチウムイオンを入れる「プレドープ」によって、セル電圧や蓄えられるエネルギーを高めています。
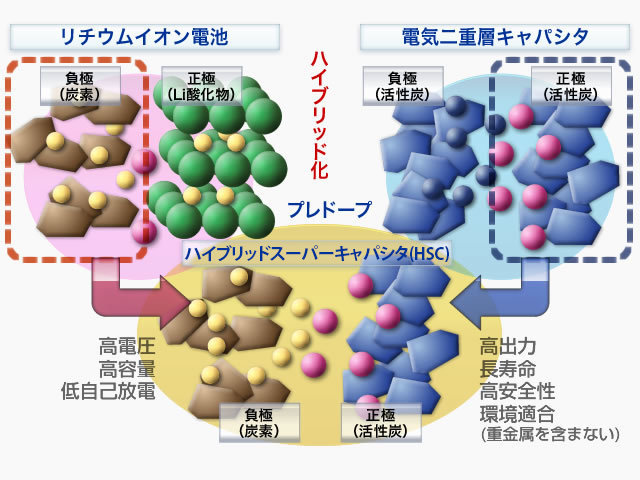
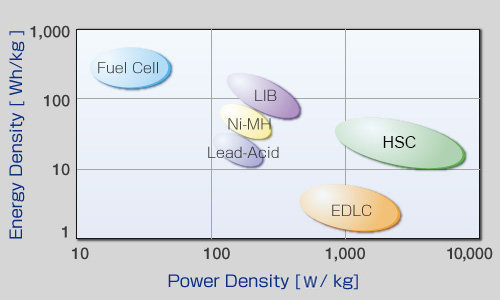
大まかな特徴は、次のように整理できます。
-
電気二重層キャパシタ(EDLC):素早い充放電が得意。蓄えられるエネルギーは比較的小さい。
-
リチウムイオン電池(LIB):多くのエネルギーを蓄える用途に強い。
-
HSC:高い入出力と繰り返し使用への強さを持ち、EDLCよりエネルギー密度を高めたもの。
もちろん、性能は製品や使用条件によって変わりますが、HSCを理解するうえでは「短時間に大きな電力を出し入れすることが得意」という点が大切です。
もう一つ、名前について補足があります。
武蔵エナジーソリューションズは、従来「リチウムイオンキャパシタ(LIC)」と呼んでいた製品の商材名を、2024年に「ハイブリッドスーパーキャパシタ」へ変更しています。会社は、この名称変更に伴う製品特性の変更はないと説明しています。
新しい名前だけを見ると最近登場した技術に感じますが、長年開発してきた製品が、新しい用途で注目されるようになったと捉えると分かりやすいと思います。
4.AIデータセンターで何が問題になっているのか
AIデータセンターでは、消費電力の大きさに加えて、その変動も問題になります。
例えば大規模なAI学習では、多数のGPUが連動して動作します。計算を行う場面と、通信や待機を行う場面が切り替わると、システム全体の電力需要が一斉に変化します。
一台ごとの変動が重なることで、データセンターの電源設備や、その先の電力網に大きな負担がかかる可能性があります。NVIDIAも、同期したAI処理による電力変動を課題として説明しています。
[NVIDIAによるAI電力変動の解説]
HSCを使った蓄電システムは、この変動を吸収する役割を担います。
-
GPU側の電力需要が小さいときに充電する。
-
電力需要が急増したときに放電して補う。
-
電源設備や電力網から見た負荷の変動を小さくする。
FlexのCESSも、内部のHSCで電力を吸収・供給し、短時間の変動をならすシステムとして説明されています。
[FlexのCESS製品解説]
ここでは「蓄えられる電力量」と「瞬間的に出せる電力」を分けて考えると理解しやすくなります。
説明用の例ですが、100kWの電力を1秒間補うために必要なエネルギーは、損失を無視すると約28Whです。蓄電量だけなら大きく見えなくても、1秒間に100kWを供給するには、高い出力性能が求められます。
さらに、この動作を何度も繰り返すなら、充放電への耐久性も必要です。HSCの高出力と長寿命という特徴が、ここで生きてきます。
期待される効果は、電源設備への負担の軽減、電力制約による性能抑制の回避、設備容量の有効活用などです。ただし、改善幅はサーバー構成や処理内容、電源設計によって異なります。
「どのデータセンターでもGPU性能を20〜30%落としている」「HSCを入れれば電気代が一律に何%下がる」と一般化することはできません。電力変動を抑える効果と、総消費電力量を減らす効果も分けて確認したいところです。
5.Flexとの協業は、その後どう進んだか
Flexは、電子機器などの設計・製造・供給網の管理を幅広く手掛ける大手企業です。データセンター向けには、電源や冷却、ITインフラの領域を展開しています。
2024年の提携では、武蔵側のHSCを組み込んだCESSをFlexが設計・製造し、大規模データセンターの運営企業などへ展開する方針が示されました。
その後、2025年にはFlexの公式サイトで、武蔵のHSCを使うCESSの製品情報が公開されています。掲載されている「CESS N」は最大出力16kWで、AIサーバーや大規模クラウドサービスを用途としています。
さらに2026年6月、FlexはCOMPUTEXに合わせて30kWの新しいCESSを発表しました。従来の交流電源環境と、今後の800V直流電源環境に対応し、蓄電池システムやUPSと併用してAIの電力変動を抑える設計です。
提携の発表から、その後の製品展開まで確認できるようになった点は、2024年当時からの変化です。
ただし、製品の発表や仕様公開だけでは、納入台数や武蔵側の売上規模までは分かりません。Flexのデータセンター事業全体の成長が、そのまま同じ割合でHSCの売上成長になると考えるのは早いと思います。
6.Flex以外にも広がる事業展開
事業の広がりを見るうえでは、Flex以外との動きもあります。
2026年3月、武蔵エナジーソリューションズはDG Matrixとの戦略的協業を発表しました。武蔵のHSCを用いた蓄電システム「ESS400」と、DG Matrixの電力変換・制御プラットフォーム「Interport」を組み合わせ、AIデータセンターの電力変動へ対応するものです。
[武蔵エナジーソリューションズとDG Matrixの発表
新設のデータセンターだけでなく、既存設備への導入も想定されています。
この動きからは、セルを供給する形に加え、HSCを使った蓄電システムとして電源機器メーカーと連携する展開も見えてきます。
個人的には、一社の特定製品への採用だけでなく、異なる電源構成でも使われるようになるかに注目しています。採用経路が広がれば、事業を育てる選択肢も増えるためです。
7.増産計画は進展。ただし、生産開始予定は延期
今回の更新で、特に押さえておきたいのが生産体制です。
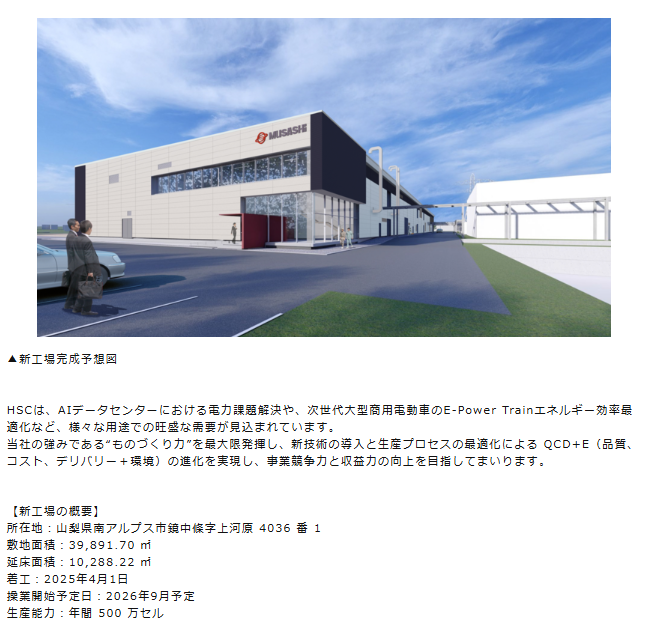
2025年3月の発表では、山梨県南アルプス市に新工場を建設し、年間500万セルの生産能力を整備する計画でした。当初の操業開始予定は2026年9月です。
しかし、2026年5月の決算説明資料では状況が変わっています。
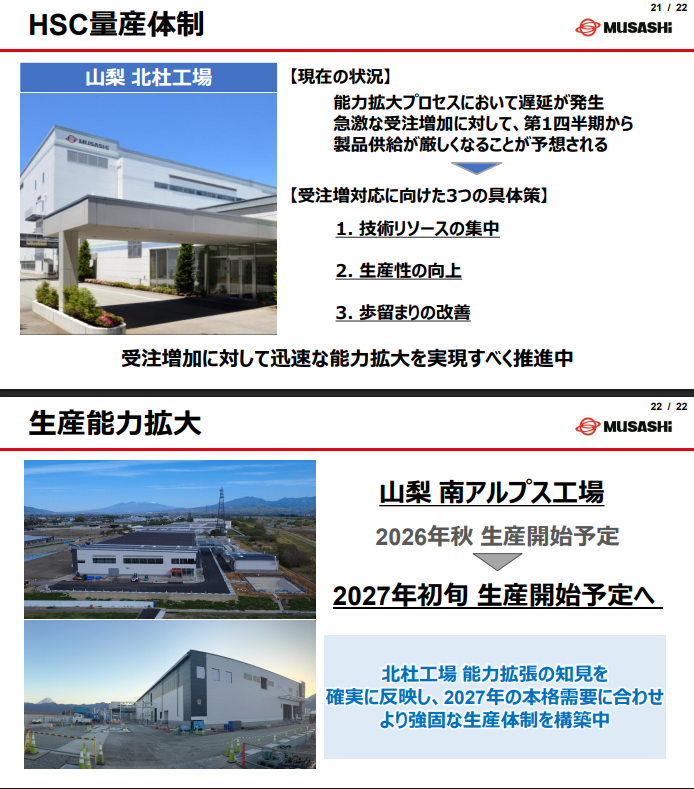
既存の北杜工場では、生産能力の拡大に遅れが発生。会社は、受注の急増に対して2027年3月期第1四半期から製品供給が厳しくなると説明し、技術リソースの集中、生産性の向上、歩留まりの改善を対策に挙げました。
同時に、南アルプス工場の生産開始予定を「2026年秋」から「2027年初旬」へ変更しています。
その後、2026年8月の最新決算説明資料では、次の進捗が示されました。
-
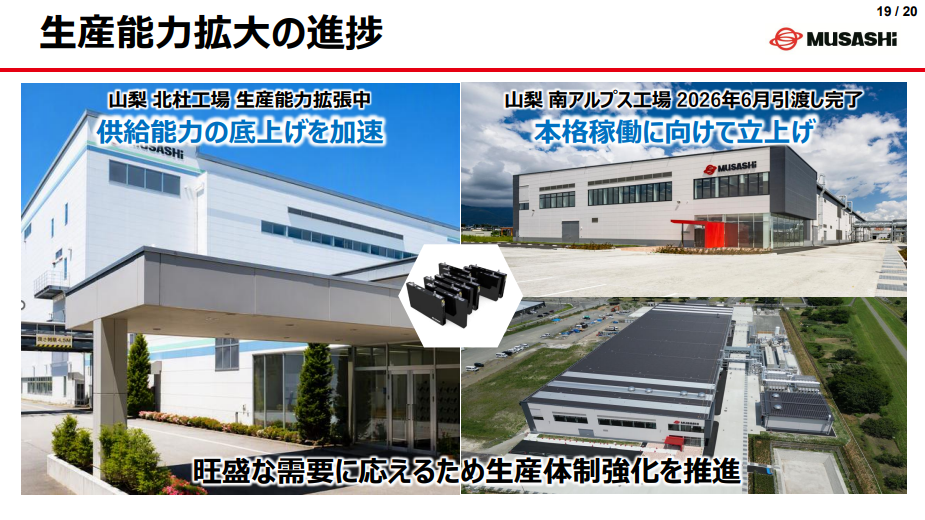
北杜工場:生産能力を拡張中。
-
南アルプス工場:2026年6月に引き渡しが完了し、本格稼働に向けて立ち上げ中。
工場建設が進んだことは確認できますが、最新資料の表現も本格稼働に向けた準備段階です。
年間500万セルという数字も、建設発表時の能力計画です。その数量をすでに生産・出荷しているという意味ではありません。
需要があることに加えて、安定した品質で、必要な数量を、採算の合うコストで供給できるか。今のHSC事業を見るうえでは、この量産化の進捗が大きな確認点になっていると感じます。
8.需要の広がりと、競合・代替技術
AIデータセンターで蓄電デバイスを活用する動きは、武蔵やFlexだけの話ではありません。
NVIDIAは2026年3月、Vera Rubin NVL72の電力制御について、キャパシタによるラック単位の蓄電と、その充電状態を監視する制御を説明しています。電力変動対策が、AIシステムの設計に組み込まれつつあることを示す動きです。
[NVIDIAのVera Rubin解説]
ただし、この発表だけで、武蔵のHSCが採用されたと判断することはできません。「キャパシタの活用が広がること」と「武蔵製品の受注が増えること」の間には、個別の採用判断があります。
競合・代替手段についても、複数の選択肢があります。
例えばEatonは、AIデータセンターの電力変動対策としてスーパーキャパシタを提案しています。またNVIDIAは、GB300 NVL72向けに電解コンデンサによる蓄電と、GPUの電力制御を組み合わせた仕組みを公開しています。
これらが武蔵のHSCと同じ条件で置き換えられるとは限りません。対応する変動の速さや大きさ、必要な蓄電量、設置場所が異なるためです。
それでも、HSC事業を評価する際には、他社の蓄電デバイスだけでなく、電源回路や制御方式の進化も見ておく必要があります。実際の採用では、性能に加えて、価格、設置スペース、寿命、供給の安定性などが問われると考えています。
市場規模についても、データセンターの投資額やGPUの出荷台数から、HSCの売上を直接計算することは難しいところです。
考え方としては、
対象となる設備の導入量 × HSCの採用率 × 設備当たりの搭載量 × 武蔵側の販売単価
といった要素を積み上げる必要があります。セル販売とシステム販売でも、売上の構成は変わります。
今回確認した最新の決算短信・説明資料からは、HSC単独の売上高や営業利益、Flex向け受注金額を具体的に把握できませんでした。将来の大きな売上規模を期待する場合も、その前提を分けて考えたいと思います。
9.武蔵精密工業全体の業績はどうなっているか
HSCへの期待と合わせて、会社全体の業績も確認します。
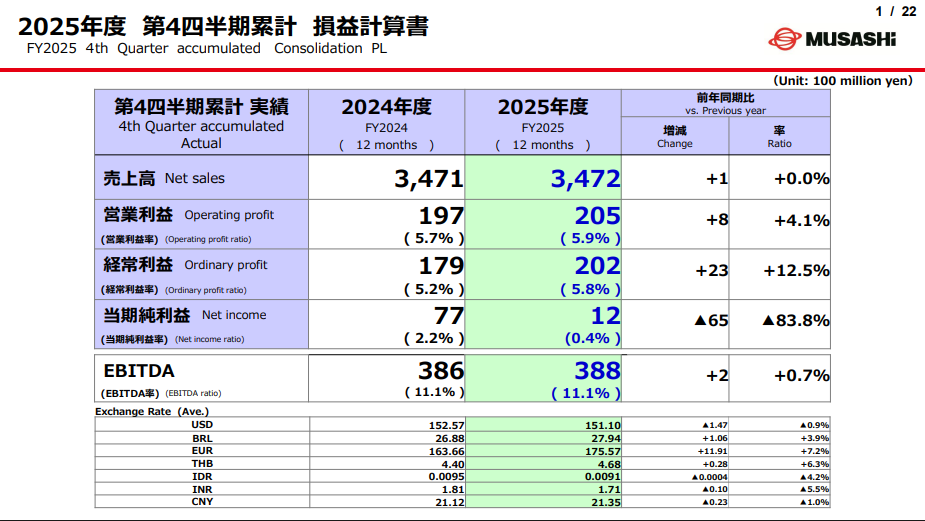
2026年3月期は、売上高が約3,472億円、営業利益が約205億円でした。営業利益は前期比4.1%増となった一方、親会社株主に帰属する当期純利益は大幅に減少しています。営業段階の採算と、最終利益を分けて見る必要がある決算でした。
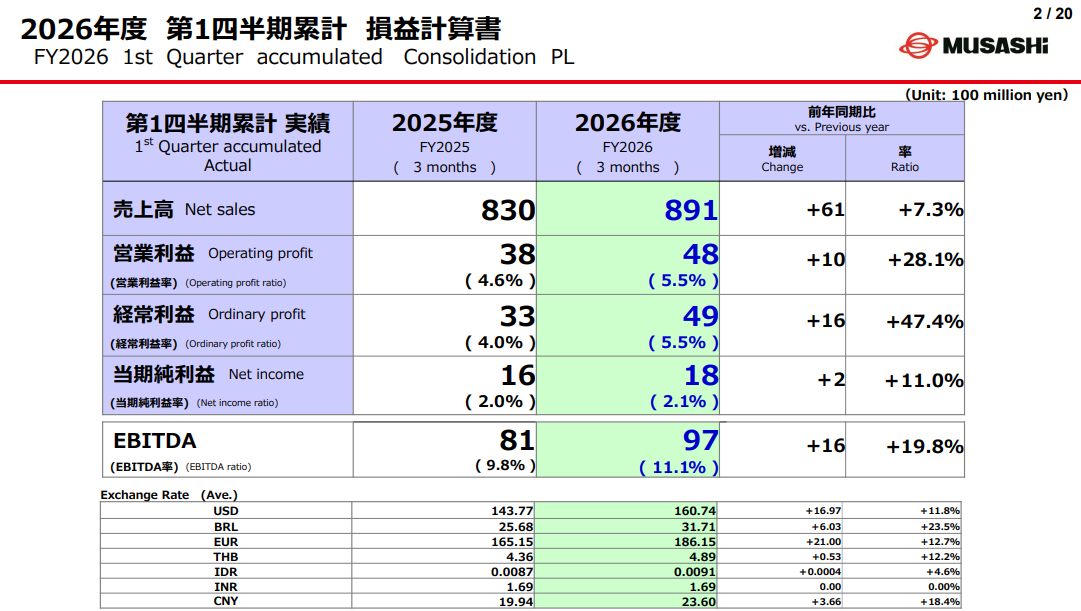
最新の2027年3月期第1四半期、つまり2026年4〜6月の連結業績は、次のとおりです。
-
売上高:約891.6億円。前年同期比7.3%増。
-
営業利益:約48.8億円。同28.1%増。
-
親会社株主に帰属する四半期純利益:約18.5億円。同11.0%増。
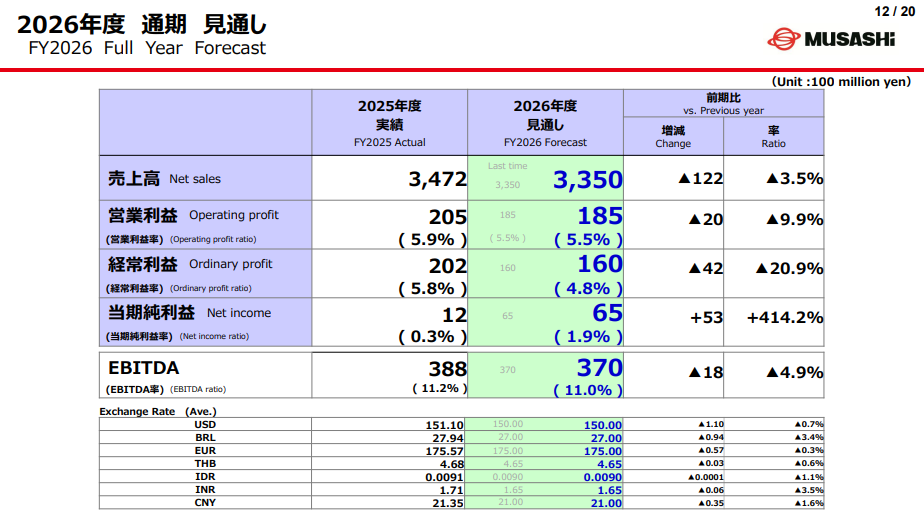
同時点の通期会社予想は、売上高3,350億円、営業利益185億円、親会社株主に帰属する当期純利益65億円。年間配当予想は1株40円で、5月公表の予想から変更はありません。
第1四半期は増収増益ですが、通期では減収・営業減益を見込んでいます。HSCへの成長期待だけで、会社全体の利益がすぐに大きく伸びるという予想にはなっていません。
また、第1四半期の増収には為替による押し上げも含まれています。全社の増収増益を、そのままHSCの貢献と受け取ることもできません。
財務面では、2027年3月期の全社投資計画が350億円、減価償却費の見通しが185億円です。成長投資を進める局面だからこそ、今後は売上や利益と合わせて、投資の回収やキャッシュ・フローも追いかけたいと思います。
10.今後、確認したいこと
私が今後の開示で確認したいのは、主に次の点です。
-
北杜工場の生産性や歩留まりが改善し、供給量が増えているか。
-
南アルプス工場が、変更後の予定に沿って生産を開始できるか。
-
提携や製品発表が、継続的な出荷と売上につながっているか。
-
HSC単独の売上規模や利益貢献を把握できる開示が増えるか。
-
新しい電源構成や競合技術の中で、HSCが選ばれる用途を広げられるか。
2024年に調べたときは、「自動車部品メーカーがAIデータセンター向けの蓄電デバイスを持っていた」という意外性が印象に残りました。
その後の製品展開や協業を見ると、技術を必要とする場面は具体的になってきています。一方、量産体制の拡大には遅れもあり、需要を売上・利益へ結び付けるには、製造面で越えるべき課題があります。
個人的には、これからの決算では提携先の名前だけでなく、出荷量や採算を確認できる情報に注目したいと思います。長年育ててきたHSCが、武蔵精密工業の新しい収益の柱になるかを追いかけていきます。