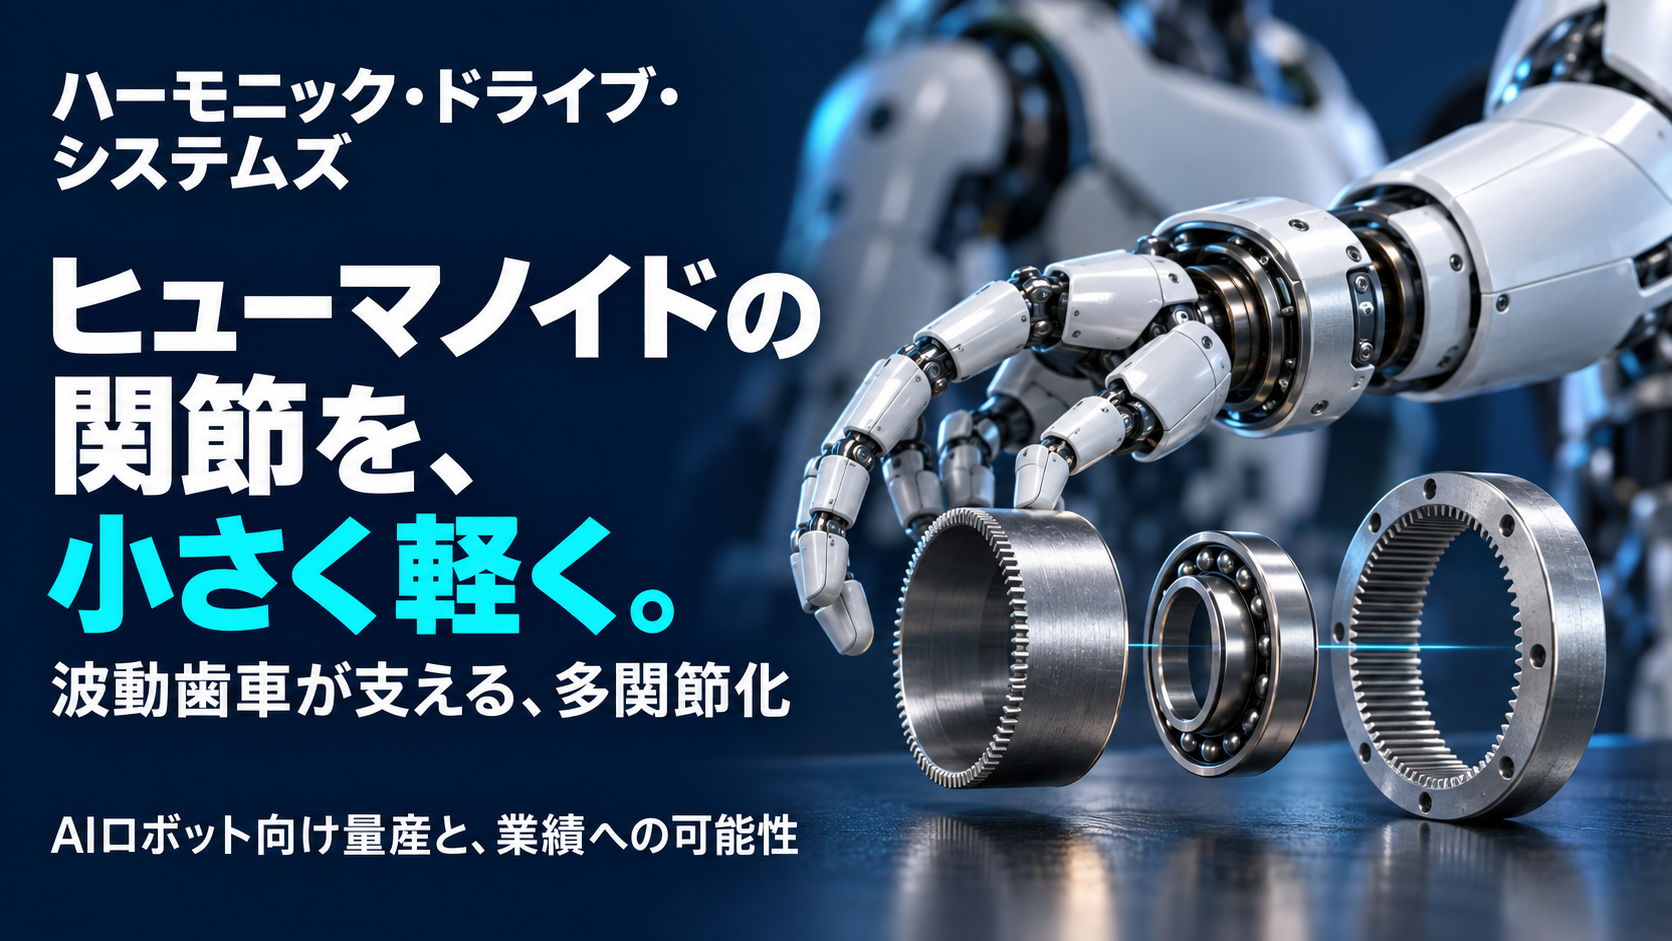
ヒューマノイドロボットの普及を考えるとき、モーターやセンサーと並んで重要になる部品が「精密減速機」です。
モーターは高速で回転することを得意としますが、人間の肩や肘のように「ゆっくり動きながら大きな力を出し、狙った位置で正確に止まる」ためには、その回転を減速しながらトルクへ変換する必要があります。
この役割を担うのが減速機です。
前回取り上げたナブテスコは、中大型産業用ロボットの高トルク軸で世界シェア約60%を持ちます。
一方、ハーモニック・ドライブ・システムズが強みを持つのは、より小型・軽量、高精度が求められる関節です。
その主力製品が、一般名称では「波動歯車装置」と呼ばれるハーモニックドライブ®です。
ヒューマノイドでは、従来の6軸産業用ロボットとは比較にならないほど多くの関節が必要になります。
つまりハーモニック・ドライブ・システムズにとって重要なのは、「ヒューマノイドが何台売れるか」
だけではありません。
「1台のロボットに自社製品を何個搭載できるか」という数量効果です。
ヒューマノイドロボット向け減速機についてはこちらの記事もご参考ください。
精密減速機のシェアを整理 ナブテスコ・ハーモニック・住友重機械は何が違う?
まず精密減速機市場の勢力図を整理します。
この市場では、
ナブテスコ
ハーモニック・ドライブ・システムズ
住友重機械工業
の名前がよく挙がります。
ただし、「各社がそれぞれ1方式を独占し、同じ市場でシェアを奪い合っている」と理解すると少し違います。
各社で得意とする機構、トルク帯、用途が異なるからです。
ナブテスコの主力である精密減速機RV™は、プラノセントリック方式を採用しています。
高剛性・高トルク・耐衝撃性に強く、中大型産業用ロボットの関節用途で世界シェア約60%を持ちます。
一方、ハーモニック・ドライブ・システムズの主力は波動歯車装置です。
薄肉の金属歯車を弾性変形させながら噛み合わせることで、非常に少ない部品点数で大きな減速比を作ります。
日本機械学会が2006年に掲載した資料では、当時の波動歯車装置世界市場の約80%をハーモニック・ドライブ・システムズが生産していたとされています。
ただし、これは約20年前の数字です。
現在の世界シェアとしてそのまま使うことは適切ではありません。
一般社団法人日本機械学会「ニューハーモニックドライブ SHFシリーズ・SHGシリーズ」日本機械学会誌 2006年7月号 p.593
現在、会社自身は具体的な世界シェアを公表せず、「小型および協働ロボット領域で極めて高いシェア」と表現しています。
一方、中国市場を見ると状況は異なります。
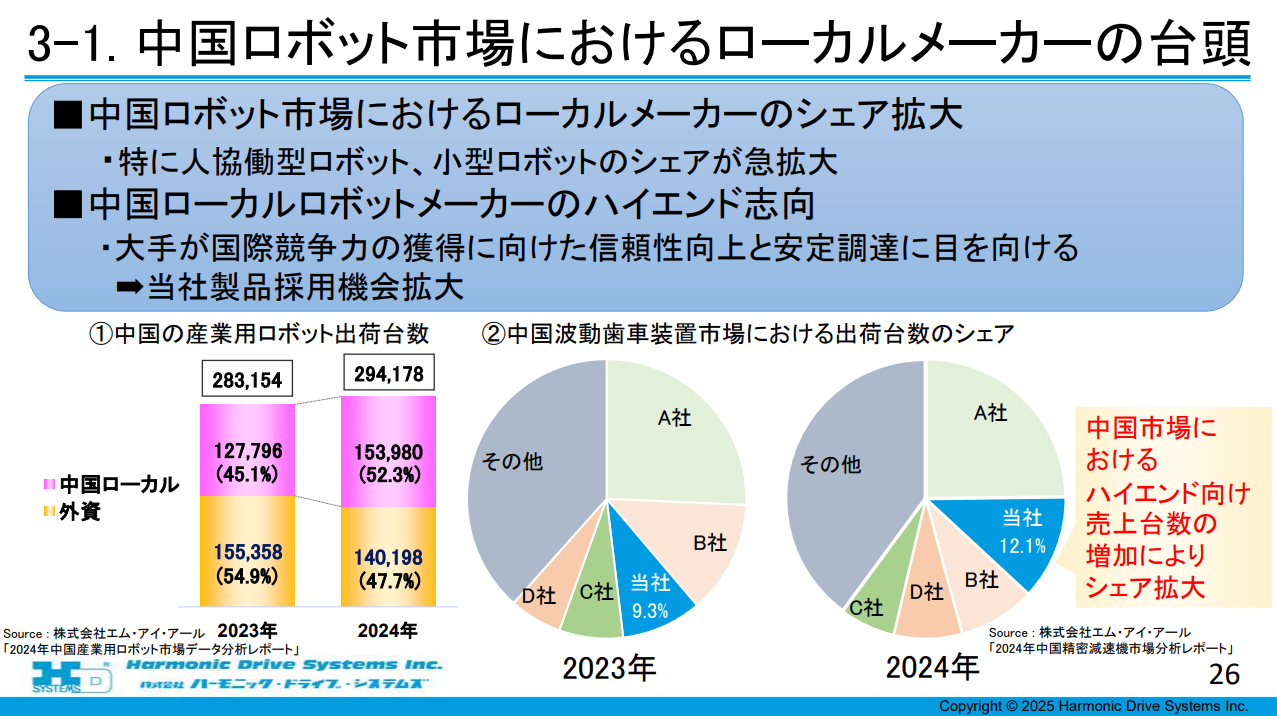
2024年の中国波動歯車装置市場におけるハーモニック・ドライブ・システムズの出荷台数シェアは12.1%。2023年の9.3%から拡大したものの、中国ローカルメーカーも多数存在します。
つまり、「ハーモニックドライブ=波動歯車を世界で独占」という市場ではありません。
住友重機械工業のサイクロ®減速機は、トロコイド系の歯形を用いる高耐衝撃型の減速機です。
住友重機械工業が公表している2019年時点の減速機シェアは国内60%、世界10%ですが、これは同社の減速機事業全体を対象とする数字であり、「ロボット用精密サイクロイド減速機を独占している」という意味ではありません。
したがって精密減速機市場は、
ナブテスコ
=中大型ロボットの高トルク・高剛性軸
ハーモニック・ドライブ・システムズ
=小型・軽量・高精度軸
住友重機械工業
=サイクロ機構を含む幅広い減速機領域
という得意領域の違いから見た方が理解しやすいでしょう。
ヒューマノイドの登場によって、この従来の境界が少しずつ重なり始めているのが現在です。
波動歯車はなぜヒューマノイドと相性がいい? 3部品で高減速比を作る仕組み
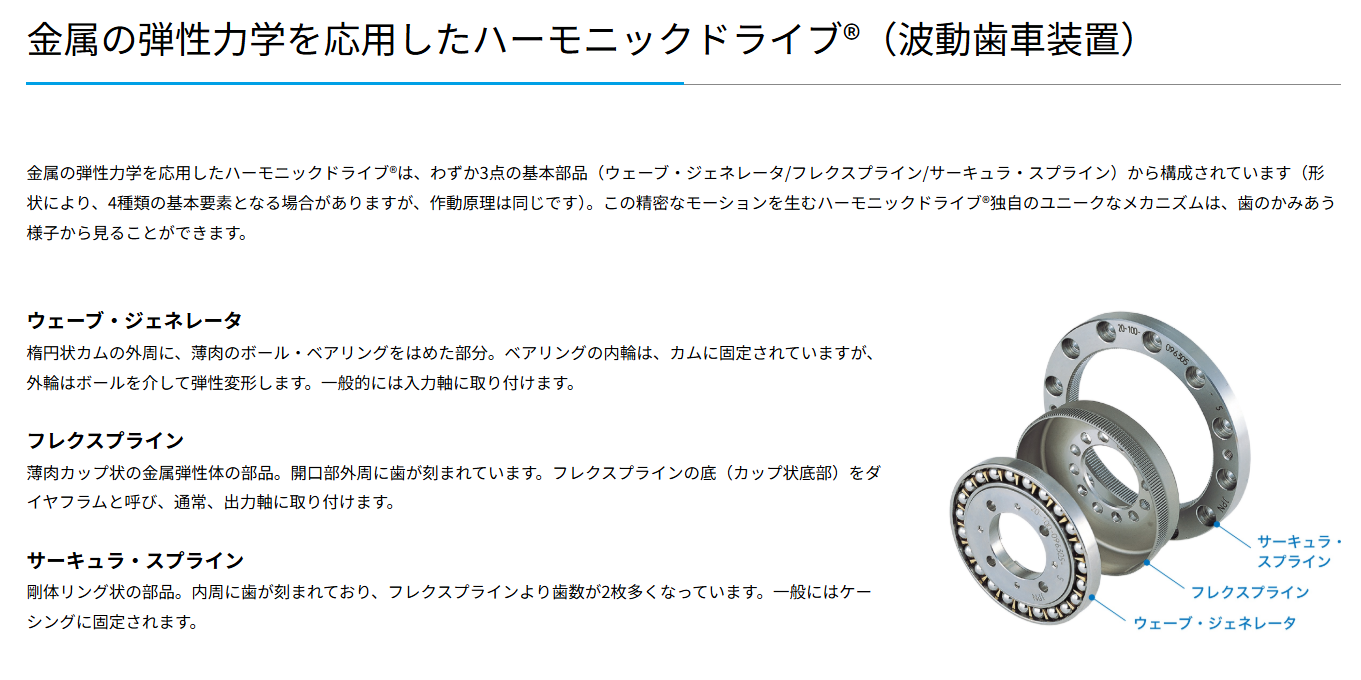
ハーモニックドライブ®は基本的に3つの部品から構成されています。
ウェーブ・ジェネレータ
フレクスプライン
サーキュラ・スプライン
です。
ウェーブ・ジェネレータは楕円形。
そこへ薄肉で弾性を持つフレクスプラインをはめ込むと、フレクスプラインも楕円形に変形します。
その外側にあるサーキュラ・スプラインと、楕円の長軸部分だけで歯が噛み合います。
そしてウェーブ・ジェネレータを回転させると、歯が噛み合う位置も周方向へ移動します。
フレクスプラインとサーキュラ・スプラインの歯数にはわずかな差があり、その差だけフレクスプラインが少しずつ回転します。
この「少ししか動かない」ことが大きな減速比になります。
標準品では1段で1/30~1/320という減速比を実現できます。
この構造がヒューマノイドに有利なのは、単に小さいからではありません。
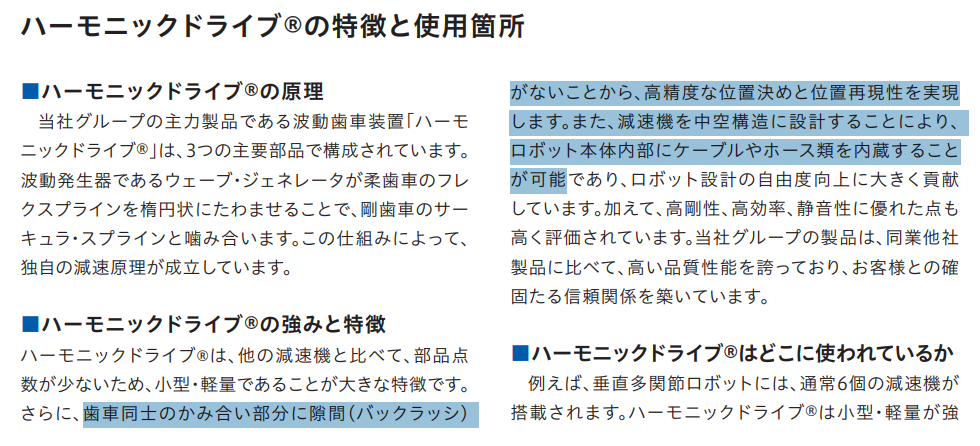
同じトルクと減速比を得る一般的な歯車装置と比較して、会社説明では容量を3分の1以下、重量を2分の1以下にできるとしています。
さらに部品点数が少なく、同軸上に配置できます。
歯車のバックラッシもありません。
バックラッシとは、歯車同士を噛み合わせる際に必要となる「隙間」です。
一般的な歯車では、この隙間があるため、回転方向を切り替えた瞬間に出力側がわずかに動かない領域が生じます。
ロボットの関節では、この遊びが位置決め誤差につながります。
ハーモニックドライブ®ではこのバックラッシがなく、高精度な位置決めができます。
さらに中空構造にすれば、関節の中心へ電源ケーブル、通信線、ホース類を通すことができます。
ここがヒューマノイドとの接点です。
人型ロボットでは、肩や腰に大きな減速機を搭載するだけでは足りません。
肘、手首、指など末端へ行くほど、小型・軽量であることが重要になります。
手首が重ければ、それを動かす肘のモーターと減速機も大きくする必要があります。
肘が重くなれば、今度は肩も大型化します。
つまりロボットでは「末端の数百グラム」が上流の関節へ連鎖します。
小型軽量化そのものが、ロボット全体の重量、消費電力、可搬重量に影響するわけです。
ヒューマノイド1台で減速機はいくつ必要? 「搭載個数」がハーモニックの成長余地になる
従来の6軸垂直多関節ロボットであれば、基本的な関節数は6軸です。
ところがヒューマノイドは違います。
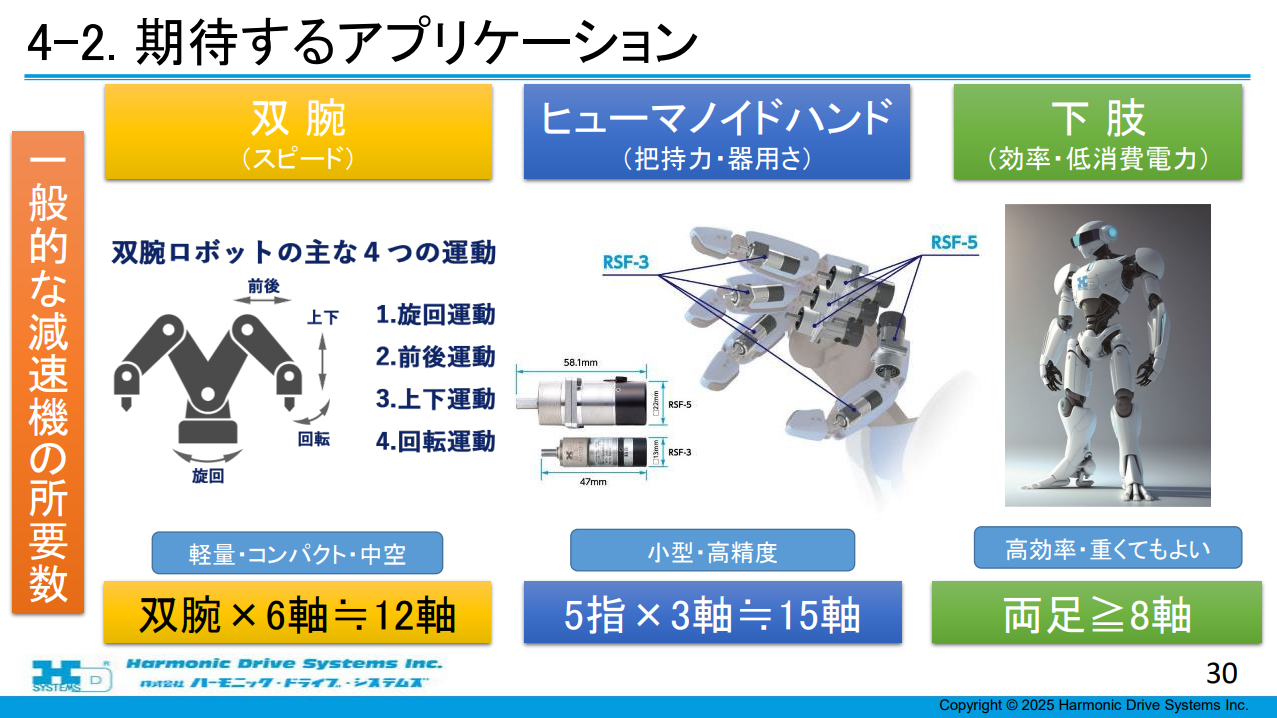
ハーモニック・ドライブ・システムズは、将来期待するロボット用途を説明する資料で、
双腕 6軸×2=12軸
5本指ハンド 3軸×5指=15軸
両脚 8軸以上
という関節数の例を示しています。
特にロボットハンドが重要です。
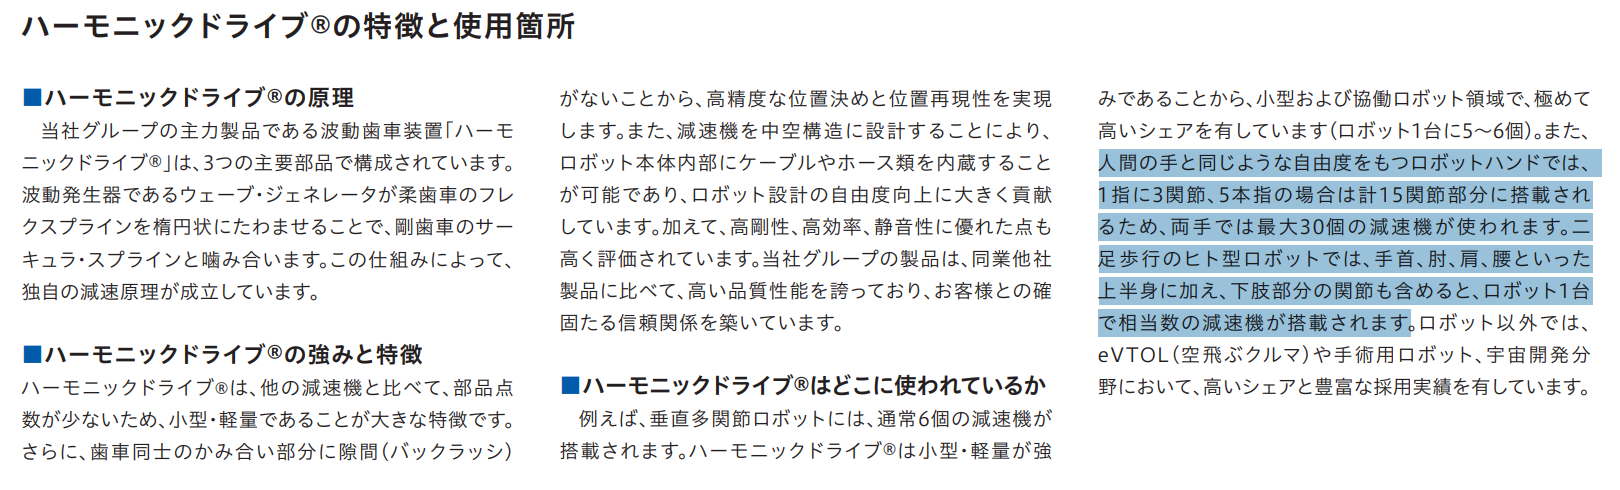
人間と同じような5本指を持ち、それぞれの指に3つの関節を持たせれば、片手だけで15関節。
両手なら最大30関節です。
会社の統合報告書でも、両手で最大30個の減速機が使われる可能性を説明しています。
もちろん、実際のヒューマノイドですべての関節に独立したハーモニックドライブ®が1個ずつ使われるとは限りません。
ワイヤ駆動、直動アクチュエータ、遊星歯車など別の方式もあります。
それでも、従来の産業用ロボットと比べて「小型関節の数が大幅に増える」という方向性は重要です。
これは、ヒューマノイド市場を見る際のハーモニック・ドライブ・システムズ特有の視点です。
「ロボット販売台数 × 1台当たり減速機個数」
で市場が形成されます。
さらに同社が狙っているのは、減速機単体だけではありません。
減速機、モーター、センサー、ドライバーなどを一体化した「アクチュエータ」まで供給する戦略を進めています。
2026年には小型・軽量・扁平型のFHA-C miniシリーズ LWタイプを発売。
展示会では「ヒューマノイド関節専用アクチュエータ」も参考出品しています。
株式会社ハーモニック・ドライブ・システムズ「第31回 機械要素技術展【東京】へ出展」
減速機だけを供給するより、モーターなどを組み合わせたアクチュエータとして販売できれば、ロボット1軸から得られる売上高も大きくなります。
同社が掲げる「トータル・モーション・コントロール」は、ヒューマノイド市場ではこの意味を持ってきます。
「ヒューマノイド期待」だけではない すでに北米で量産案件が始まっている
ヒューマノイド関連銘柄を見るときに注意したいのは、
「将来ヒューマノイドに使えそう」
という技術テーマと、
「実際に顧客が評価し、量産発注へ移行している」
ことを分けることです。
ハーモニック・ドライブ・システムズでは、すでに後者の動きが出ています。
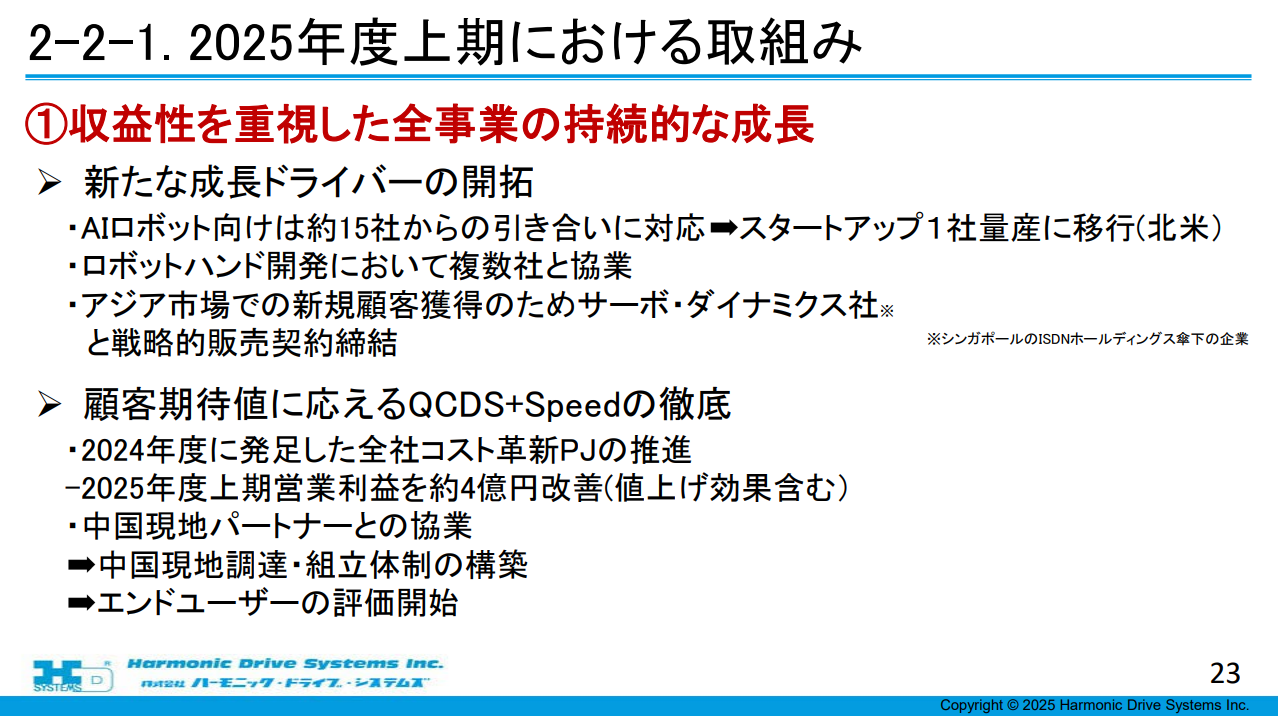
2025年度上期時点で、AIロボット向けに約15社からの引き合いへ対応。
そのうち北米のスタートアップ1社は量産段階へ移行したと会社が説明しています。
また、ロボットハンドについても複数社と協業を進めています。
さらに2026年の新中期経営計画では、AI・ヒト型ロボットを3つの重点成長領域の中でも「最優先」と位置付けました。
会社が想定する勝ち筋は、
-
安定生産能力
-
技術訴求
-
提携活用
-
スピード対応
-
信頼
です。
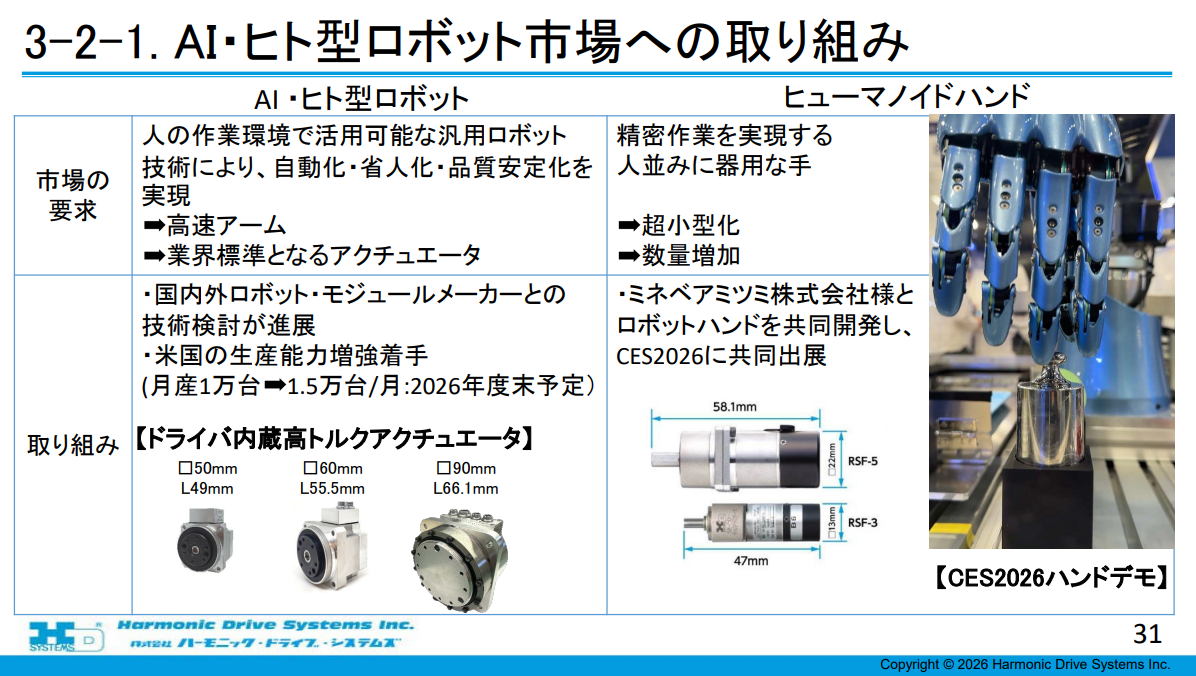
ヒューマノイドの関節については、国内外のロボット・モジュールメーカーとの技術検討が進展。
ミネベアミツミとはロボットハンドを共同開発し、CES 2026へ共同出展しています。
さらに米国の生産能力を月産1万台から1.5万台へ増強し、2026年度末の達成を予定しています。
ここには、ナブテスコとは少し違う現在地があります。
ナブテスコは従来弱かった小型軸へRVminiを投入し、新しい市場へ入ろうとしています。
ハーモニック・ドライブ・システムズはもともと小型・協働ロボットで強いポジションを持っています。
ヒューマノイドは「新しい方式へ参入する市場」というより、従来の小型・軽量という強みがそのまま大量の関節へ横展開できる可能性のある市場です。
2030年にAI・ヒト型ロボット売上133億円へ P/Lを動かす条件は何か
最後に、ヒューマノイドがどこまで業績を動かすのかを考えます。
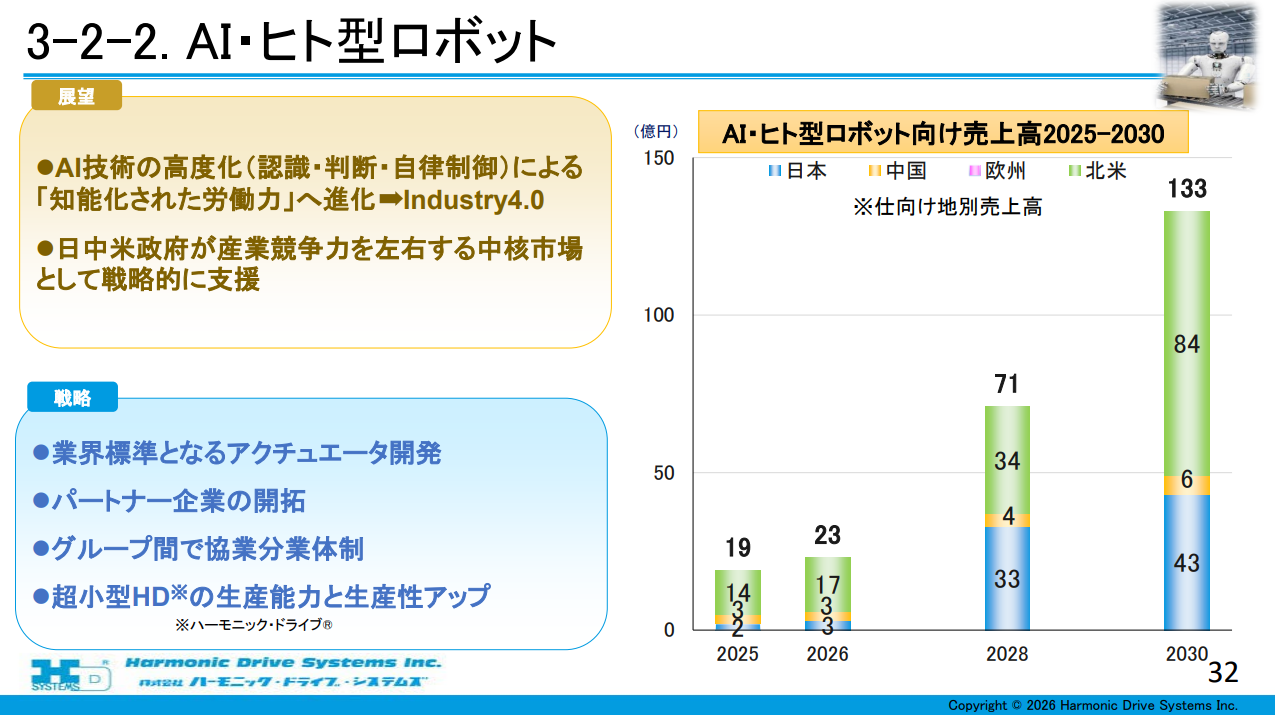
ハーモニック・ドライブ・システムズは2026年度から2030年度までの新中期経営計画で、AI・ヒト型ロボット向け売上高を具体的に開示しました。
2025年度 19億円
2026年度 23億円
2028年度 71億円
2030年度 133億円
という計画です。
2025年度から2030年度までに約7倍となります。
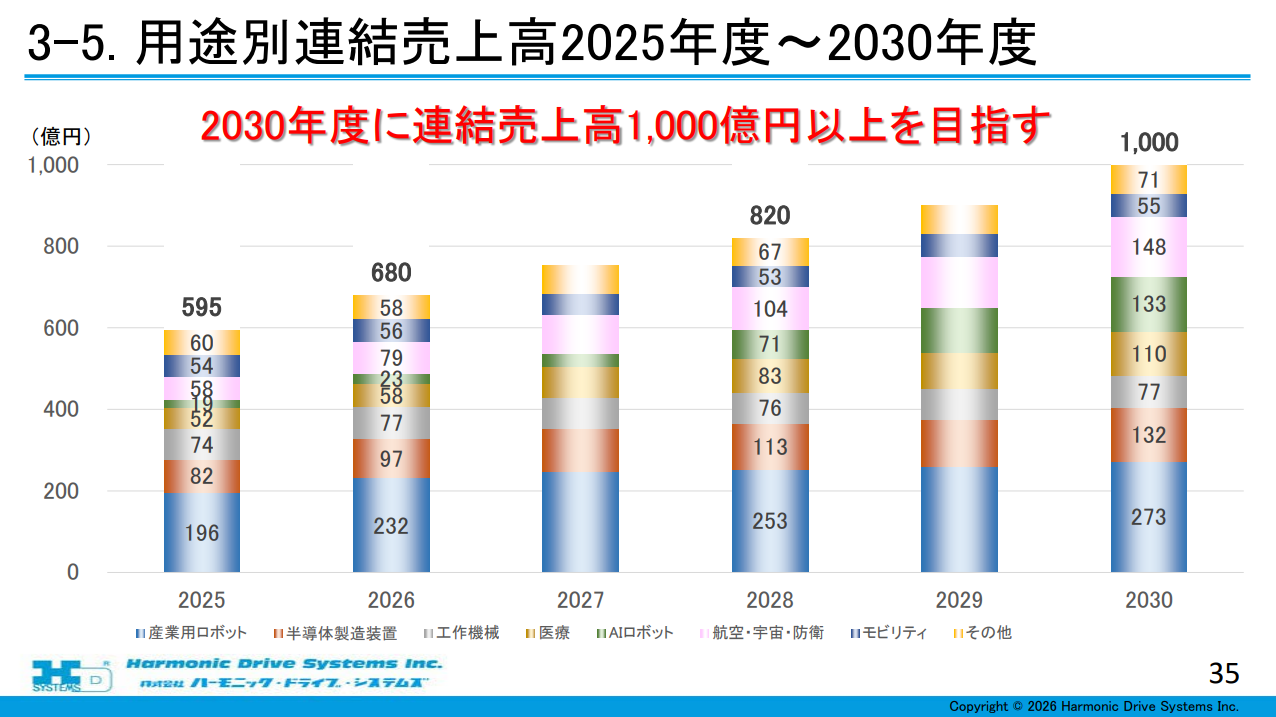
2030年度の全社売上高目標は1,000億円以上。
単純計算すると、AI・ヒト型ロボットだけで全社売上の約13%に相当する規模まで育てる計画です。
ただし、現在の業績回復すべてをヒューマノイドによるものと考えるのは早いでしょう。
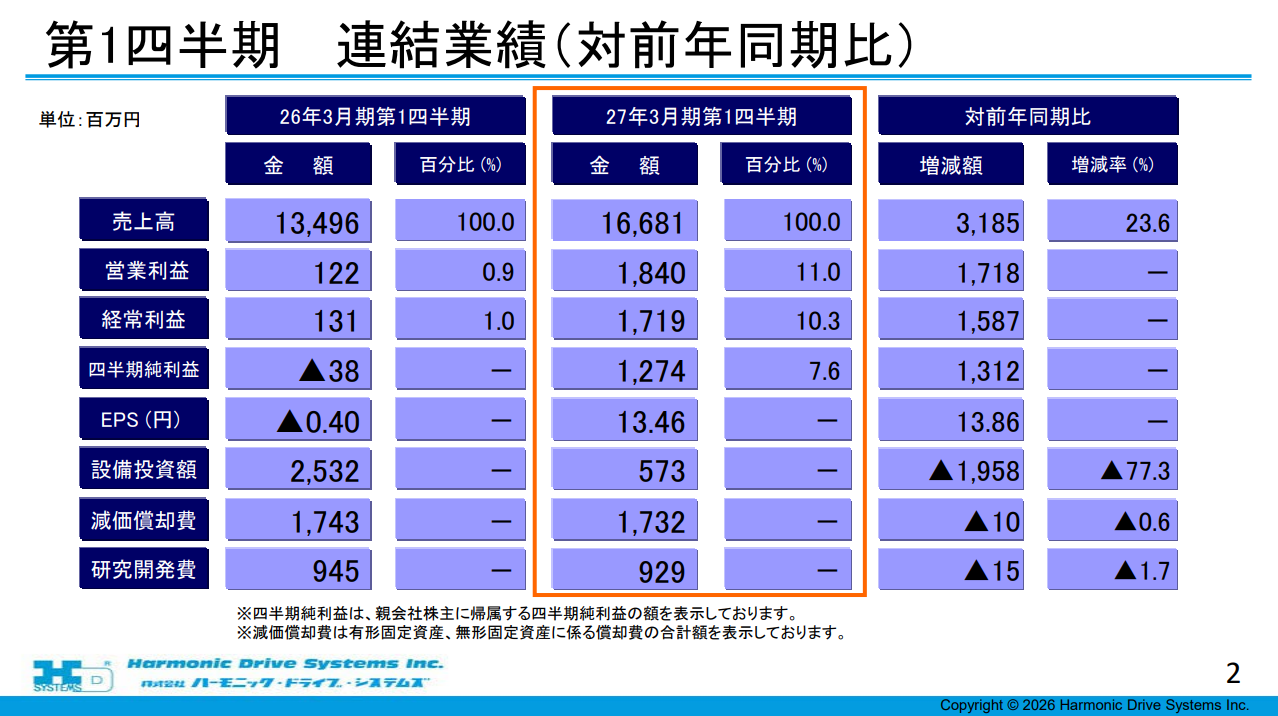
2027年3月期第1四半期の連結売上高は166.81億円と前年同期比23.6%増。
営業利益は前年同期の1.22億円から18.40億円へ大幅に改善しました。
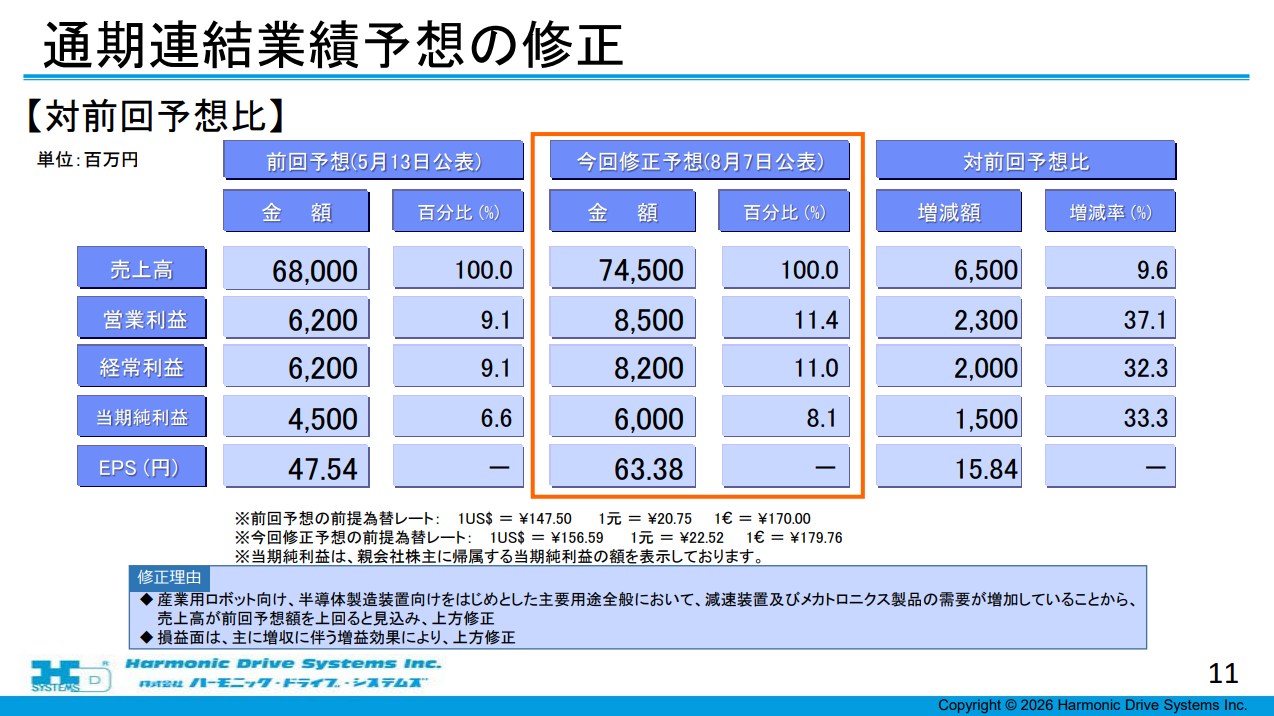
さらに会社は2027年3月期通期予想を、
売上高 680億円 → 745億円
営業利益 62億円 → 85億円
へ上方修正しています。
ただし、会社が上方修正理由として挙げているのは、産業用ロボット、半導体製造装置など主要用途全般の需要増です。
現時点の利益回復の主役を「ヒューマノイド」とすることはできません。
ヒューマノイド投資で今後確認したいのは、むしろ次の変化です。
-
AI・ヒト型ロボット売上高が23億円から計画通り拡大するか
-
現在1社の量産案件が複数メーカーへ広がるか
-
ロボットハンドの共同開発が量産採用へ移行するか
-
減速機単体からアクチュエータ販売へ製品単価を引き上げられるか
-
米国月産1.5万台体制の稼働率
-
中国波動歯車メーカーとの価格競争
-
2030年度営業利益率15%目標とAIロボット売上拡大の両立
特に重要なのは「ヒューマノイドの台数」だけではありません。
仮にヒューマノイド市場が成長しても、減速機価格が大幅に低下したり、中国メーカーへシェアを奪われたりすれば、売上や利益は市場台数ほどには伸びません。
一方で、
多数の関節
×
ハーモニックドライブ®
×
モーターやセンサーを含むアクチュエータ化
が成立すれば、1台のロボットから得られるコンテンツバリューは従来の産業用ロボットより大きくなる可能性があります。
ハーモニック・ドライブ・システムズのヒューマノイド投資を見るうえでは、
「波動歯車市場で何%のシェアを持っているか」
だけを見るより、
「1台のロボットの何関節を取れるか」
を見る方が重要になってきます。
ヒューマノイドが人間に近い自由度を持つほど、小型・軽量・高精度という波動歯車の特徴を必要とする関節は増えます。
その多数の関節を、減速機単体ではなくアクチュエータまで含めてどこまで取り込めるか。
そこが、2030年度133億円というAI・ヒト型ロボット売上計画を実現できるかどうかの核心になりそうです。