生成AIのインフラ投資というと、GPUやHBM、光通信部品など「計算する側」に目が向きがちです。
しかしGPUを大量に並べれば、それだけ大量の電力をデータセンターへ送り込み、適切な電圧へ変換し、停電時にも止めず、さらに巨大な発熱を冷却しなければなりません。
AIサーバーの消費電力が増えるほど、その手前にある電源インフラも大型化します。
この変化を真正面から取り込んでいる日本企業の一つがタムラ製作所です。
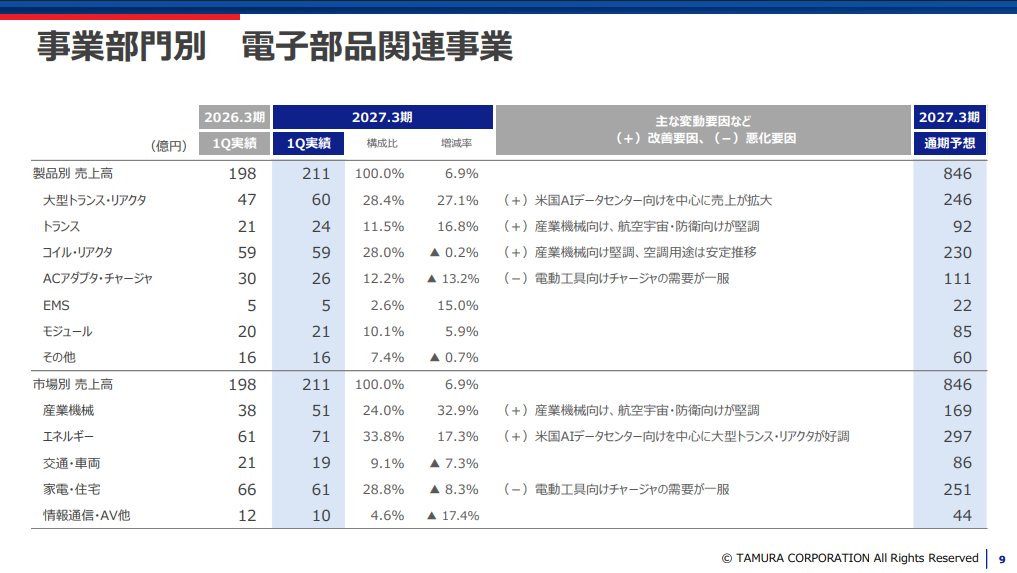
同社の大型トランス・リアクタは、2027年3月期第1四半期に前年同期47億円から60億円へ27.1%増加しました。
さらに、もう一つ見逃せないのが、タムラ製作所からカーブアウトした酸化ガリウム半導体企業「ノベルクリスタルテクノロジー」です。
タムラは同社へ約40%出資しています。
つまりタムラ製作所を見る際には、
「AIデータセンター向け大型トランスという現在の利益成長」
と
「酸化ガリウム半導体という将来の潜在資産価値」
を分けて考えた方がよさそうです。
生成AIデータセンターで大型トランス需要が急増 すでにタムラのP/Lを動かしている
AIデータセンター需要は、タムラ製作所にとって単なるテーマではなく、すでに決算数字へ表れています。
2027年3月期第1四半期の電子部品関連事業では、米国データセンター向けを中心に大型トランス・リアクタの売上が拡大しました。
大型トランス・リアクタの売上高は、
2026年3月期1Q 47億円
2027年3月期1Q 60億円
と27.1%増加しています。
2026年3月期通期でも大型トランス・リアクタは202億円を売り上げており、すでに電子部品事業の主要製品です。
しかもAIデータセンター需要は、単に一製品の売上を押し上げているだけではありません。
タムラは2026年8月27日、2027年3月期の通期業績予想を上方修正しました。
売上高 1,300億円 → 1,450億円
営業利益 56億円 → 65億円
経常利益 49億円 → 58億円
純利益 45億円 → 52億円
会社は修正理由の一つとして、AIデータセンター関連製品の堅調な需要を明示しています。
65億円の営業利益が実現すれば、2018年3月期の過去最高54億円を上回ります。
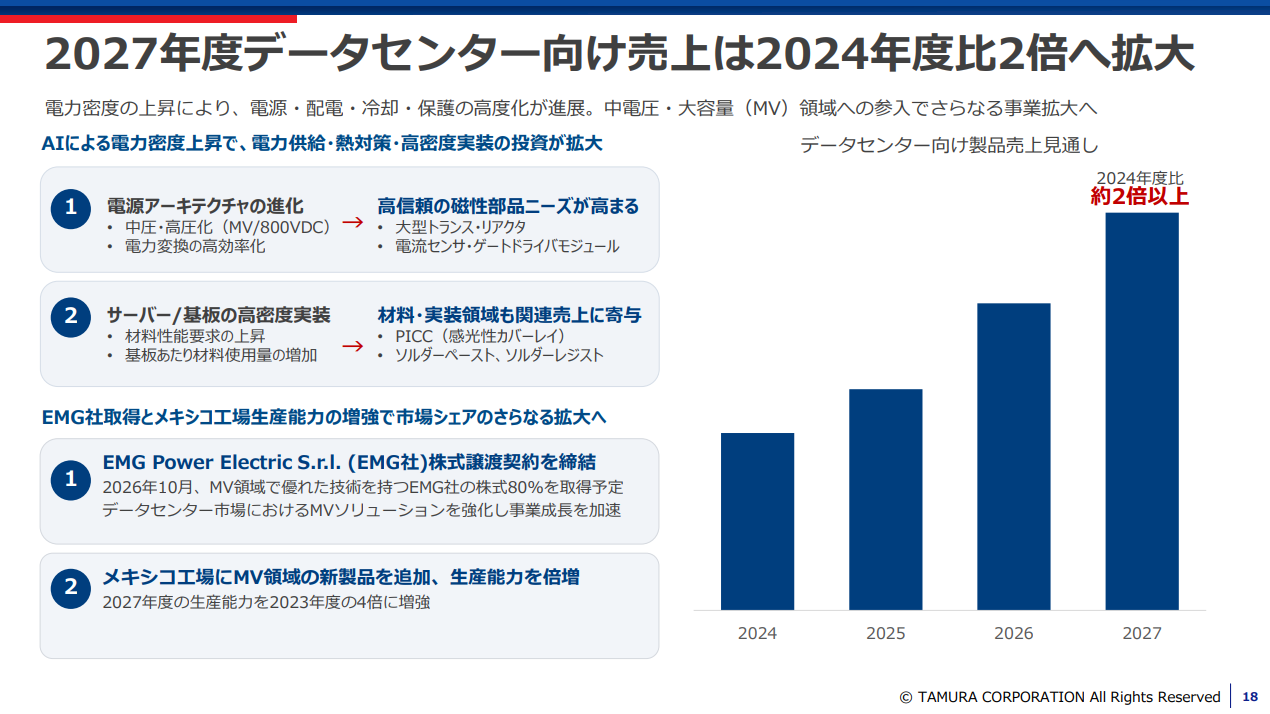
さらに会社は、2027年度のデータセンター向け製品売上を2024年度比で「約2倍以上」とする見通しを示しています。
ここで重要なのは、AIデータセンター向けトランス需要が「将来伸びるかもしれない市場」ではなく、すでに売上と利益を動かし、そのうえで生産能力をさらに増やしている局面にあることです。
なぜAIデータセンターにトランスとリアクタが大量に必要なのか
では、そもそもAIデータセンターでなぜトランスが必要なのでしょうか。
発電所から送られてきた電力を、そのままGPUへ流すことはできません。
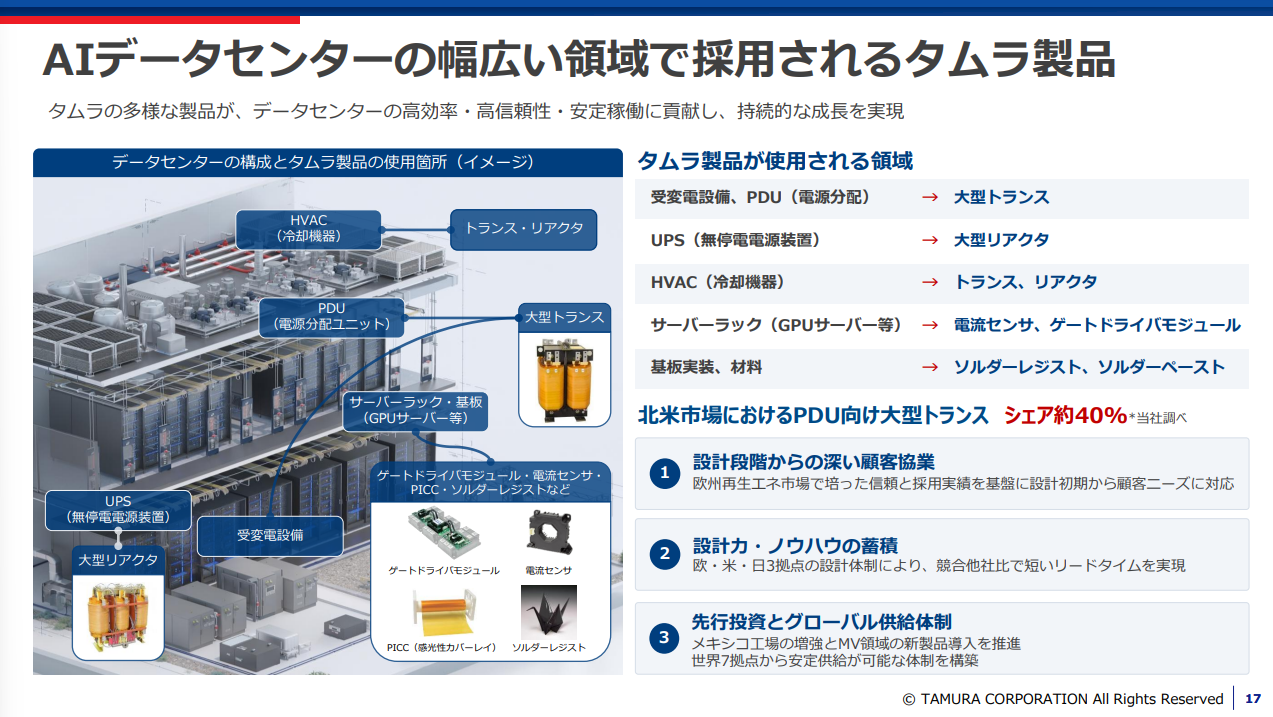
データセンターでは大まかに、
電力系統
↓
受変電設備
↓
PDU(電源分配ユニット)
↓
UPS(無停電電源装置)
↓
サーバーラック
という複数の電源設備を介して電力が供給されます。
さらにAIサーバーは大量の熱を発するため、HVACと呼ばれる大型の空調・冷却設備にも大きな電力が必要です。
タムラの製品は、この電力経路の複数箇所へ入ります。
大型トランスは主に受変電設備やPDUで電圧を変換します。
一方の大型リアクタは、原子炉を意味する「リアクター」ではありません。
コイルの性質を利用して、電力変換装置などで電圧を制御したり、ノイズを除去したりする磁性部品です。
タムラでは、
受変電設備・PDU 大型トランス
UPS 大型リアクタ
HVAC トランス・リアクタ
サーバーラック 電流センサ・ゲートドライバモジュール
と、データセンターの電力供給経路を広くカバーしています。
北米市場のPDU向け大型トランスでは、会社推定で約40%のシェアを持ちます。
生成AIが与えるインパクトは、データセンターの建設棟数が増えることだけではありません。
GPUの高性能化によってラック当たりの電力密度そのものが上昇すれば、一つのデータセンターで扱う電力容量も増えます。
その結果、電源アーキテクチャは中電圧化や大容量化へ向かいます。
タムラ自身も、AIによる電力密度上昇を背景として「MV(中電圧)」「800VDC」への移行を成長機会として挙げています。
つまりAIデータセンターの成長は、
「データセンターが増える」
だけでなく、
「1棟当たりに必要な電力設備が大きくなる」
という二重の需要増につながり得ます。
重くて運びにくいからこそ「需要地生産」がモートになる
タムラ製作所の大型トランス事業を考えるうえで、製品そのものの物理的な性質は重要です。
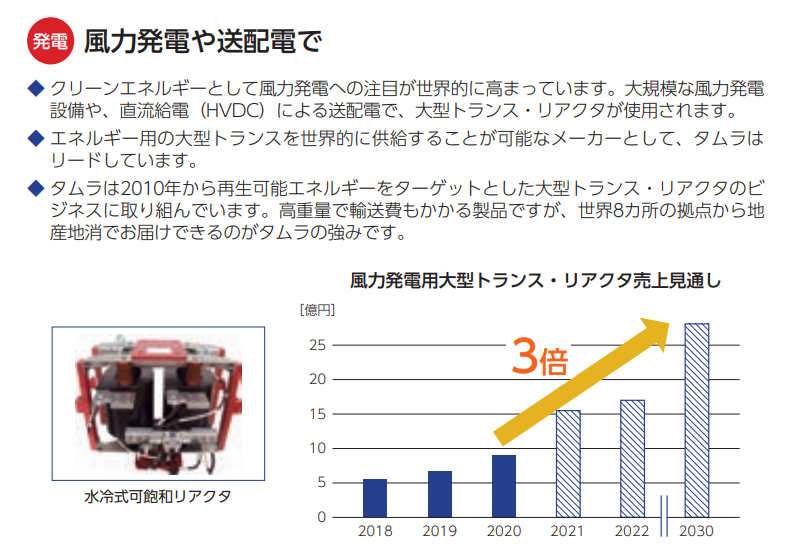
大型トランス・リアクタは、文字通り大きく、重い製品です。
タムラは以前から、大型トランスについて「高重量で輸送費もかかる製品」と説明してきました。
そのため、需要地の近くで製造できること自体が競争力になります。
これは半導体のような、小さくて高単価な製品とは事業構造がかなり違います。
トランスでは、同じ製造コストなら遠くから運ぶほど物流費が増えます。
大型化すれば特殊輸送も必要になります。
さらに顧客ごとに電圧、容量、設置環境などの仕様が変わるため、設計から量産、納入まで顧客の近くで対応できることに意味があります。
タムラは現在、欧州・米国・日本の3拠点に設計体制を置き、世界7拠点で大型トランス・リアクタを生産できる体制を構築しています。
添付資料など過去の開示では「世界8拠点」とされていましたが、生産再編を経た最新の会社資料では「世界7拠点」となっています。
また、会社は欧州の再生可能エネルギー市場で培った実績を背景に、顧客の設計段階から入り込み、競合他社より短いリードタイムを実現していると説明しています。
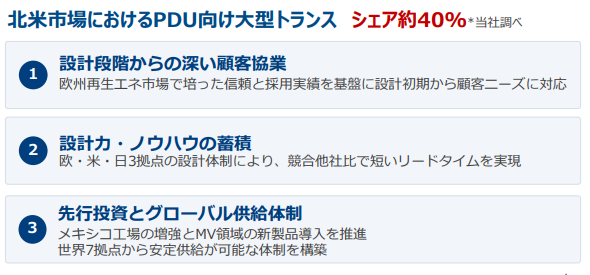
北米需要に対してはメキシコ工場を増強。
2027年度の生産能力を2023年度比4倍まで引き上げる計画です。
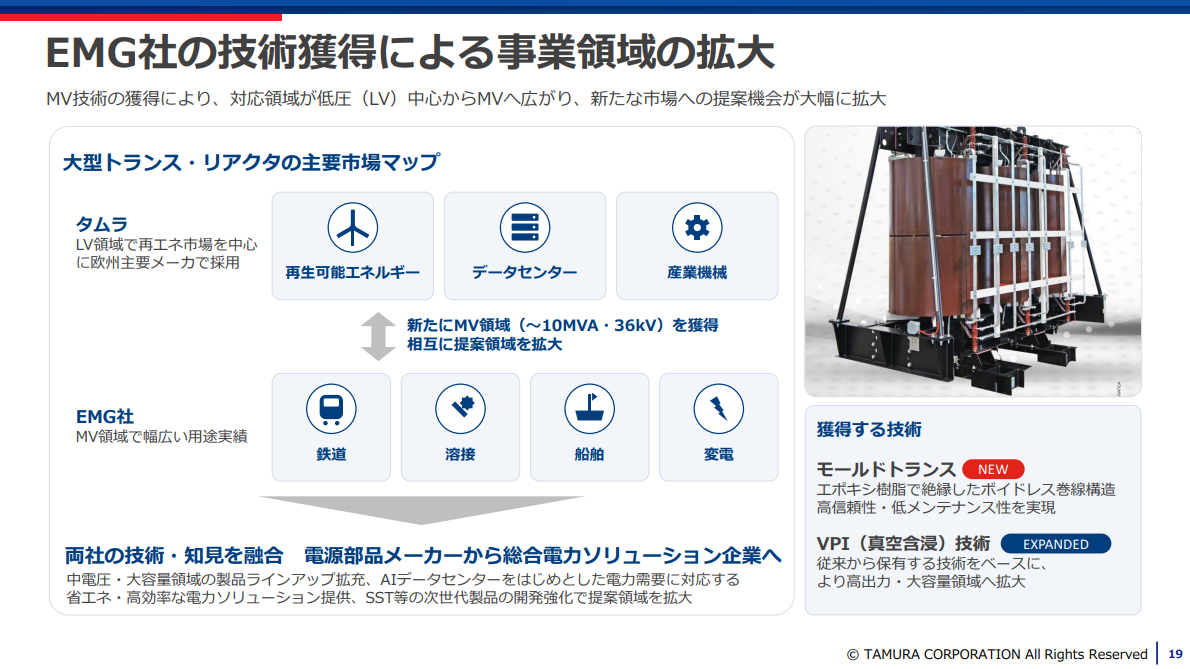
さらに2026年10月には、イタリアのEMG Power Electricの株式80%を取得する予定で、従来の低電圧中心から、最大10MVA・36kV程度の中電圧領域まで製品範囲を拡大します。
ポイント
-
重量物ゆえの長距離輸送コスト
-
需要地近くで供給できる世界7拠点の生産網
-
欧州・米国・日本の3拠点による設計体制
-
顧客の設計初期から入り込むカスタム対応力
-
2027年度に2023年度比4倍となるメキシコ生産能力
-
EMG取得による低電圧から中電圧への製品領域拡大
「工場を持つこと」は固定費でもあります。
しかし大型トランスでは、需要地に工場と設計機能を持つことそのものが、物流費、納期、顧客対応を通じて参入障壁になり得ます。
生成AI需要が急増してから生産能力をゼロから構築するのではなく、再生可能エネルギー向けで2010年から積み上げてきた海外生産網を転用できたことも、タムラの現在地を理解するポイントです。
東光高岳は競合なのか 同じ「トランス」でも戦っている電圧帯が違う
「タムラ製作所のトランスの競合はどこか」と考えたとき、東光高岳など国内の変圧器メーカーが思い浮かびます。
ただし、「変圧器を作っている」というだけで単純比較すると、実際の競争領域を見誤ります。
東光高岳は、データセンター向けとして154kVクラスの受変電設備を展開しています。
また、電力会社の送電用変電所向けには275kV・150MVAの超高圧変圧器を供給しています。
つまり、電力系統からデータセンターへ電気を引き込む「上流側」に強い企業です。
株式会社東光高岳「JECA FAIR 2026 第74回電設工業展 出展のお知らせ」
出所 株式会社東光高岳「275kV 150MVA超高圧変圧器」
一方、タムラがこれまで主戦場としてきたのは、より下流です。
PDU
UPS
HVAC
など、データセンター施設内の電源設備に組み込まれる大型トランス・リアクタを得意としてきました。
会社資料でも、従来のタムラは「LV領域」、つまり低電圧側を中心としていたことを明示しています。
したがって、従来の整理では、
東光高岳
=電力系統・受変電設備に近い超高圧・高圧領域
タムラ製作所
=PDU・UPSなど設備内部に近い低電圧領域
という違いがあります。
同じデータセンター向けの「変圧器」であっても、設置される場所も、電圧帯も、顧客も異なります。
ただし、この境界は少しずつ変わり始めています。
タムラはEMGの取得によって、最大10MVA・36kV程度のMV(中電圧)領域へ進出しようとしています。
これは従来よりも電力インフラ側へ一段上がる動きです。
それでも、東光高岳が手掛ける154kV、275kVクラスの超高圧設備とはまだレンジが異なります。
したがって「東光高岳とタムラはどちらが強いか」という比較より、
「データセンターの電力系統のどこを取っている会社なのか」
を見る方が実態を捉えやすいでしょう。
もう一つの価値源「ノベルクリスタルテクノロジー」 酸化ガリウムは量産へ近づく
タムラ製作所には、大型トランスとはまったく異なるもう一つのオプションがあります。
酸化ガリウム半導体です。
株式会社ノベルクリスタルテクノロジー(NCT)は、タムラ製作所の研究開発部門から独立する形で2015年に設立されました。
現在もタムラ製作所は約40%を出資しており、NCTはタムラの「持分法非適用関連会社」です。
タムラはNCTへ特許技術を供与するほか、技術・販売支援を行い、接合材料や電源機器など周辺製品でも共同開発を進めています。
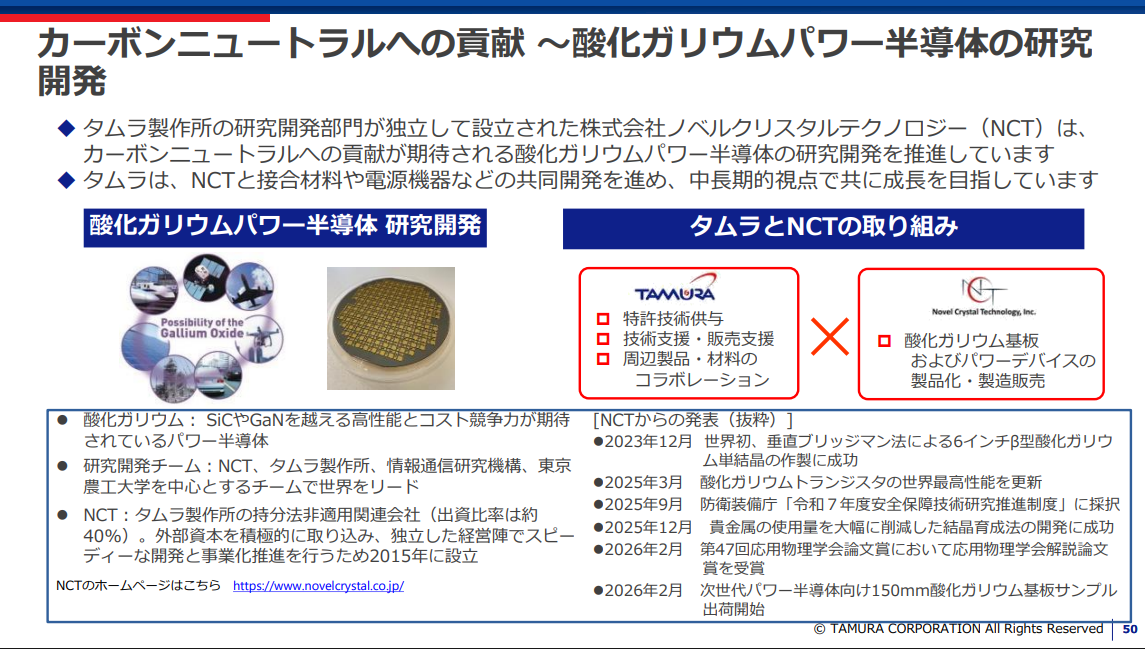
NCTが開発するβ型酸化ガリウムは、SiCやGaNよりさらに大きなバンドギャップを持つ次世代パワー半導体材料です。
特に興味深いのが、ウエハー製造方法です。
SiCでは高温の昇華法などを用いて結晶を成長させますが、酸化ガリウムは融液から結晶成長させることができます。
さらにNCTとNEDOは2025年、非常に高価なイリジウム製るつぼをほぼ必要としない「DG法」を開発しました。
NEDOは、この方式により酸化ガリウム基板の製造コストを従来方式の10分の1まで下げられる可能性を示しています。
NEDO・株式会社ノベルクリスタルテクノロジー「貴金属の使用量を大幅に削減した結晶育成法の開発に成功しました」
技術は量産へ向けて次の段階へ進んでいます。
NCTは2026年3月から150mm、つまり6インチの酸化ガリウム基板のサンプル出荷を開始しました。
今後は、
2027年 150mm酸化ガリウム・エピウエハーのサンプル出荷
2029年 DG法による150mmエピウエハーの本格量産
2035年 200mm基板の供給
を計画しています。
株式会社ノベルクリスタルテクノロジー「次世代パワー半導体向け150 mm酸化ガリウム基板のサンプル出荷を開始」
ただし、「技術的に優れている」と「半導体市場で大きな利益を生む」は別問題です。
2029年の量産目標までには、ウエハーの歩留まり、量産コスト、デバイスメーカー側の採用、競合材料であるSiC・GaNとの棲み分けなどをクリアする必要があります。
ノベルクリスタルの価値を考える際には、現在のタムラの利益へ織り込むのではなく、将来の事業オプションとして切り分ける必要があります。
ノベルクリスタルテクノロジーはIPOする? 現時点で上場計画は未公表
ノベルクリスタルテクノロジーのIPOは、タムラ製作所を調べる投資家にとって気になる論点です。
結論から整理すると、2026年9月20日時点で、タムラ製作所またはノベルクリスタルテクノロジーから、IPOの申請、上場承認、具体的な上場時期は公表されていません。
したがって、IPOを既定路線として扱うことはできません。
一方で、資本構成を見ると、独立企業として外部資本を取り込みながら成長してきた会社であることは分かります。
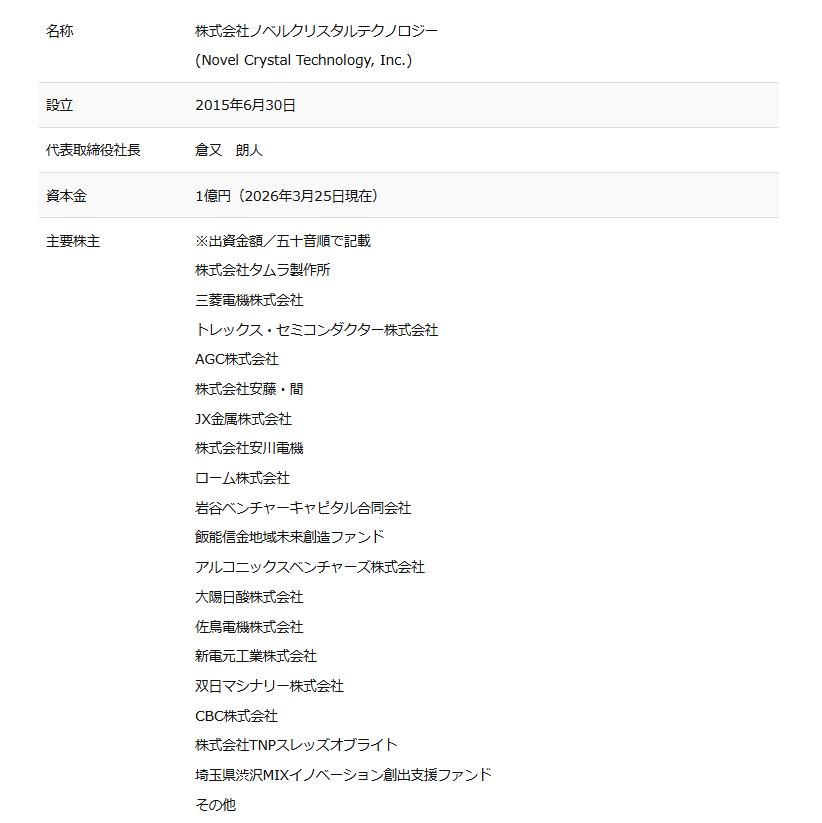
NCTの主要株主にはタムラ製作所だけでなく、
三菱電機
トレックス・セミコンダクター
AGC
JX金属
安川電機
ローム
大陽日酸
新電元工業
など、パワー半導体や材料、産業機器に関係する企業が並びます。
2023年7月には約9.5億円、2024年12月には2億円、2025年11月には約2.4億円、2026年1月には約1.3億円の第三者割当増資を実施しています。
2026年2月にも新たなファンドから資金調達を実施し、結晶育成・ウエハー製造技術の高度化や設備投資へ資金を使う方針を示しています。
株式会社ノベルクリスタルテクノロジー「資金調達実施のお知らせ」
ただし、外部資本を継続的に受け入れていることと、IPOすることは同義ではありません。
現時点で確認できる公式な事業マイルストーンは「IPO」ではなく、2029年の150mm酸化ガリウム・エピウエハー量産です。
投資家として確認したいのは、
-
新規上場に関する会社からの公式発表
-
新たな資金調達時の企業価値
-
150mmエピウエハーの顧客評価
-
2027年のサンプル出荷進捗
-
2029年量産に向けた設備投資
-
追加増資によるタムラの持分希薄化
といった変化です。
仮にIPOしたらタムラの持分価値はいくらか 「BS押し上げ」とは分けて考える
では、仮にノベルクリスタルテクノロジーが将来IPOした場合、タムラ製作所にとってどれほどの価値になるでしょうか。
まず前提として、タムラのNCT出資比率は約40%です。
そして2026年6月末時点のタムラ製作所の連結純資産は652億円。
2026年9月18日終値822円を基準とした時価総額は約680億円です。
ここからNCTの想定時価総額別に、タムラが保有する約40%の「経済的な持分価値」を単純計算します。
これはNCTの将来時価総額を予想するものではなく、感応度を見るためのシナリオです。
【編集時:箇条書き】
NCT時価総額100億円の場合
-
タムラ持分価値 約40億円
-
タムラ純資産652億円に対して約6%
-
タムラ時価総額約680億円に対して約6%
NCT時価総額300億円の場合
-
タムラ持分価値 約120億円
-
タムラ純資産に対して約18%
-
タムラ時価総額に対して約18%
NCT時価総額500億円の場合
-
タムラ持分価値 約200億円
-
タムラ純資産に対して約31%
-
タムラ時価総額に対して約29%
NCT時価総額1,000億円の場合
-
タムラ持分価値 約400億円
-
タムラ純資産に対して約61%
-
タムラ時価総額に対して約59%
現在の非上場株価を考える一つの参考材料もあります。
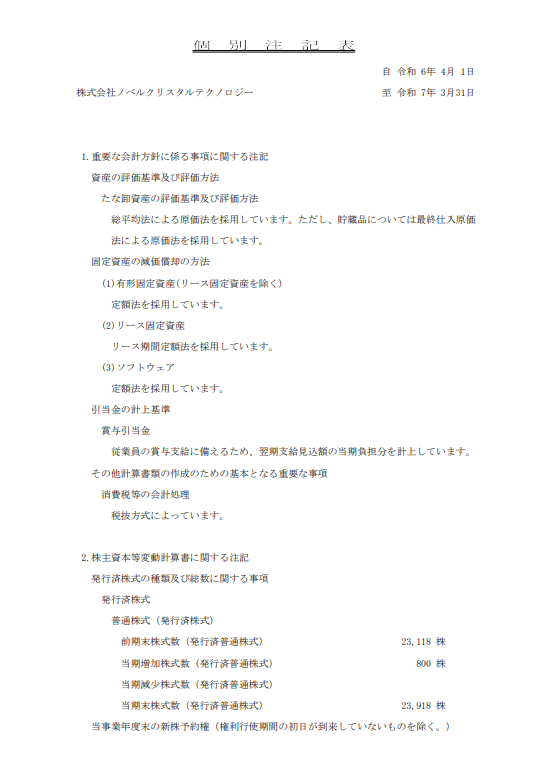
NCTの2025年3月期計算書類によると、2024年12月にタムラ製作所を引受先として800株を1株25万円で第三者割当しました。
増資後の発行済株式数は23,918株です。
当時の1株25万円を単純に全株へ掛けると、株式価値は約59.8億円となります。
ただし、その後も2025年11月と2026年1月に第三者割当増資が実施されています。
さらにストックオプションも存在するため、約59.8億円はあくまで2024年12月の調達価格を使った過去の参考値であり、現在の企業価値ではありません。
そして、ここには会計上の重要な注意点があります。
「NCTが時価総額500億円でIPOしたら、タムラのBS純資産が200億円増える」
という計算にはなりません。
NCTはタムラの「持分法非適用関連会社」です。
会計基準上、関連会社株式は個別財務諸表では原則として取得原価で計上されます。
したがって、NCTが上場して市場価格が付いたとしても、「時価総額×40%」がそのままタムラの貸借対照表上の純資産へ加算されるわけではありません。
企業会計基準委員会「金融商品に関する会計基準 関連会社株式」
より正確には、先ほどの40億円、120億円、200億円、400億円という数字は、「BSの増加額」ではなく、「タムラが保有するNCT株式の潜在的な経済価値」と見るべきです。
将来、NCT株式の一部を売却すれば売却益が顕在化する可能性があります。
一方で、IPOまでに追加増資が続けばタムラの約40%という持分は希薄化する可能性もあります。
ここを大型トランス事業と混ぜないことが重要です。
タムラ製作所には現在、
AIデータセンター向け大型トランス・リアクタという「すでにP/Lへ効いている成長」
と、
ノベルクリスタルテクノロジーという「まだP/Lには大きく現れていない潜在的な持分価値」
の二つがあります。
大型トランスについて確認すべきなのは、北米のAIデータセンター投資、メキシコの増産、EMG取得によるMV領域への展開が利益率まで押し上げられるか。
ノベルクリスタルについて確認すべきなのは、IPO期待そのものではなく、2029年の150mm量産へ向けて技術が顧客採用と売上へ変わっていくかです。
「電力を届けるトランス」と「電力損失を減らす次世代パワー半導体」。
一見まったく異なる二つの事業ですが、どちらもAI時代に急増する電力を、より効率よく扱うという一点でつながっています。
タムラ製作所を見るうえでは、現在の利益を生む大型トランスと、将来価値になり得る酸化ガリウムを、別々の時間軸で追うことが重要です。